


1. 卫星芯片主力军 | 紫光展锐携手Entel完成D2C验证,推动卫星直连技术加速普及
2. 融合AI算力与高速互联,联发科多平台布局赋能多元智能终端
3. 盛合晶微入围2026年江苏省高价值专利培育计划
4. Ceva与Mobilint携手推出REGULUS边缘AI SoC,促进物理AI发展
5. 三星电子加速投资,前三季度研发投入41.8万亿韩元
6. 苹果“破例”签长约:拟与三星达成4—5年DRAM供货协议,锁定iPhone与MacBook内存供应
1. 卫星芯片主力军 | 紫光展锐携手Entel完成D2C验证,推动卫星直连技术加速普及
近日,紫光展锐与智利领先电信运营商Entel在智利完成了一项D2C(Direct to Cell,手机直连卫星)现场测试,测试设备搭载展锐T8300和T7300平台。这次测试为终端厂商开发兼容Entel D2C服务的设备提供了技术参考。它既是双方推动智利卫星直连通信终端生态扩容的重要一步,也让紫光展锐D2C技术方案在海外运营商真实网络环境下过了一轮关键验证。
全链路平台验证,打通终端接入D2C的关键环节
本次测试围绕D2C服务的核心能力展开,覆盖卫星连接建立、消息收发,以及卫星覆盖与地面覆盖之间的切换等关键环节。测试依托的两款平台定位清晰:T8300面向5G设备,T7300面向LTE设备。两款平台同步参与验证,说明展锐的D2C技术能力可以覆盖不同制式、不同定位的终端产品线,为终端厂商提供了更灵活的选择空间。
此次测试所支撑的服务已在智利实际落地。Entel携手Starlink推出的手机直连卫星服务,让用户在没有地面移动网络覆盖的地点也能发送短信,并使用WhatsApp、Google Maps等兼容应用。2026年7月,Entel宣布已有超过一百万用户开通该服务。但真正的瓶颈在终端侧——要让更多手机获得这一体验,终端厂商必须在自身产品中集成并验证运营商的服务要求。
针对这一痛点,紫光展锐与Entel用现场实测数据交出了一份可直接参照的答案。Entel已审核并批准相关成果文档,将其作为面向有意在智利开通该服务的品牌与厂商编写技术公告的参考。对终端厂商来说,接入D2C服务不必从零摸索,而是可以沿着一条经过运营商验证的路径推进,技术门槛与验证成本随之降低。
卫星芯片主力军,携手产业推动卫星连接普及
此次验证也集中体现了紫光展锐在D2C领域的技术积累。两款平台分别覆盖5G与LTE设备,使D2C能力不局限于单一制式或高端机型,具备向更广泛终端产品组合延伸的基础。此外,此次测试并非实验室条件下的理想场景,而是在运营商真实卫星链路与地面网络交织的环境中完成,涵盖连接、消息与天地切换等用户实际会遇到的环节,测试结论更贴近商用现实。从现场支持到设备行为记录,再到形成可供厂商参照的技术文档,紫光展锐提供的并非单点芯片能力,而是贯穿验证与落地全过程的支撑。
此次测试成果已同步沉淀为可供客户调用的现场数据与文档,帮助终端厂商在项目早期就对齐运营商要求,减少反复适配。合作也为卫星连接进入更多手机产品组合打开了空间。
在卫星服务已经商用的背景下,扩大兼容终端阵容,是帮助更多人在超出地面移动网络覆盖范围时保持通信的重要一步。紫光展锐将继续携手全球运营商与终端厂商,推动D2C技术从服务可用走向终端普及,让卫星直连成为手机通信能力的常态组成部分。(来源: 紫光展锐)
2. 融合AI算力与高速互联,联发科多平台布局赋能多元智能终端
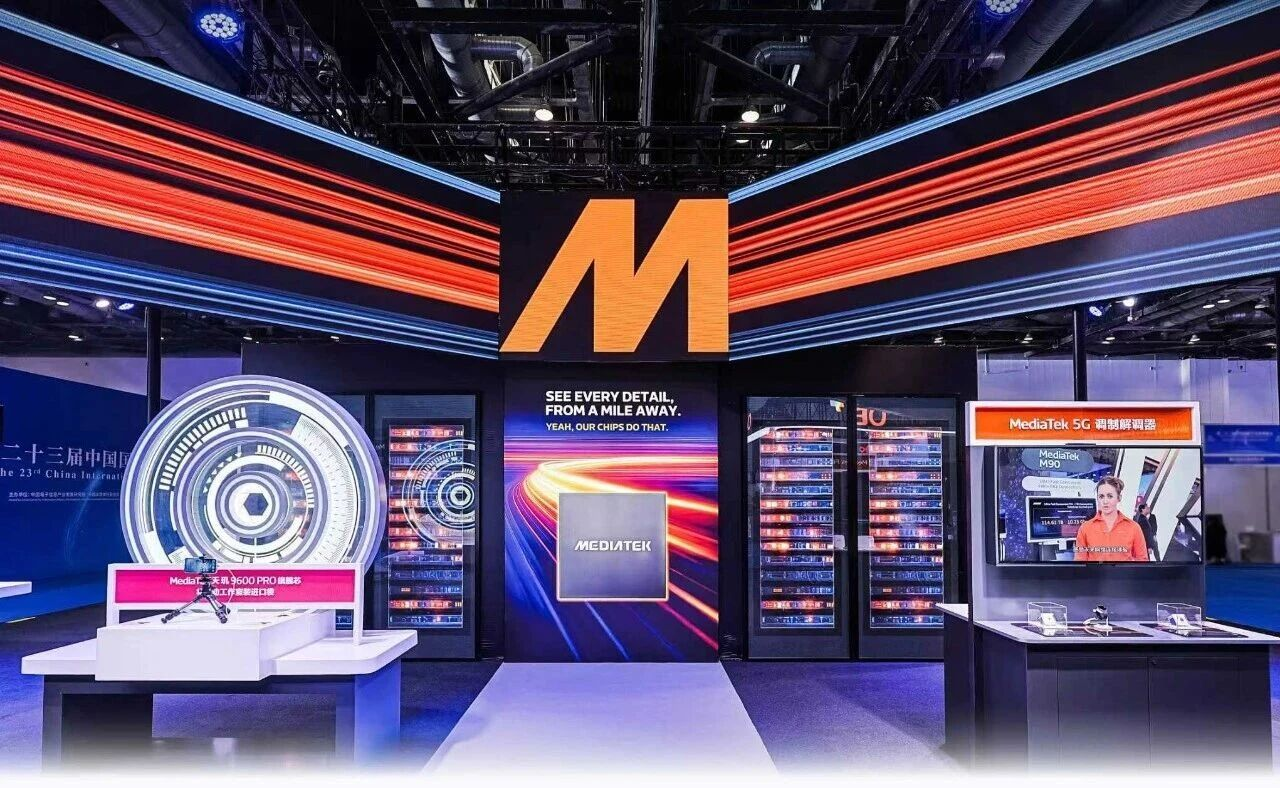
近日,第二十三届中国国际半导体博览会在北京国家会议中心开幕,联发科携天玑9600 Pro旗舰芯片、天玑汽车平台、新一代通信芯片及Pentonic 800智能电视平台等核心产品亮相,集中展示AI算力与连接技术,呈现端侧生成式AI、智能感知交互与高速无线通信的应用方向,覆盖移动、出行、宽带、影音及物联网等场景。
旗舰移动与大屏影音平台,夯实消费端AI体验底座
移动终端是端侧AI落地的核心载体,天玑9600 Pro旗舰芯片是联发科高端移动计算的重要支撑。该芯片基于台积电2纳米先进制程打造,采用全新AI原生架构,搭配全大核CPU与双NPU协同架构,为移动端智能体应用提供算力支撑。
在AI性能方面,天玑9600 Pro搭载天玑AI智能体化引擎3.0,大语言模型预填充性能较上一代提升51%,可在手机本地流畅运行大模型,为端侧对话、内容创作等应用上提供算力支持。影像方面,芯片采用天玑智能影像架构,重点优化AI长焦影像链路,提升远景抓拍、暗光拍摄和动态画面的细节表现。
在家庭影音领域,Pentonic 800智能电视平台依托自研AI画质增强算法,对画面清晰度、对比度与色彩表现进行实时优化,为家庭观影带来更出色的视觉效果,进一步完善联发科在消费影音终端的AI能力布局。
天玑汽车平台软硬一体化,构建车载生成式智能体系
面向智能汽车市场,天玑汽车平台围绕座舱和联接两大板块提供芯片平台,支持生成式AI算力、图形渲染和多制式通信能力。
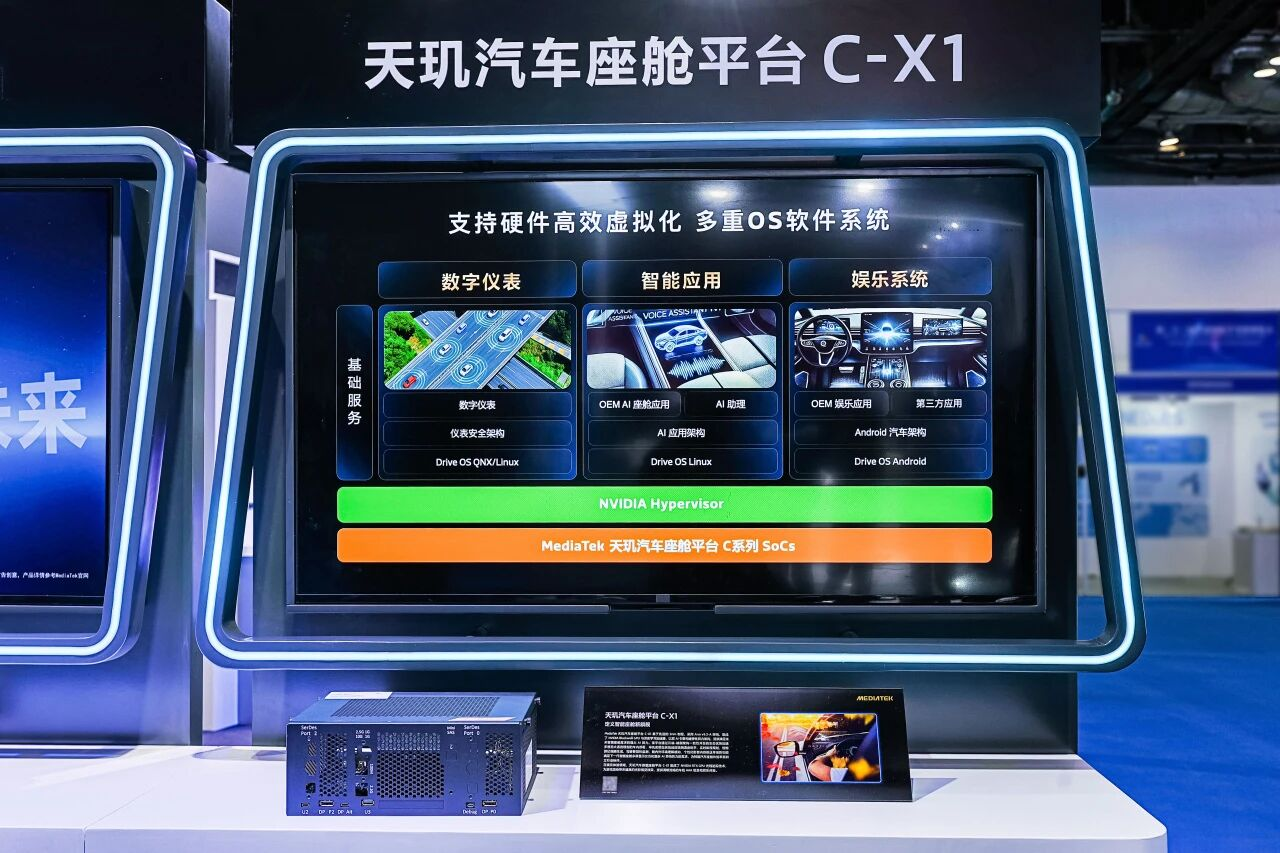
其中,天玑汽车座舱平台C-X1采用弹性双AI引擎算力架构,搭载Armv9 CPU,支持车内大语言模型和生成式AI应用。在日常行车场景中,平台可实现低延迟本地语音助手、动态实时旅程规划、驾驶员警觉性监测等功能;借助光线追踪技术,还可承载AAA级车载游戏渲染,拓展座舱娱乐场景。
配套的天玑汽车联接平台支持5G、Wi-Fi、蓝牙、卫星导航及NTN双向卫星通信能力。这些能力为行车过程中的稳定连接提供支持,体现算力、交互与通信在车内场景中的融合趋势。对整车智能化而言,座舱计算与对外连接的一体化设计,正成为芯片平台竞争的重要方向。
新一代通信矩阵持续迭代,以智能连接支撑全域AI落地
稳定、智能的连接是端侧AI规模化落地的基础。联发科持续完善通信芯片产品线,形成从5G RedCap、5G-A到Wi-Fi 7、Wi-Fi 8及6G预研的技术路线,并以AI赋能通信链路,打造高能效、自适应的连接体系,探索面向下一代通信的AI应用。
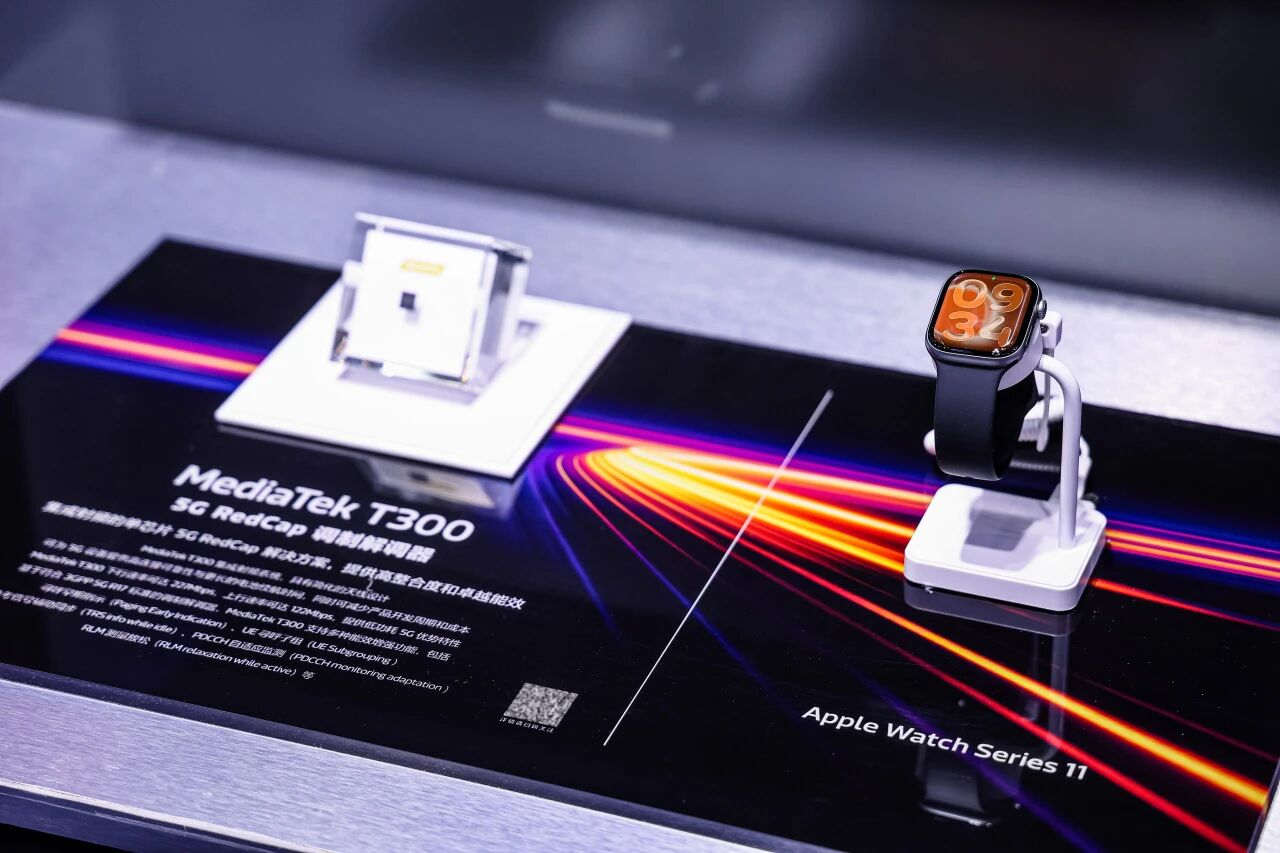
其中,T300系列芯片组面向轻量化物联网市场,支持5G RedCap,可为智能穿戴、轻型AR设备、物联网模块及边缘AI硬件提供高能效连接。5G-A调制解调器M90峰值传输速率可达12Gbps,内置AI感知模块,可识别网络流量特征、设备姿态及用户使用场景,动态调整调制策略与资源分配,优化网络时延与稳定性。
Filogic无线连接平台支持Wi-Fi 6、Wi-Fi 6E和Wi-Fi 7,兼顾高吞吐、低功耗与抗干扰能力;面向运营商家庭组网市场,AN9510、AN7553系列FTTR芯片打造全屋光纤组网方案,AN9510单颗芯片即可实现FTTR主网关上下行端口功能,有助于实现节能组网。同时,联发科持续推进Wi-Fi 8 CPE平台开发,并开展面向6G的上行链路AI技术研究。
当前,端侧AI发展正从单点功能走向更多应用场景,逐步嵌入汽车、电视、通信模组、物联网终端。联发科坚持“算力+连接”的核心技术路线,依托多产品线覆盖不同终端场景。随着端侧AI、生成式交互、新一代通信技术的持续演进,这些平台为产业链伙伴开发更多终端应用提供了技术支持。
3. 盛合晶微入围2026年江苏省高价值专利培育计划
近日,江苏省知识产权局公示2026年省高价值专利培育计划拟入库项目名单,盛合晶微成功入选技术创新类项目,公司在先进封装领域的知识产权综合实力获省级官方认可。
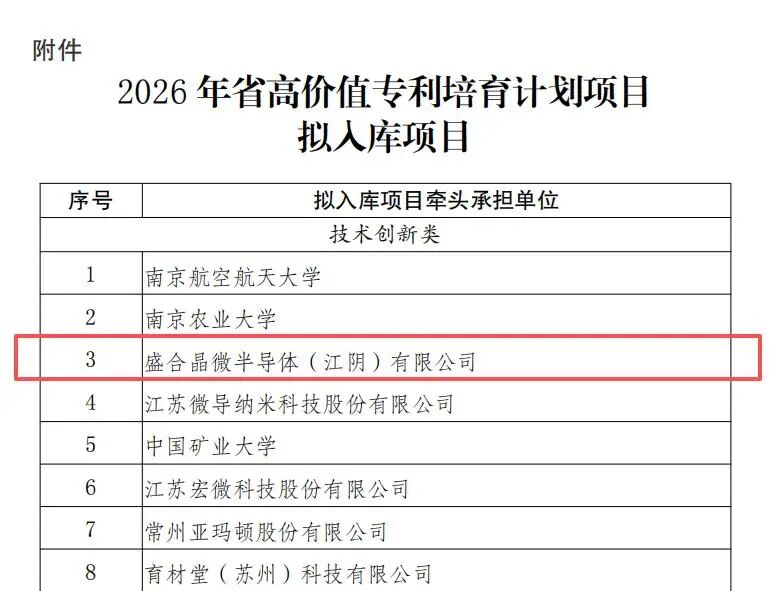
江苏省高价值专利培育计划由省知识产权局组织实施,聚焦全省重点产业链与战略性新兴产业,支持企业围绕关键核心技术开展专利培育,重点考察专利的质量、布局和运用能力,是省内知识产权领域最具分量的培育平台之一。
作为全球领先的晶圆级先进封测企业,盛合晶微在12英寸中段硅片加工、2.5D/3DIC芯粒多芯片集成封装等核心技术方向始终坚持研发投入与专利布局同频推进。截至2026年10月,公司累计拥有授权专利700项,其中发明专利284项,覆盖核心工艺、结构、设备等环节,自主研发的“一种三维封装结构及其制备方法”荣获第二十六届中国专利优秀奖。
此次入选,是对公司多年技术积累与知识产权体系建设的充分肯定。后续公司将以本次培育项目为抓手,持续深化关键核心技术攻关与高价值专利全球布局,进一步夯实自身技术护城河,为公司业务长期稳健发展提供扎实支撑。(来源: 盛合晶微)
4. Ceva与Mobilint携手推出REGULUS边缘AI SoC,促进物理AI发展
随着AI融入物理世界,各类工作负载的处理位置正从云延伸至设备终端,即是最有效和高效运行AI的位置。对于必须实时感知、解读并响应周围环境的物理AI系统,这是把更强大智能直接植入功耗受限的边缘设备之中。领先的智能边缘芯片和软件IP授权商Ceva公司 (纳斯达克股票代码:CEVA) 宣布,领先的AI半导体公司Mobilint已在其REGULUS边缘AI系统级芯片 (SoC) 中采用Ceva的SensPro™ AI DSP和NeuPro-Nano™ NPU,这标志着Ceva NeuPro NPU系列产品首次实现量产部署。
REGULUS 是一款专为设备端 AI 设计的独立处理器,在Mobilint 高度集成的处理架构之中结合了 Ceva 的 SensPro AI DSP 和 NeuPro-Nano NPN32 NPU。REGULUS只需低于 3W功耗便可提供 10 TOPS 的 AI 算力,并支持高达 8GB 内存,其设计旨在把实时 AI能力用于对功耗和空间有严格限制的应用场景,比如机器人、无人机、机器视觉、智能摄像头及物联网设备。
这种多引擎架构能够把不同的感知与AI工作负载分配至最适合该任务的处理引擎上运行。SensPro 针对感知和信号处理工作负载提供编程处理能力,而 NeuPro-Nano 则为始终在线的推理应用场景提供高效的神经网络处理能力。这些技术与 Mobilint 专有的 AI 处理架构相辅相成,赋予了系统灵活的感知与推理能力,满足物理 AI 设备日益多样化且不断演进的需求。
Mobilint 首席执行官 Dongjoo Shin 表示:“为了直接于设备端运行复杂的人工智能工作负载并满足非常严格的功耗限制,REGULUS 汇集了多种专门处理能力。Ceva 的 SensPro 和 NeuPro-Nano 为 REGULUS 增添了灵活的传感、信号处理和推理功能,使我们能够帮助客户构建的下一代智能边缘设备应对各种工作负载。”
REGULUS 芯片已赋能多款商用产品,其中包括于 COMPUTEX 2026 首次亮相,现已正式出货的Mobilint MLD-R1 AI USB 加速器。MLD-R1 专为在现有系统中增加设备端 AI 而设计,支持计算机视觉、视频分析及生成式 AI 工作负载,适用于智能工厂、机器人、机器视觉、安防、医疗设备及数字标牌等应用场景;同时,它还支持 PyTorch、ONNX、Hugging Face、TensorFlow、TFLite 和 Keras 等广泛使用的 AI 框架与生态系统。
Ceva 执行副总裁兼 AI 部门总经理 Yaron Galitzky 表示:“REGULUS 是 Ceva 的一个重要里程碑,标志着我们 NeuPro NPU 系列的首次量产部署,也彰显了我们将 AI 技术应用于商用芯片的进展。NeuPro-Nano 与 SensPro 相辅相成,能够提供高效、灵活的感知与推理处理能力,以满足物理 AI 设备在本地实时执行各种多样化工作负载的需求。”
有关 REGULUS 和 MLD-R1 的产品信息,请访问 https://www.mobilint.com/regulus。 如需了解更多关于Ceva 边缘 AI 产品组合的信息,请访问 https://www.ceva-ip.com/solutions/edge-ai/。(来源: Ceva IP)
5. 三星电子加速投资,前三季度研发投入41.8万亿韩元
11月16日,三星电子披露的数据显示,今年前第三季度,三星电子在设施方面的投资额为56.9万亿韩元(约合430亿美元),在研发(R&D)方面的投入为41.8万亿韩元。该公司正加快步伐,致力于构建未来的增长引擎,并将重点放在人工智能(AI)半导体领域。与此同时,其智能手机、电视和半导体等旗舰产品在全球市场的份额也均有所提升。
三星电子前三季度累计销售额为500.6261万亿韩元,营业利润达到254.1657万亿韩元。销售额较去年同期增长了108.8%。负责半导体业务的DS部门(设备解决方案部门)成为推动业绩增长的主力。得益于面向AI服务器的高附加值产品销量增长,DS部门的销售额达到356.3358万亿韩元,同比增长313.8%。
三星电子前三季度的累计设施投资额为56.9万亿韩元。其中,52.7509万亿韩元(约占93%)投入到了DS部门。
三星电子正持续加大投资,旨在增强下一代存储技术的竞争力,并为中长期的需求增长做好准备。此外,其系统半导体部门也在努力扩大先进工艺的产能。
研发投入也显著增加。今年前三季度的累计研发支出为41.7984万亿韩元,仅用三个季度便已超过了去年全年的研发支出总额(37.7548万亿韩元)。与2024年35.0215万亿韩元的年度研发支出相比,这一投入水平依然很高。
在专利获取方面,三星电子也持续取得进展。今年第三季度,三星电子在韩国新注册了8411项专利,在美国新注册了8470项专利。自1984年在美国注册首项专利以来,其在全球范围内累计获得的专利总数已达302751项。
智能手机、电视和DRAM的市场份额同步增长,核心业务竞争力进一步增强。
通过强化高端产品竞争力并扩大人工智能(AI)生态系统,三星电子提升了其主要产品在全球市场的份额。
其智能手机市场份额从2024年的18.3%和2025年的19.2%增长至今年第三季度的22.1%。8月份推出的Galaxy Z Fold 8和Flip 8机型带动了市场份额的增长。今年年初发布的Galaxy S26系列也实现了销量的稳步增长。
按销售额计算,其电视市场份额达到29.5%。继2024年的28.3%和2025年的29.1%之后,这一份额进一步提升,使公司向“连续21年稳居全球第一”的目标又迈进了一步。Micro RGB产品阵容的扩充、新款Mini LED产品的推出,以及AI电视生态系统的构建,均为市场份额的增长做出了贡献。
DRAM市场份额保持领先地位,从去年的34.0%增长至今年第三季度的38.3%,增幅达4.3个百分点。这主要得益于全球AI基础设施投资的扩大,进而带动了高带宽内存(HBM)和服务器内存需求的增长。 HBM4(第四代高带宽内存)的量产与出货,以及基于1c纳米工艺DRAM的下一代产品供应量的增加,也为增长提供了助力。
显示业务和汽车电子业务的市场份额亦有所提升。三星显示在智能手机OLED面板领域的市场份额,从去年的43.3%增长至今年第三季度的46.9%,增幅为3.6个百分点。同期,哈曼在数字座舱领域的市场份额也从12.8%上升至13.9%,增幅为1.1个百分点。
6. 苹果“破例”签长约:拟与三星达成4—5年DRAM供货协议,锁定iPhone与MacBook内存供应
据知情人士透露,三星电子与苹果公司即将签署一项长期DRAM供应协议,协议期限为4至5年,预计将于明年上半年起生效。据悉,协议将设定DRAM的最低供应量,而具体价格则根据市场状况确定。
据半导体行业11月17日消息,这份长期供货协议(LTA)正在最后敲定阶段。苹果作为全球规模最大的消费电子企业,是头部科技大厂中唯一尚未与三星电子签订长期供货协议的企业,此次签约被业内视为一次罕见的策略转变。
从“年年压价”到“长约锁供”
苹果向来凭借极强的买方地位,在合同中尽可能向供应商压价。该公司以往更倾向短期合约,每次续约都会要求下调单位采购价格。一位业内人士表示:“以苹果一贯的行事风格来看,此次和三星达成长期供货协议,是过去十分罕见的特殊交易。”
促使苹果改变多年采购策略的直接原因,是存储芯片供应日趋紧张。分析认为,苹果最终选择签订长期协议,目的是保障iPhone、MacBook等核心产品所需DRAM的稳定供应。
另一大推动因素来自行业整体动向:三星电子、SK海力士、美光三大内存厂商已陆续与各大主要客户签订长期供货协议,留给苹果的采购窗口不断收窄。据悉,苹果近期还与SK海力士签署了对这家内存供应商更为有利的长期供货协议。
AI数据中心“抢产能”,移动DRAM缺口扩大
此轮供应紧张的核心推手是AI数据中心建设热潮。亚马逊、谷歌等企业斥巨资争抢AI数据中心所需DRAM,即便价格较高也加紧签订长期供货协议;内存厂商则将产能向包括高带宽内存(HBM)在内的企业级服务器产品倾斜,导致智能手机等消费电子产品所用移动DRAM的供应缺口持续扩大。
供需两端的锁定程度已相当深。据TrendForce等机构数据,三大存储原厂2027年全年的DRAM与HBM产能已分配完毕,并停止签署一年期短约、改为3至5年长期合约,三家合计囤积约940亿美元客户预付款。SK海力士方面,已与包括全球大型云服务提供商在内的14家主要客户签署长期供应协议,协议期限通常为5年,已锁定的供应量相当于2027年和2028年两年总产能的50%以上。
价格随行就市,“芯片通胀”预期升温
价格机制是这份协议的另一个看点:协议只约定最低供货量,最终成交价格根据未来市场行情确定。在近期落地的多份长期供货协议中,DRAM供货底价参照当前市场行情被设定在较高水平,市场对“芯片通胀”延续的预期不断升温——即内存涨价带动消费电子产品整体售价走高。
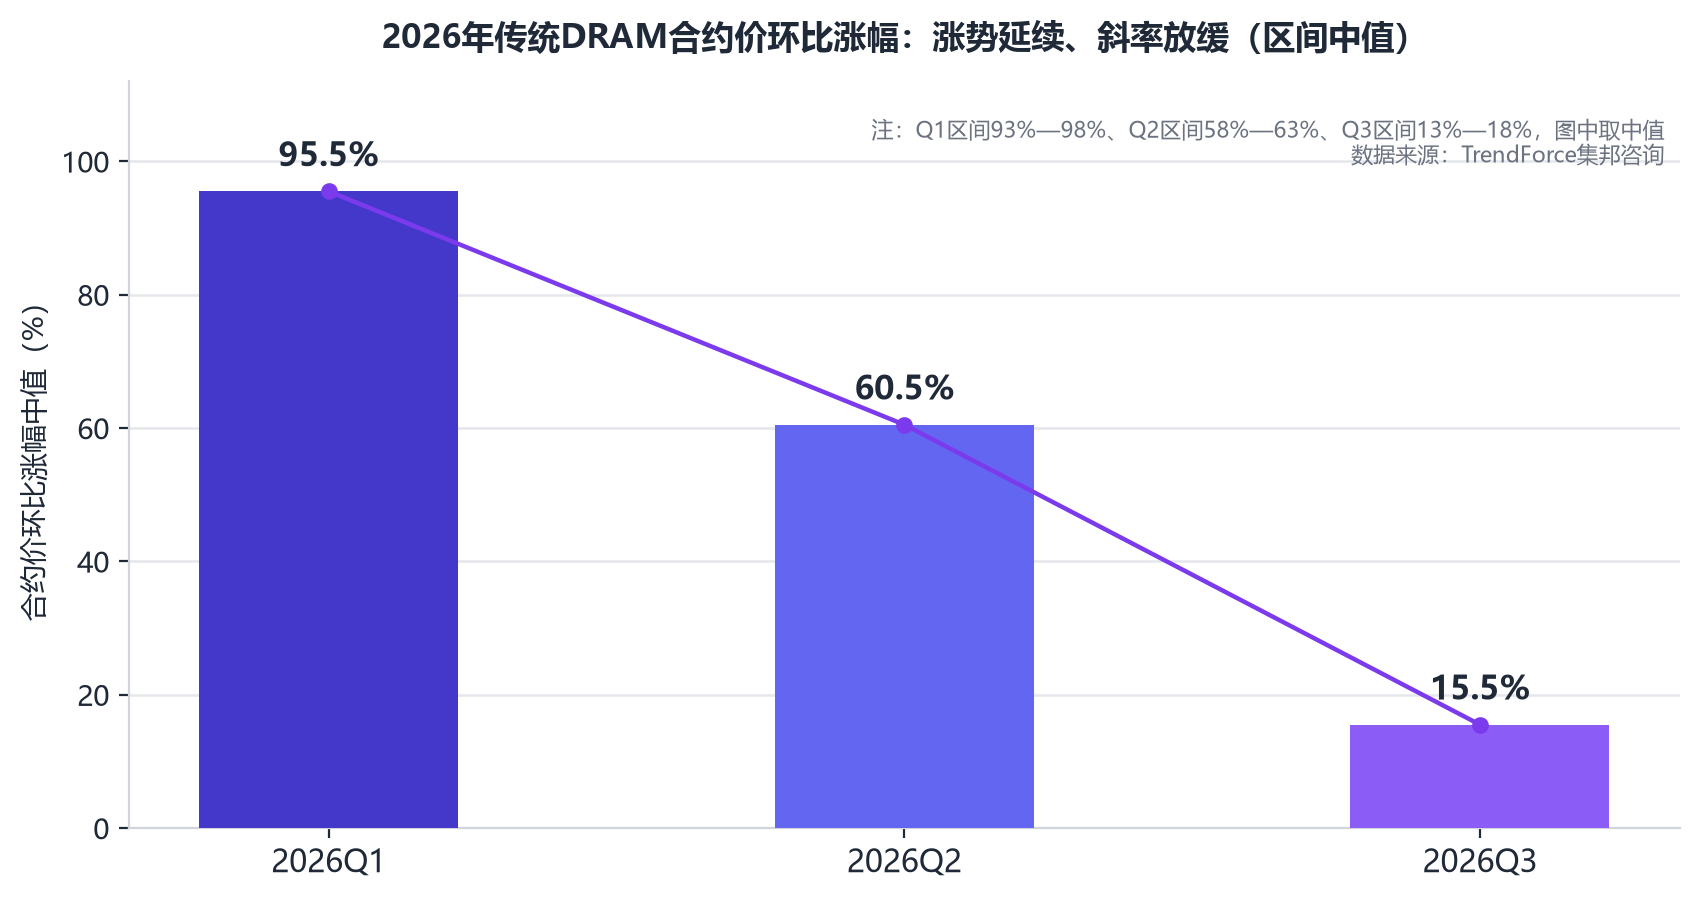
从价格走势看,本轮存储涨价烈度罕见。据TrendForce集邦咨询统计,传统DRAM合约价在2026年第一季度和第二季度分别环比上涨93%—98%、58%—63%,三季度涨幅收窄至13%—18%。以区间中值计算,合约价环比涨幅从一季度的约95.5%、二季度的约60.5%,回落至三季度的约15.5%——涨价仍在继续,但斜率已明显放缓,供需博弈的重心正从“整体紧缺”转向“结构性错配”。
【图表:2026年传统DRAM合约价环比涨幅变化图】
三星收获“确定性”,协议具备抗AI波动属性
对三星电子而言,与苹果的长期协议有望帮助其保障中长期盈利水平、降低经营不确定性。值得注意的是,与AI数据中心相关合约不同,这份协议覆盖手机、PC等大批量消费电子品类——这意味着,即便AI基础设施投资放缓,该协议受到的冲击也相对有限。
行业普遍预计,存储紧缺格局短期难以逆转。新建一座DRAM晶圆厂从破土动工到正式量产最少需要两到三年,美光已公开表态2027和2028年存储市场供需紧张程度将高于2026年。在产能扩张远水难解近渴的背景下,以苹果与三星这份长约为标志,存储行业“以长期协议锁定确定性”的供需新模式正在加速成型。
 简体中文
 English