


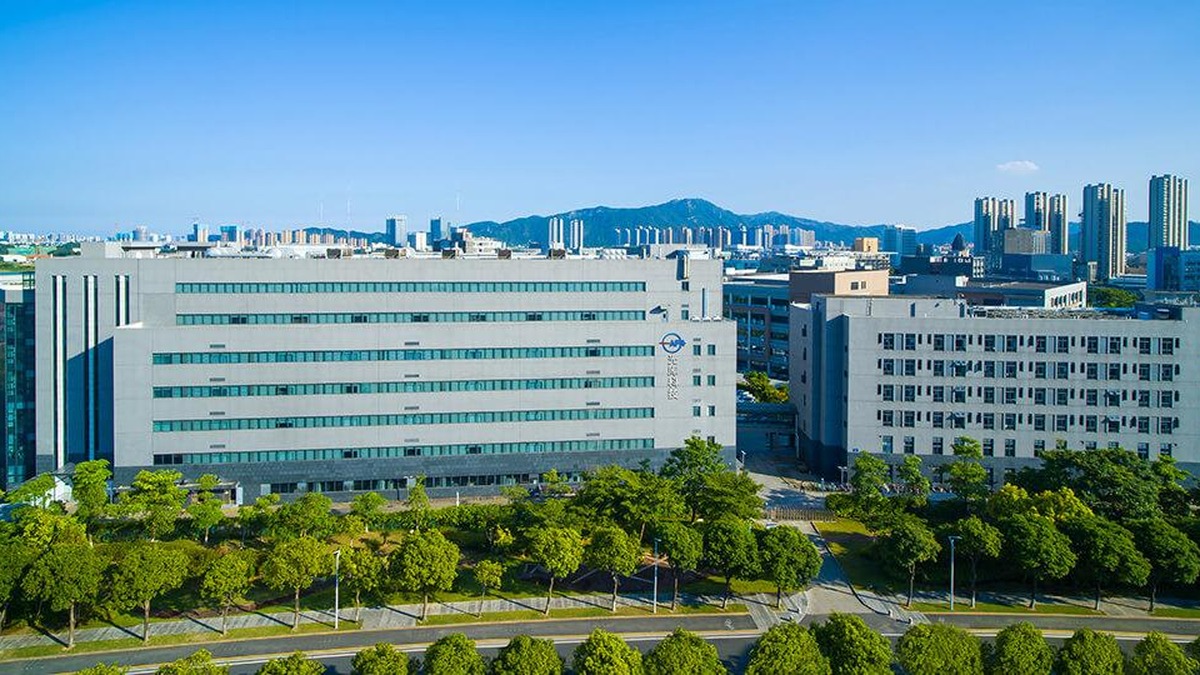
图:光库科技官网 光库科技珠海总部大楼
光库科技 11 月 13 日拿到证监会的注册批复,拟以 16.40 亿元收购苏州安捷讯 99.97% 的股份。过去两周,多数解读都停在同一个数字上:评估增值率 630.26%。商誉高、客户集中,这两个担心是真的;至于贵不贵,630% 回答不了这个问题,因为它算的是资产,不是利润,而那块资产的账面值只有 2.26 亿元。
一、630% 的尺子量的是资产倍率
评估基准日是 2025 年 6 月 30 日。安捷讯当天账面净资产 2.26 亿元,收益法评估值 16.5016 亿元,增值率 630.26%,也就是评估值约为净资产的 7.3 倍。这把尺子量的是资产。
换一把尺子,结论就变了。按 2025 年 1.79 亿元净利算,16.40 亿元对价约合 9.2 倍市盈率;按 2026 年上半年 2.05 亿元直接年化(一个简化假设),约 4 倍。同一个价格,三个倍数:7.3 倍净资产、9.2 倍去年利润、4 倍今年年化。市场传得最广的那个 630%,是三个里最唬人、也最说不清贵不贵的。
二、半年 2.05 亿元:标的比买家还能赚
安捷讯做的是 FAU(光纤阵列,把一束光纤对准芯片的定位件)、MPO(多芯推拉式连接器)这类高密度无源器件。2024 年、2025 年、2026 年上半年,营收分别为 5.09 亿元、7.86 亿元、7.46 亿元,净利分别为 1.10 亿元、1.79 亿元、2.05 亿元。同期光库自己的归母净利是 1.48 亿元,标的半年赚的比买家多 5,700 万元。
交易报告书给了两组数:交易完成后归母净利增厚 134%;同时因为发了股份和可转债,股本变大,2026 年上半年稀释每股收益由 0.59 元升到 1.22 元,增幅约 107%。两组数都挂在归母口径下,差别在分母,摊薄吃掉了二十七个百分点的增幅。
增厚为什么这么猛,看付款方式就明白。这笔交易付的是现金 4.92 亿元、股份 6.56 亿元、可转债 4.92 亿元,发股价和可转债初始转股价都是 37.25 元,按定价基准日(董事会决议公告日)前 60 个交易日均价的八折、再扣掉今年分红确定。11 月 16 日 14 时 45 分,光库股价 173.91 元,市盈率(TTM)123 倍。
用 123 倍的钱,去买一个 4 到 9 倍的东西,报表上按备考测算就是增厚。这是估值差换来的,协同还换不来:协同得等客户认证和产线磨合真正落地,费用摊薄还要再往后,而估值差在交割那天就生效了。
协同本身也不是空话。光库的强项在有源,主力是薄膜铌酸锂调制器;安捷讯补的是无源那一侧,FAU、MPO 解决光信号怎么连、怎么分。下一代架构要的是在同一张物料清单上覆盖更多品类,有源无源凑齐,客户换供应商的成本就抬上去了。这层逻辑成立,但它决定的是 2028 年的事,落不到 2026 年报的数上。
三、承诺定得低:卖方另选了一条路径
卖方承诺,2026 年和 2027 年两年累计扣非净利不低于 3.41 亿元。按安捷讯 2026 年上半年 2.05 亿元直接年化(同样是简化假设),单年 4.1 亿元,就已经超过两年累计的承诺额。承诺定低了没有?
从条款结构看,卖方有动力把利润留在承诺线以上:累计超过 3.41 亿元的部分,40% 奖励给安捷讯的高管和核心骨干,上限是交易作价的 20%,约 3.28 亿元。门槛定得越低,超额越容易触发;超额越多,团队分得越多。承诺定在已实现的水平之下,不像手滑,更像设计。
代价写在另外几行。交易完成后预计形成商誉约 12.99 亿元,占备考净资产的 37.83%;安捷讯第一大客户 2026 年上半年占其收入的 81.63%,前五大合计 97.63%,把单一客户依赖直接并进了上市公司的报表;光库自己 9 月末短期借款 10.02 亿元、较年初增 163.94%,资产负债率从年初的 40.4% 升到 49.1%(单体口径),前三季每确认 100 元营收实际收到现金约 84 元,去年同期约 90 元(据测算)。
批复不等于交割。这份批复有效期 12 个月,发行手续、股份登记和标的过户都还没有走完,交割日没定,并表从哪个季度开始也就没定。
第一处验证是交割公告和新增股份上市日,它决定 2026 年报里有没有这块利润。第二处是并表之后的年报,看两样:标的一侧的收入与毛利率,和它独立报表比有没有落差,落差超过 5 个百分点,前面“估值差增厚”的判断就要打折;以及业绩承诺完成情况与商誉减值测试这两项披露。安捷讯没有上市,没有季度数据可查,这个标的的账,年报是主要的裁判口径。
失效条件有两条,都挂在年报上。一是年报披露的标的单年净利明显低于 2.05 亿元的两倍(即低于 4.1 亿元),说明上半年有大客户提前拉货,2.05 亿元不能年化,1.22 元的备考每股收益也就只是纸面数;二是并表后首份年报的商誉减值测试里,关键假设被大幅下调。
注:①16.40 亿元为 99.97% 股份的交易对价,16.5016 亿元为 100% 股权评估值,630.26% 为收益法评估增值率,三者不可互换。②7.3 倍为评估值 16.5016 亿元除以净资产 2.26 亿元;9.2 倍为 16.40 亿元除以 2025 年净利 1.79 亿元;4 倍为 16.40 亿元除以 2026 年上半年净利 2.05 亿元的年化值,三个倍数口径不同。③归母净利增厚 134% 与稀释每股收益 0.59 元升至 1.22 元(约 107%)均为交易报告书测算,同为归母口径,差异来自新增股份与可转债的摊薄。④0.59 元至 1.22 元假设 2026 年上半年期初并表,实际并表自交割日起算,不可直接当作 2026 年每股收益。⑤2.05 亿元为净利、3.41 亿元为扣非且为 2026 至 2027 两年累计,口径不完全相同;“年化 4.1 亿元”为按上半年乘二的简化假设,非公司预测。⑥客户集中度三个期间分别为 87.56%、84.92%、81.63%(第一大),前五大 96.97%、98.81%、97.63%,均为标的单体口径。⑦商誉 12.99 亿元、占备考净资产 37.83% 为交易报告书测算。⑧股价与估值为 2026-11-16 14:45 盘中读数;11 月 13 日收盘 194.66 元。⑨收现比 84% 与 90% 按销售商品收到的现金除以营业收入计算,为媒体测算口径;资产负债率为上市公司单体口径。
 简体中文
 English