


2026 年过半,中国 XR 产业交出一份分裂的成绩单:全球 VR 头显出货量同比下滑 18%,AR 设备却暴涨 138%;中国智能眼镜上半年销量同比翻倍,7 月线上零售却掉头向下。
冰与火之间,这个行业正在完成一次身份切换——从科技展台上的概念,变成货架上、景区里能收钱的产品。
终端:
AI 眼镜接棒,MR 头显二次起跑
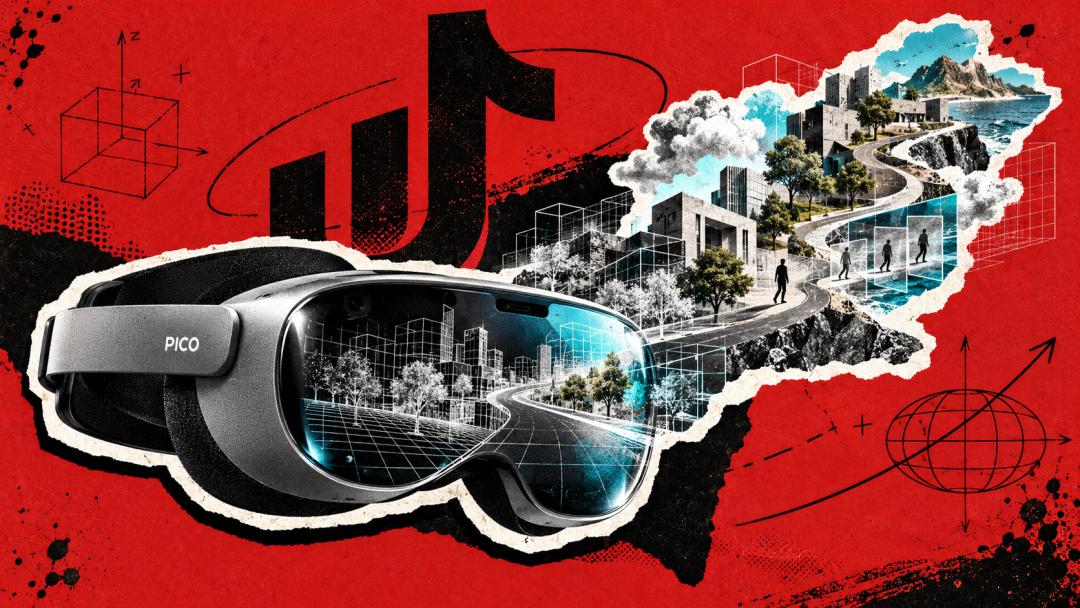
字节跳动 PICO把筹码押在 MR 头显上。内部代号"Project Swan"的旗舰定名PICO Space Pro:microOLED 约 4000 PPI、约 40 PPD,双芯片架构——自研 XR 感知芯片把延迟压到约 12ms,用于 SLAM、运动补偿与反畸变,搭配的旗舰 SoC 在 CPU/GPU 上据称超 XR2 Gen 2 两倍。原定 9 月 2 日的北京发布会因软件体验升级推迟至四季度。同期 PICO 账号体系升级为"
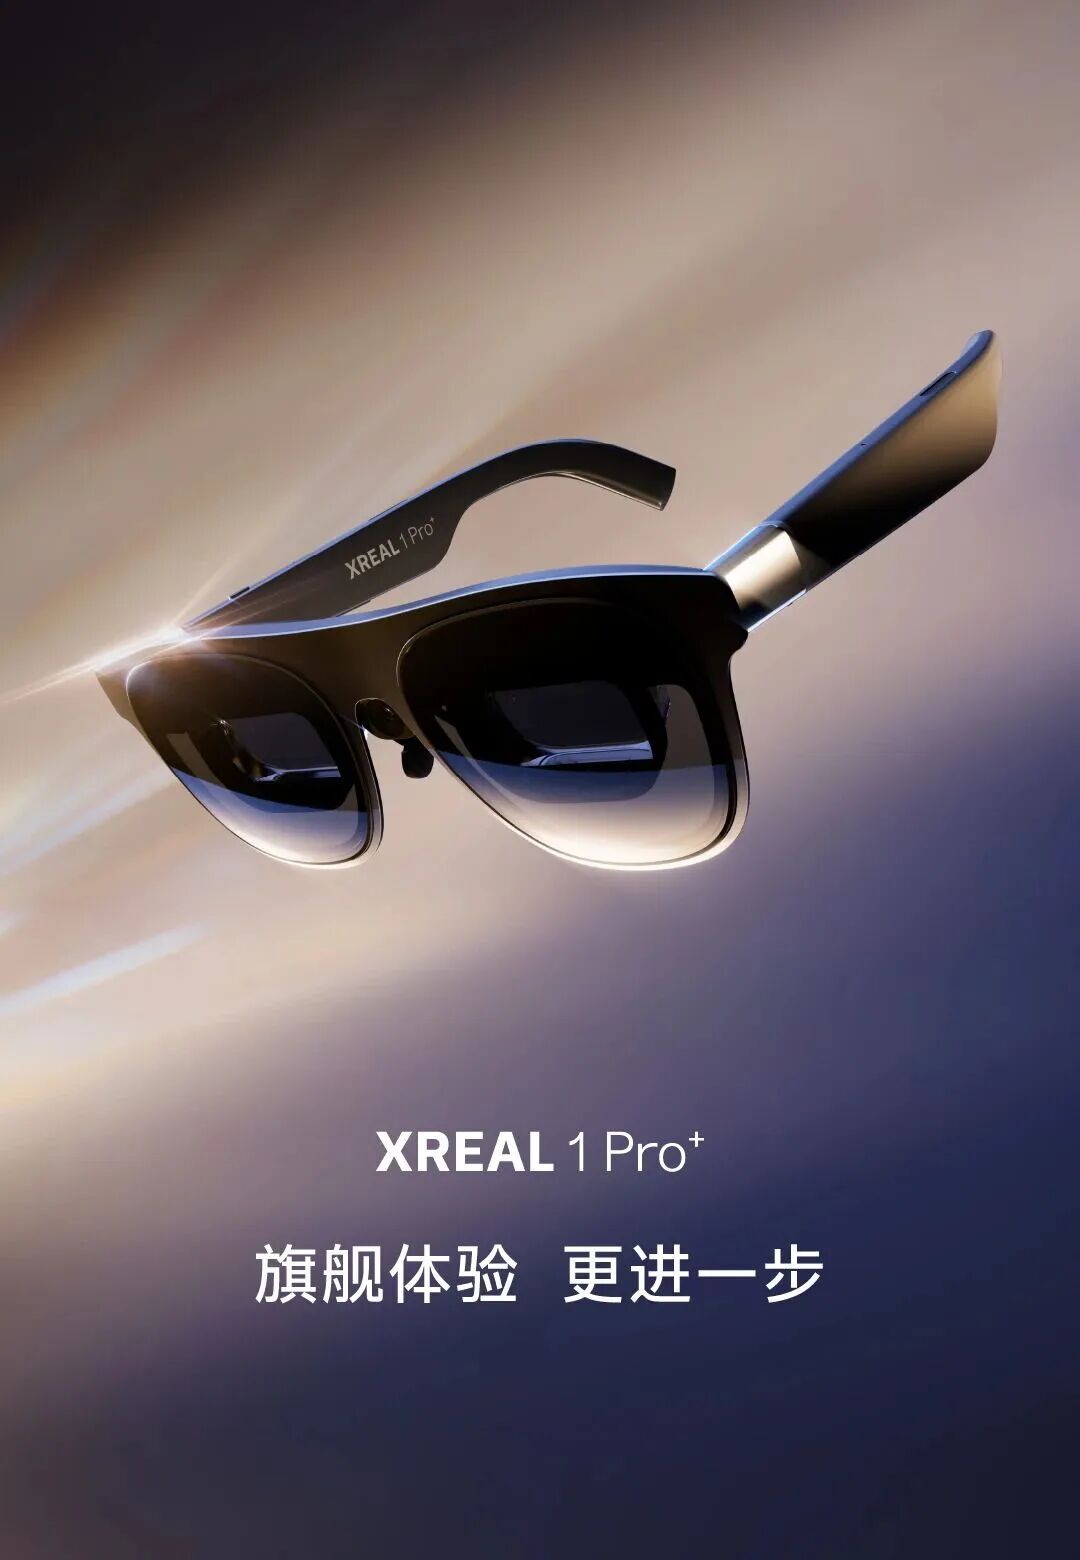
XREAL走另一条路:2026 年 4 月递表港交所,冲刺"全球智能眼镜第一股";1 月完成 1 亿美元融资、估值约 10 亿美元。与谷歌合作的首款 Android XR AR 眼镜Project Aura定档秋季,鸟浴光学实现 70° 视场角、整机不足 95 克,搭载骁龙 Reality Elite 加 X1S 空间协处理器,定价上限 1500 美元,全球预订已超 1 万台。国内侧,One Pro 首销 4299 元,与华硕 ROG 联名的 R1 做到 240Hz MicroOLED,子品牌"X by Xreal"的 xbx a01 把门槛压到 1699 元。
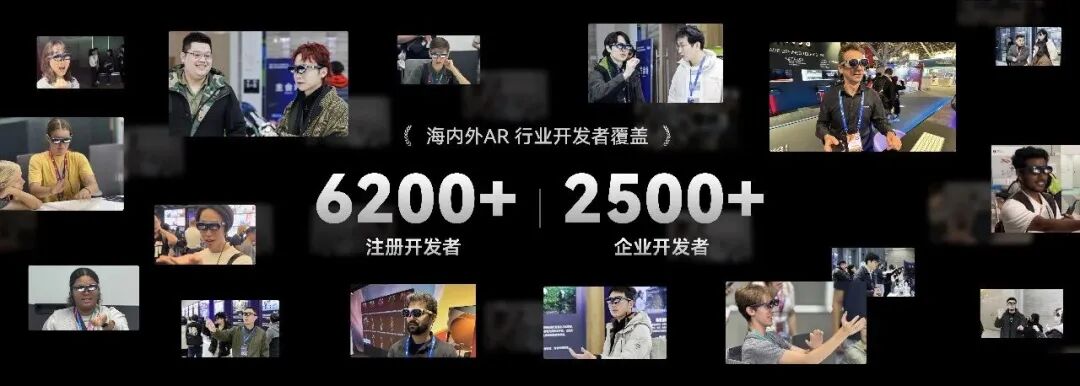
Rokid 乐奇是生态整合最凶的玩家。Rokid Glasses 以 49 克机身、双绿 Micro-LED 1500 尼特、骁龙 AR1 方案在 Kickstarter 首周众筹破 100 万美元。场景卡位更关键:与支付宝上线全球首个智能眼镜支付"看一下支付",与高德发布全场景导航,与京东科技做"看一眼识物下单",与暴龙联名 BOLON AI 眼镜,与腾讯云
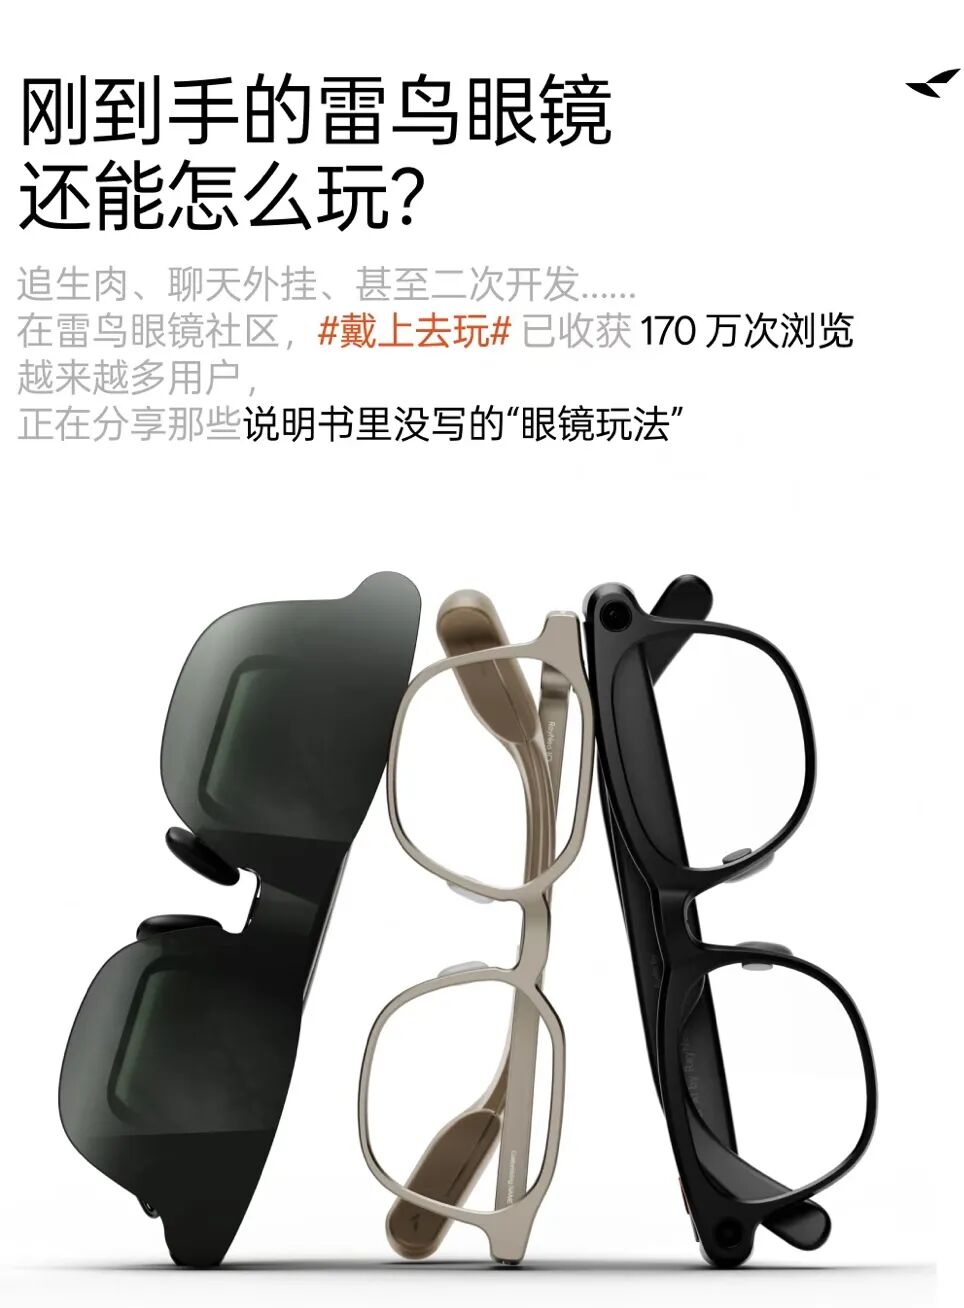
雷鸟创新用数据说话:2026 年一季度中国及全球 AR 眼镜出货量第一,用户破 50 万,覆盖 40 多个国家。X3 Pro 以 8999 元(国补后 7649 元)把双目全彩 Micro-LED 衍射光波导做成量产商品;8 月发布的 iO 系列整机 34 克,蓝湖光波导 OC 区透过率 93%、入眼亮度 1800 尼特,首发价 1996 元起,首批支持
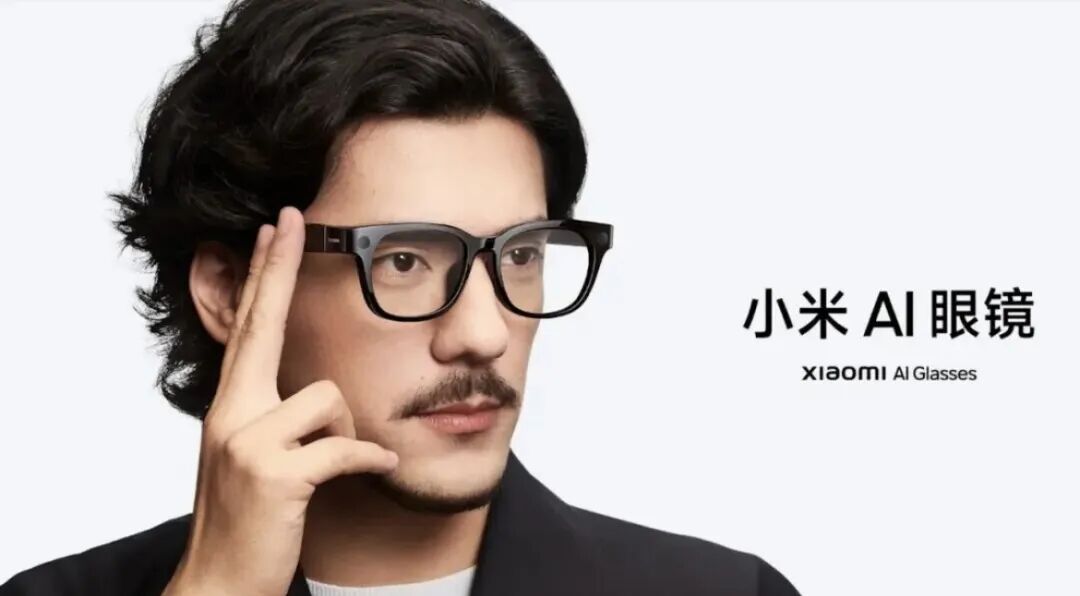
其余玩家动作同样密集:小米 AI 眼镜1999 元起、40 克,京东预约超 2.5 万台;vivo VisionDiscovery Edition 整机 398 克、双目 8K micro-OLED,高管暗示约 1 万元;阿里巴巴发布首款自研 AI 眼镜
海外坐标系里,三星 Galaxy XR以 1800 美元上市,谷歌联合三星推出无显示智能眼镜,而苹果被曝裁掉整个 VR 研发团队、重心转向智能眼镜——这是行业风向最直白的一次注脚。
上游同步起势:歌尔股份在 CES 2026 展出约 100 克、38 PPD、100° 视场角的 4K MR 参考设计;JBD 显耀完成超十亿元 B2 轮融资,走鹃 Ⅱ 彩色光引擎刷出可量产 Micro LED 的最高分辨率;京东方的 OLEDoS 产线加速成本破局。
数据侧冷热分明:IDC 显示 2026 年二季度全球智能眼镜出货 354.7 万台、同比增长 35.3%,但中国市场首次负增长;Counterpoint 口径下二季度全球 VR 头显下滑 18%、AR 设备增长 138%;洛图科技给出中国市场上半年 90.9 万台、销售额 18.8 亿元、同比近乎翻倍,并预测全年 320 万台。
场景:
VR 大空间跑通了商业闭环
终端还在换挡,内容侧已经出现真正收钱的样本。
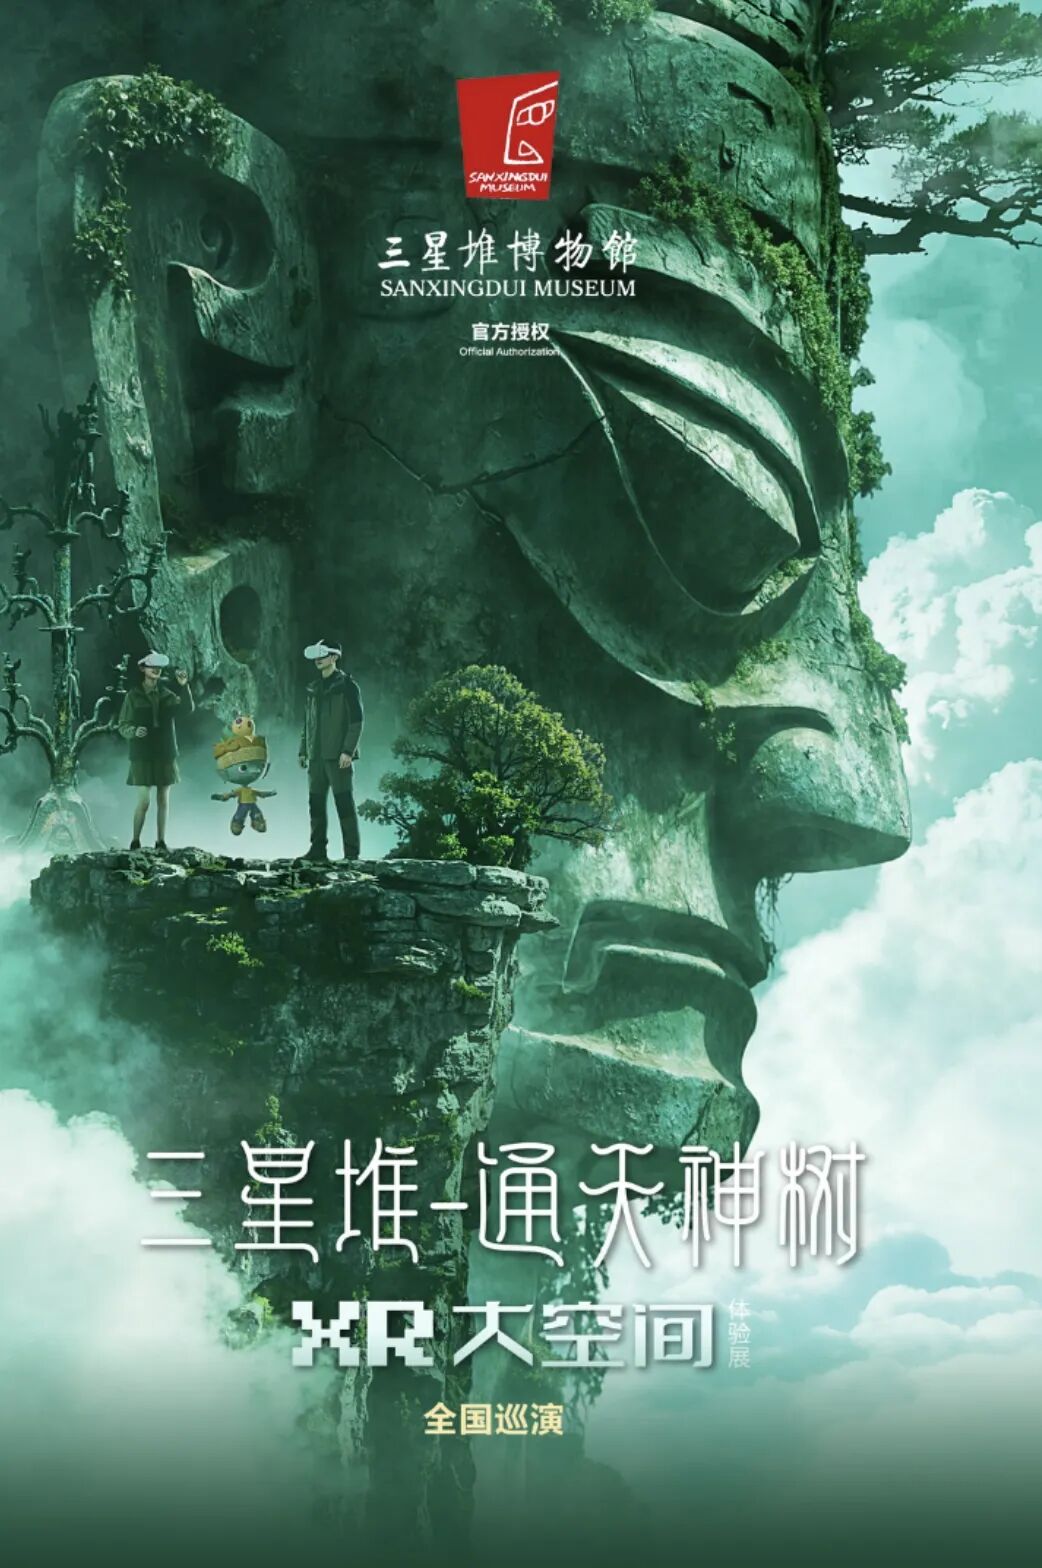
文旅文博最拥挤也最成熟。故宫博物院在数字中国建设峰会亮出数字孪生应用服务平台,支持分钟级响应,并用 AR 让观众"走进"养心殿西暖阁、VR 打卡三希堂。敦煌研究院为莫高窟第 61 窟大空间数字沉浸项目开出 500 万元预算,要把宽 13.45 米的《五台山图》立起来。三星堆"通天神树"XR 大空间在潍坊、贵阳、岚山多地复制,240 平方米自由行走、8K 360° 立体。南京博物院联合商汤打造的《观天下》AI+XR 沉浸展,10 个月吸引 20 万人次。良渚古城遗址公园的"神纹之约"VR 大空间、殷墟题材的《封神前传》、阆中国内首个春节文化主题 VR 全感知体验中心"春启阆苑"、河南渑池的仰韶文化 AI 国风 XR,把史前到商周的文明序列逐一搬进了头显。
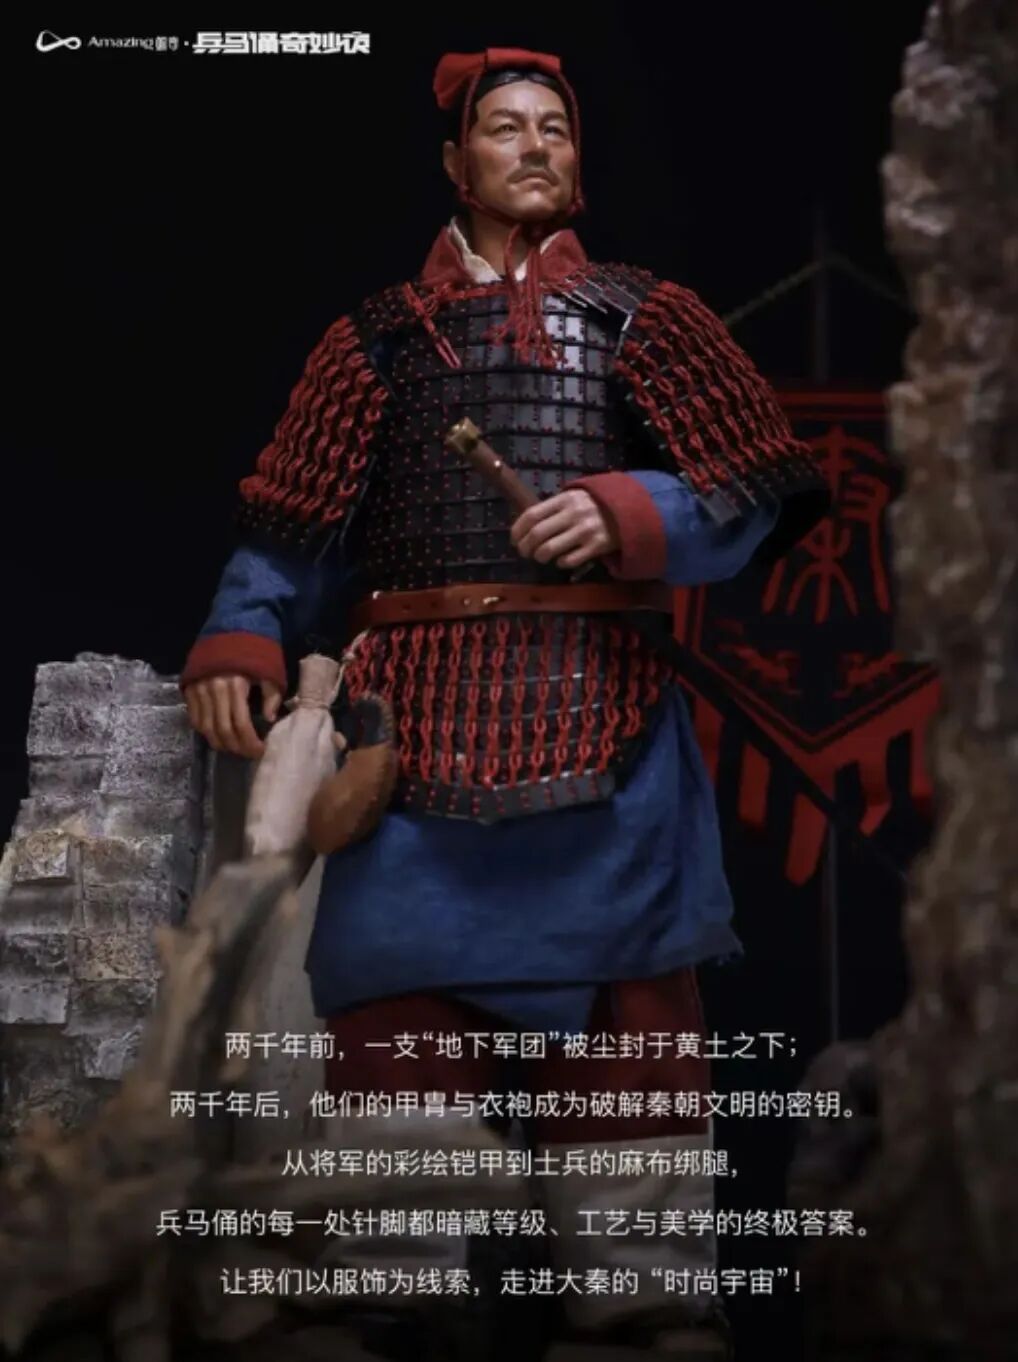
最能说明商业模型的,是秦始皇帝陵的《兵马俑奇妙夜》:累计投入超 2 亿元,2025 年接待超 30 万人次,30 岁以下占 62%,全年营收预计破 1500 万元,游客停留时长从 2 小时拉长到 4.5 小时,带动周边餐饮住宿营收增长 20%,还登上了大阪世博会。
VR 电影在 2026 年拿到制度化身份。国家电影局"龙标"体系下,截至 3 月底申报备案突破 200 部、约 140 部获备案回执、37 部拿到公映许可证;第二批 22 部获批,《一梦入大唐》《龙门金刚》《三体游戏:文明碎片》在列。6 月 24 日起,《虚拟现实电影》头显设备与场所两项行业标准正式实施。西影集团牵头成立国内首个虚拟现实电影技术创新中心并设立专项基金;西安提出打造"全国最大 XR 影厅影院群",目标 XR 电影产业链破千亿。
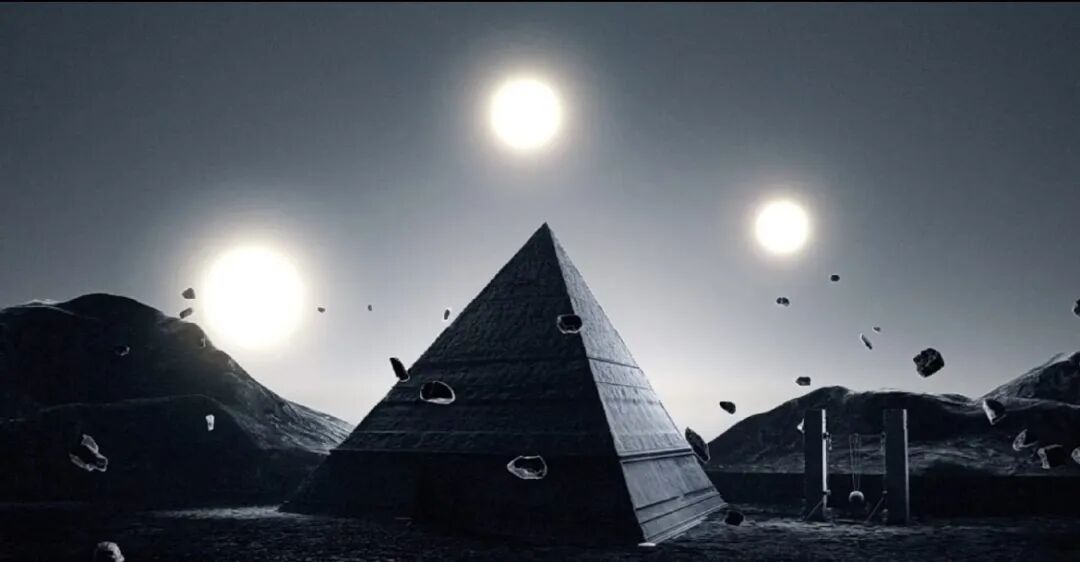
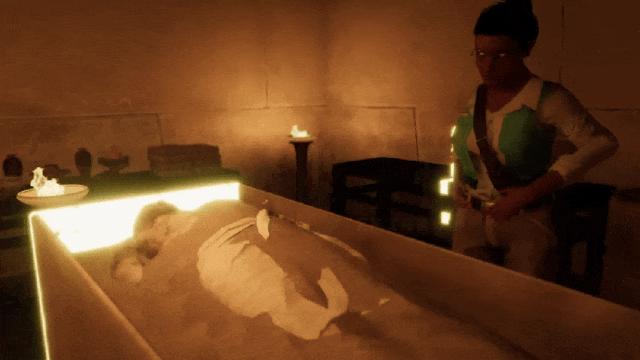
线下 LBE已跑出头部 IP。《消失的法老》全球累计 300 万人次、中国区超 50 万,续作《消失的法老 Ⅱ:建造者之谜》4 月在上海兴业太古汇开幕并四城同步。河南广电与大象元的《唐宫夜宴》XR 版登陆 10 国,成为戛纳电影节首次正式展映的中国 VR 影片,并首次实现 50 人以上同场无线串流。《唐朝诡事录》全感 VR 已在 11 城开店。当红齐天(SoReal)的首钢"一高炉"园区、VeeR的《奇遇山海经》、WooHooo 無弧 XR 智能影院,共同构成线下娱乐新货架。陀螺研究院报告显示,2026 年上半年国内新增 XR 大空间项目 66 个,历史文化题材占比约 29%。
影视工业化也在换血。浙江省电影局与中国电影科学技术研究所在德清揭牌"人工智能+电影虚拟拍摄融合创新实验室",依托博采传媒,数字资产库超 15 万件,制片效率提升 3 倍以上;秀狐科技的 XR 虚拟拍摄方案亮相上合组织国家电影节;利亚德推出 49 克 AR 眼镜并优先服务 B 端;瑞立视的"魔方"虚拟拍摄系统迭代到 2.0。
商业与医疗出现标杆。淘宝 Vision拿下 2025 年苹果设计大奖,是 28 年来首个获此奖的中国互联网平台,小米 SU7 虚拟试驾、大疆无人机避障演示都长在里面;巴黎世家 26 春夏秀直接登陆 Apple Vision Pro。医疗侧,长沙市第四医院用 VR 数字术前谈话把患者理解度从 65% 提到 92%、焦虑评分下降 3.2 分;可孚医疗与 Rokid 打通 CGM 动态血糖与 AI 眼镜的数据通道。教育侧,Rokid 的《AR 未来数字教育实验平台》在多所高校签约共建。
产业:
政策托底、资本回暖
政策是最确定的变量。国务院批复的《扩大消费"十五五"规划》首次把"虚拟现实"写入消费顶层文件,明确发展虚拟现实电影、LED 数字影厅;民政部等 11 部门把虚拟现实康复训练设备列入重点研发目录;商务部等 9 部门鼓励县域消费中的沉浸式体验;教育部等七部门推动 VR 进入特殊教育。仅 2026 年 8 月,国内就发布 XR 相关政策 20 条,覆盖国家部委与北京、福建、广东、江苏、上海、四川、浙江。地方层面,北京经开区出台首个 XR 智能终端专项政策,共享生产平台最高扶持 5000 万元;上海两份"十五五"规划点名数字孪生与沉浸式体验;杭州之江文化产业带瞄准 2028 年千亿级集群。
资本明显回暖。影目科技完成近 10 亿元 C 轮并启动上市筹备;VAST拿下超 10 亿元 A3 战略轮,押注 AI 3D 与世界模型;谷东智能获亿元级融资加码 AR 光波导;微玖光电近亿元融资聚焦 Micro-LED;XREAL单轮 1 亿美元。2026 年 7 月行业融资近 57 亿元、8 月 7.15 亿元,钱重新流向硬件与底层技术。
出海成为第二增长曲线。雷鸟覆盖 40 多个国家,Rokid 进入日本与加拿大,《唐宫夜宴》走了 10 个国家,《兵马俑奇妙夜》去了大阪世博会。中国团队在光波导、Micro-LED 微显示上的工程化能力,正在变成全球供应链的话语权。
但冷静下来,三个问题绕不过去。
第一,出货量在涨,利润未必在涨。洛图科技数据显示,2026 年 7 月中国智能眼镜线上零售 7.4 万台,同比下滑 15.3%、环比下滑 20.9%;IDC 口径下中国市场首次负增长。重 AR 眼镜份额不到三成,主流价位集中在 2000—3000 元的 AI HUD。价格战已打到 1996 元起的雷鸟 iO,硬件毛利被迅速摊薄。
第二,内容同质化严重。VR 大空间上半年新增仅 66 个项目,增速明显放缓;历史文化题材占近三成,大量项目是"同一套技术、换一个文物 IP"。能否持续产出《消失的法老》级别的原创叙事,才是分水岭。
第三,合规与体验的短板在暴露。2026 年 6 月 Rokid 因"乘客用智能眼镜偷拍空姐"风波启动专项整改,隐私边界成为 AI 眼镜普及前必须跨过的坎。MR 头显重量、续航、生态的三角难题依旧——苹果裁撤 VR 团队、vivo 与 PICO 双双延后节奏,都说明"iPhone 时刻"尚未到来。
总之,终端在换赛道,内容在跑闭环,政策在托底。真正的胜负手,是谁能把技术优势翻译成可持续的现金流。
 简体中文
 English