


2026年三季度,具身智能出现两组并行变化:企业、产品与应用持续增加,融资和估值却在季度后段承压;模型能力继续进步,收入真实性与商业可持续性受到更严格审视。行业正面临一次预期与现实的重新校准。
亿欧智库判断,短期降温尚不足以否定具身智能的长期发展趋势,但行业前景已不能替代具体投资判断。接下来的关键,是看清哪些赛道能够形成持续需求,哪些企业能够把技术和交付能力转化为可持续增长。
一、Q3后段出现降温信号,行业前景与投资回报需要分开判断
Q3后段的降温主要体现在资本预期、交易质量与投入节奏,技术迭代和应用探索仍在推进。行业前景与投资回报需要分开判断,投入规模和交易价格都应接受真实需求与经营成效的检验。
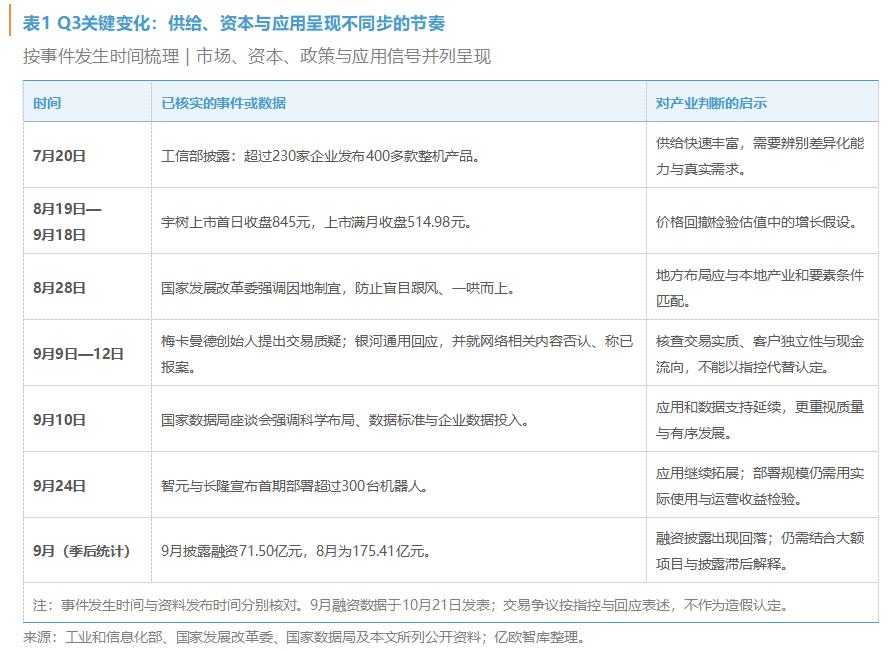
供给扩张使需求验证更加紧迫。7月20日,工信部披露,已有超过230家企业发布400多款具身智能整机产品。8月28日,国家发展改革委提出立足本地资源禀赋和产业优势,防止盲目跟风、一哄而上。产品增多扩大了技术探索范围,也使同质化竞争、重复建设与客户不足的问题更值得关注。
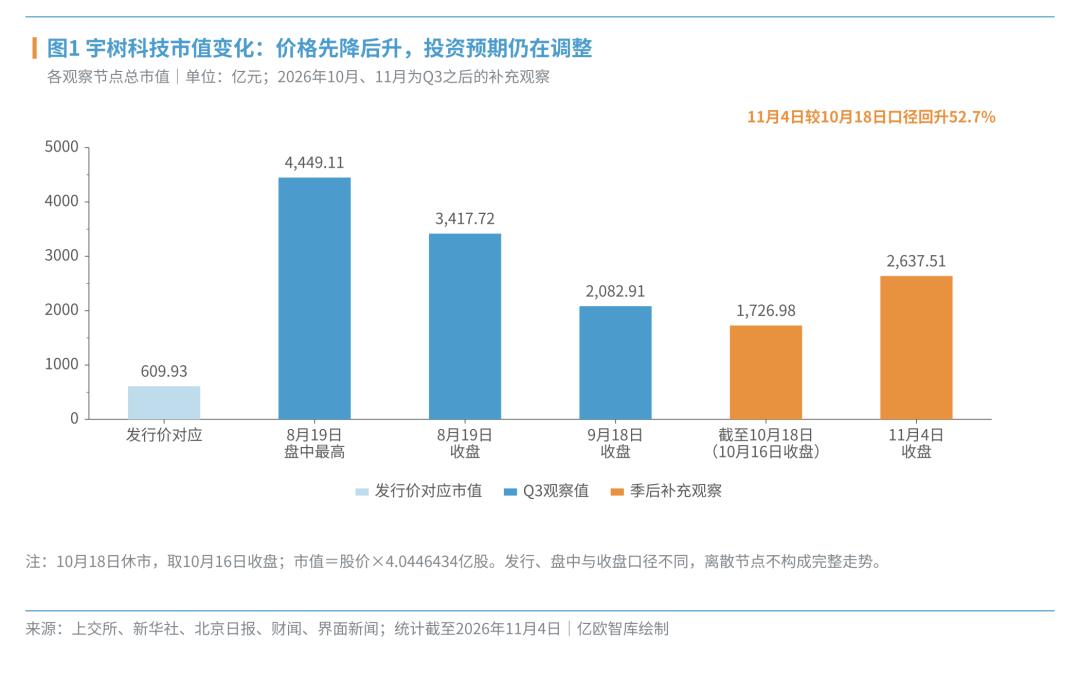
市值先降后升,资本预期持续接受检验。宇树科技8月19日上市,首日收盘总市值约3,417.72亿元,9月18日降至2,082.91亿元,回落39.1%。补充观察显示,截至10月18日约为1,726.98亿元(当日为周日,取10月16日收盘);11月4日回升至2,637.51亿元,较前一节点增长52.7%。个股波动不能代表全行业,却说明产业增长空间与投资价格必须分别评价。
交易争议把收入质量推到台前。9月9日至10日,已上市的梅卡曼德创始人邵天兰质疑部分企业借助数采中心、租赁等交易形成不真实、不可持续收入,并点名银河通用。媒体报道的质疑涉及设备销售、数据采购与资金回流。银河通用9月10日回应坚持研发与真实应用;9月12日又否认网络流传的公司及管理团队相关内容,并称已报案。上述指控和回应尚不能作为审计或监管确认造假的依据,却提出了必须核查的问题:谁实际付费、设备是否使用、收入能否持续。
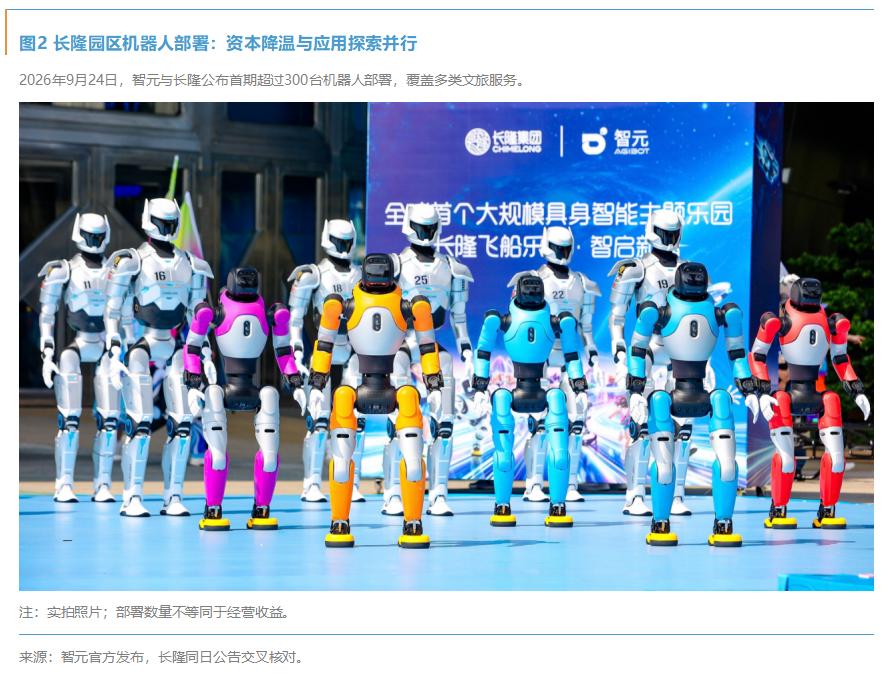
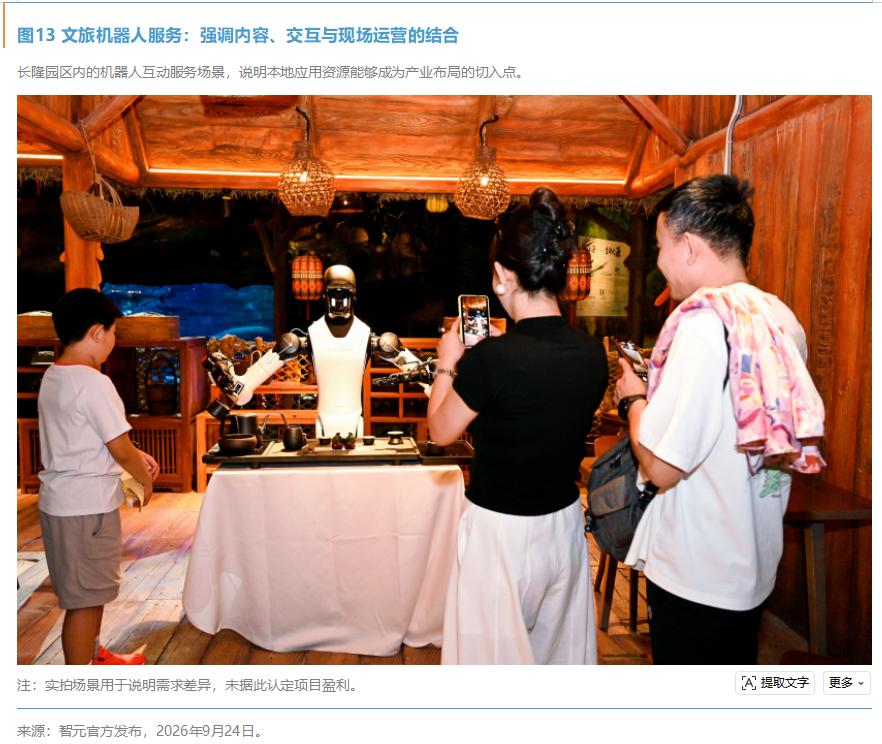
融资降温与应用扩展在同一季度发生。9月披露融资额低于7月和8月,但仍有十亿元级融资;9月10日,国家数据局继续支持企业增加数据投入,强调科学布局。9月24日,智元与长隆宣布首期部署超过300台机器人,覆盖演艺、导览等场景。资本趋于审慎,应用探索并未停止。局部投入和估值过热的风险值得警惕,仍须逐项检验交易、使用成效与回报条件。
二、六维证据指向短期调整,真实需求与技术进步仍支撑长期发展
综合研判:短期调整预期与投入节奏,长期机会取决于需求兑现和企业能力
六维证据支持“短期降温不改长期趋势”:资本与政策要求投入更加审慎,技术、销售和应用又提供了持续发展的依据。当前更接近预期、交易质量与投入节奏的阶段性校正,尚不足以据此判断产业需求全面收缩;调整持续多久,仍取决于后续技术和经营进展。
长期增长也不会平均分配给所有赛道和企业。需求强度、技术门槛、成本收益与竞争结构决定赛道空间;产品复用、稳定交付和客户经营决定企业能否获得增长;交易价格则决定增长能否转化为投资回报。
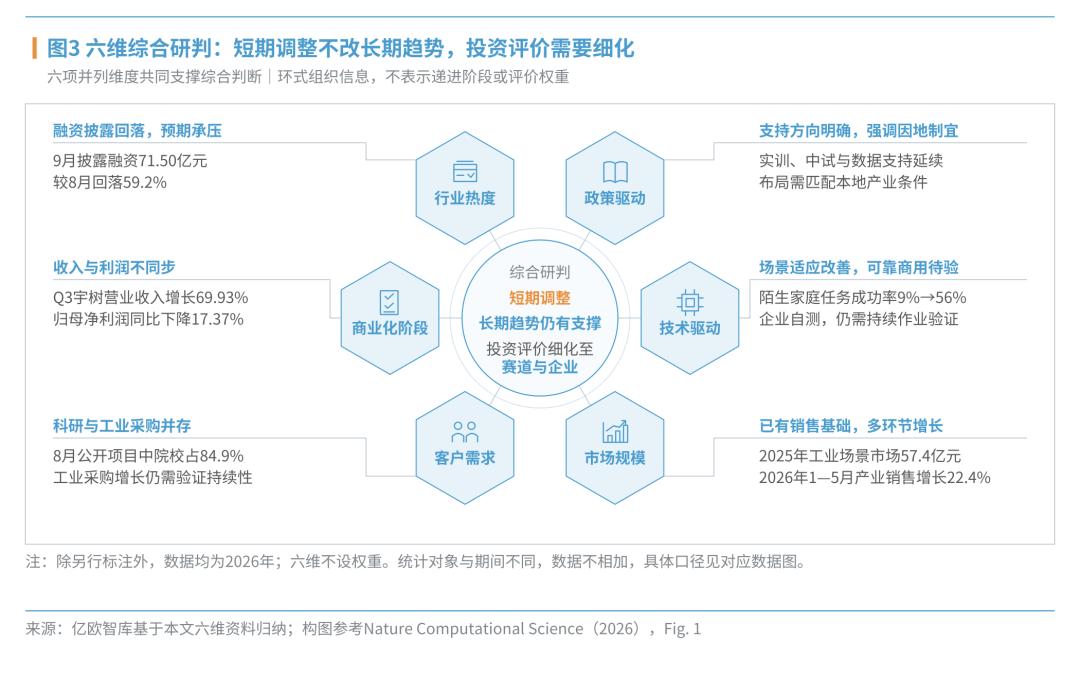
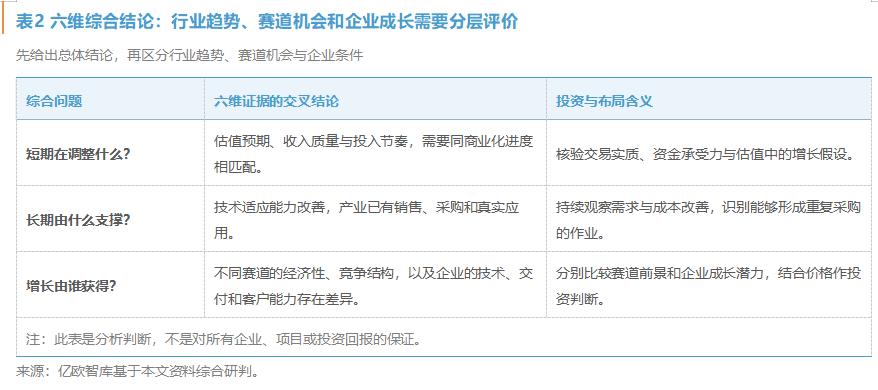
以下从行业热度、政策驱动、技术驱动、市场规模、客户需求与商业化进程六个维度,分别说明上述判断的证据与边界。
行业热度:融资金额回落,资金更关注可验证的经营进展
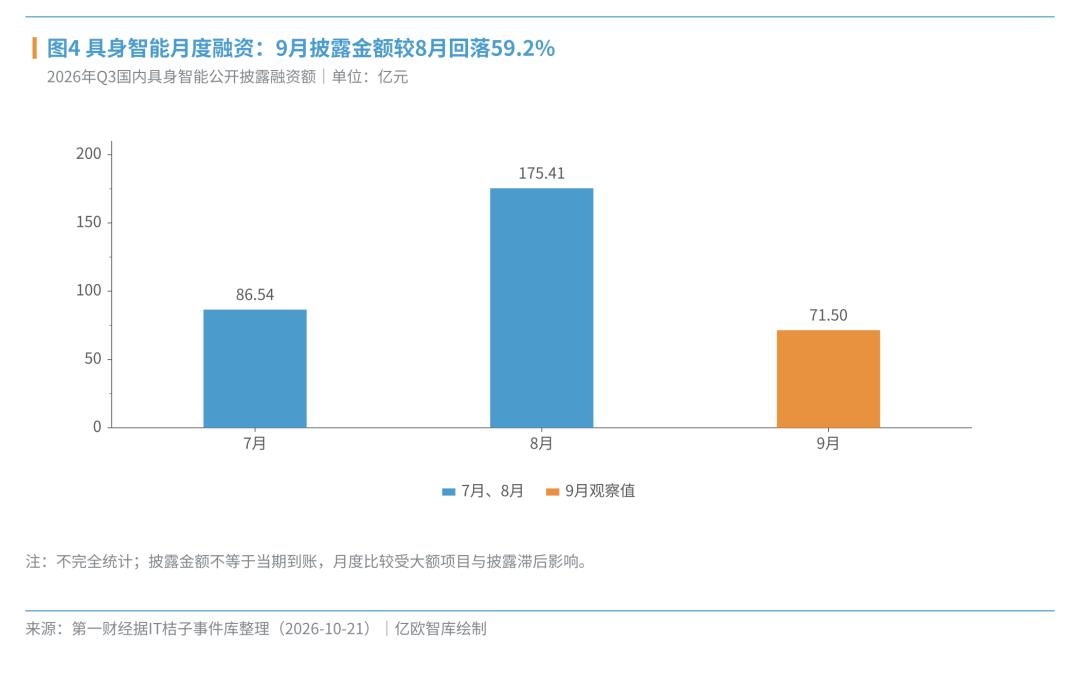
融资降温尚不等于资金全面退出,需求明确、经营进展可验证的项目更有说服力。第一财经据IT桔子事件库梳理,7—9月披露融资额分别为86.54亿元、175.41亿元和71.50亿元,9月较8月下降59.2%;地瓜机器人、苏度科技等仍获十亿元级融资。该报季后采访也显示,部分机构更关注真实订单与现金可支撑时长。
政策驱动:政策支持延续,地方布局更强调产业适配与使用成效
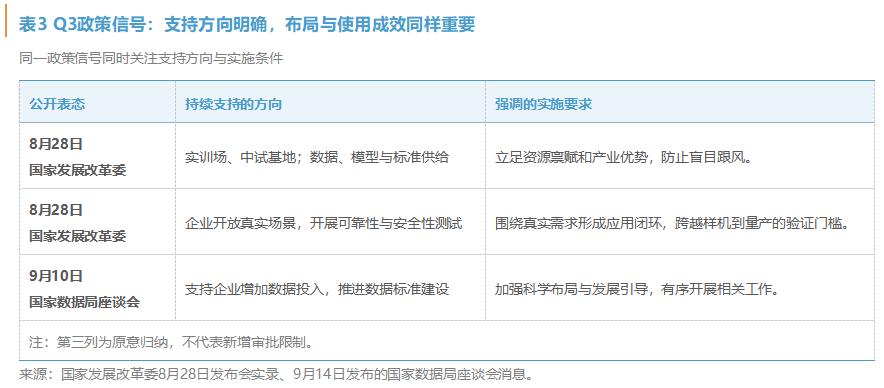
政策支持延续,地方布局更强调产业适配、真实需求与使用成效。8月28日,国家发展改革委既支持实训场、中试基地及数据、模型、标准建设,也强调围绕真实场景、真实需求推进应用。9月国家数据局座谈会延续这一方向。支持创新与约束盲目投入并行,地方不仅要比较招商数量和建设规模,更需说明本地有什么客户、配套与运营条件。
技术驱动:陌生环境作业能力改善,可靠性与经济性决定落地速度
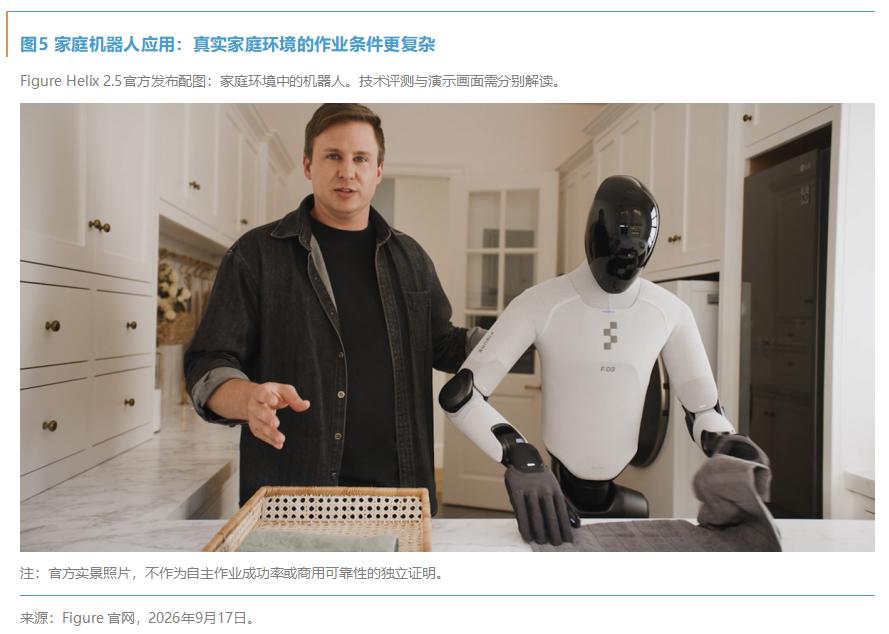
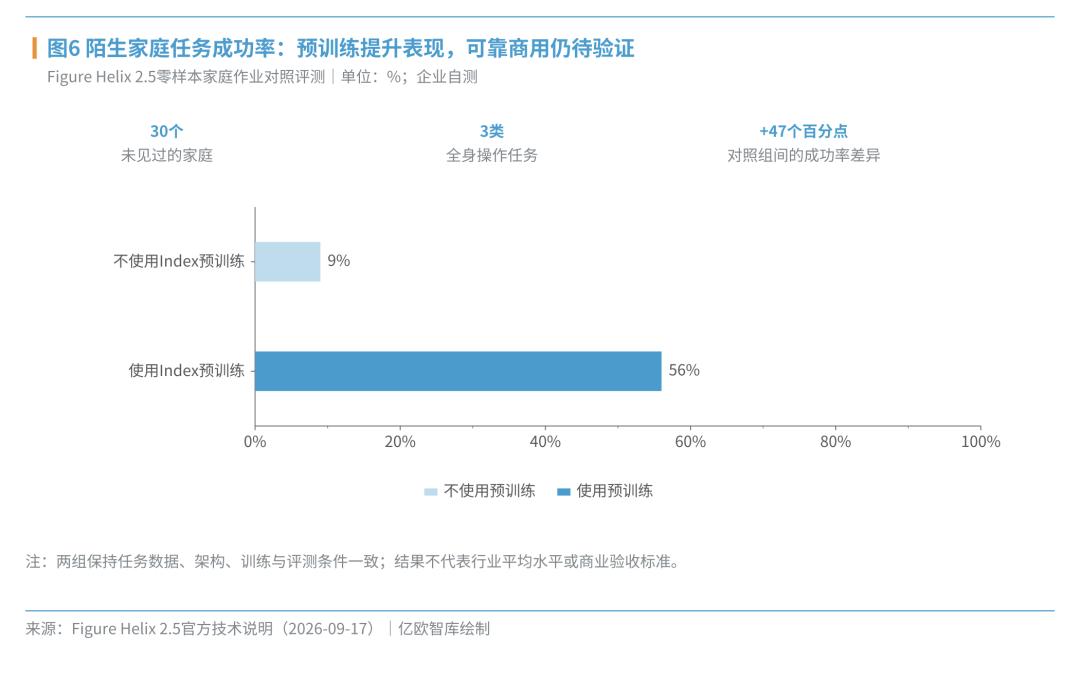
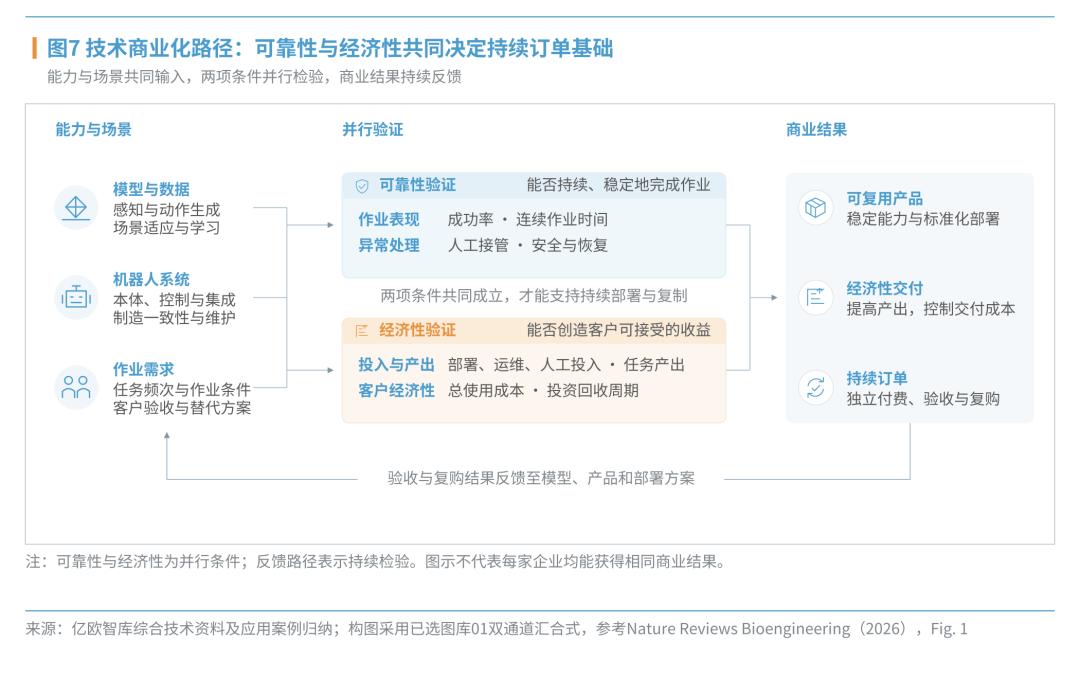
新环境适应能力正在改善,可靠性与经济性仍决定落地速度。9月17日,Figure公布Helix 2.5在30个未见过的家庭中执行三类任务的测试。在其他条件固定的对照下,Index预训练将零样本任务成功率由9%提高至56%。9月,宇树也分批开放UnifoLM-WLA-1.0模型与代码。企业自测的56%仍不能等同于可靠商用,商业验证还应追踪稳定作业、人工接管、异常恢复与部署成本。
市场规模:市场已有收入基础,增长空间仍需落实到具体作业
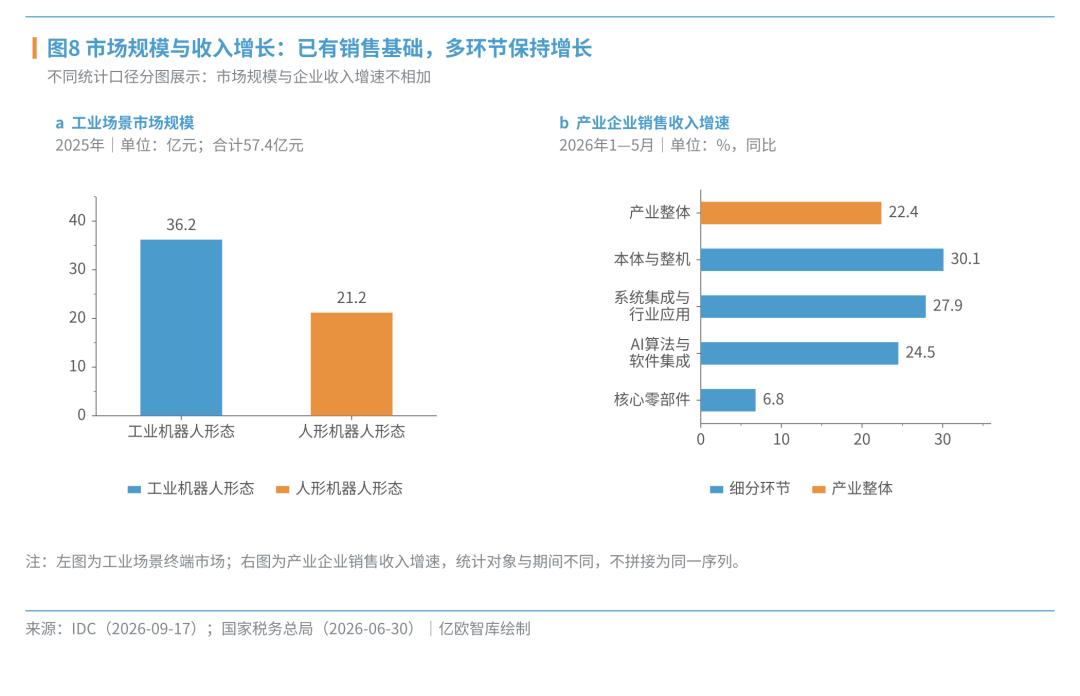
市场已有销售和增长基础,近期空间仍需落实到具体作业及其经济性。IDC统计,2025年中国工业具身智能机器人市场约57.4亿元。税务数据显示,2026年1—5月具身智能产业企业销售收入增长22.4%,整机、应用服务等环节均有增长。赛道测算应回到任务数量、采用比例、成交价格与部署周期,并比较机器人相对人工及既有自动化方案的完整使用成本;不能把所有可替代劳动直接计为近期市场。
客户需求:客户采购目的不同,持续付费与复购更能说明赛道前景
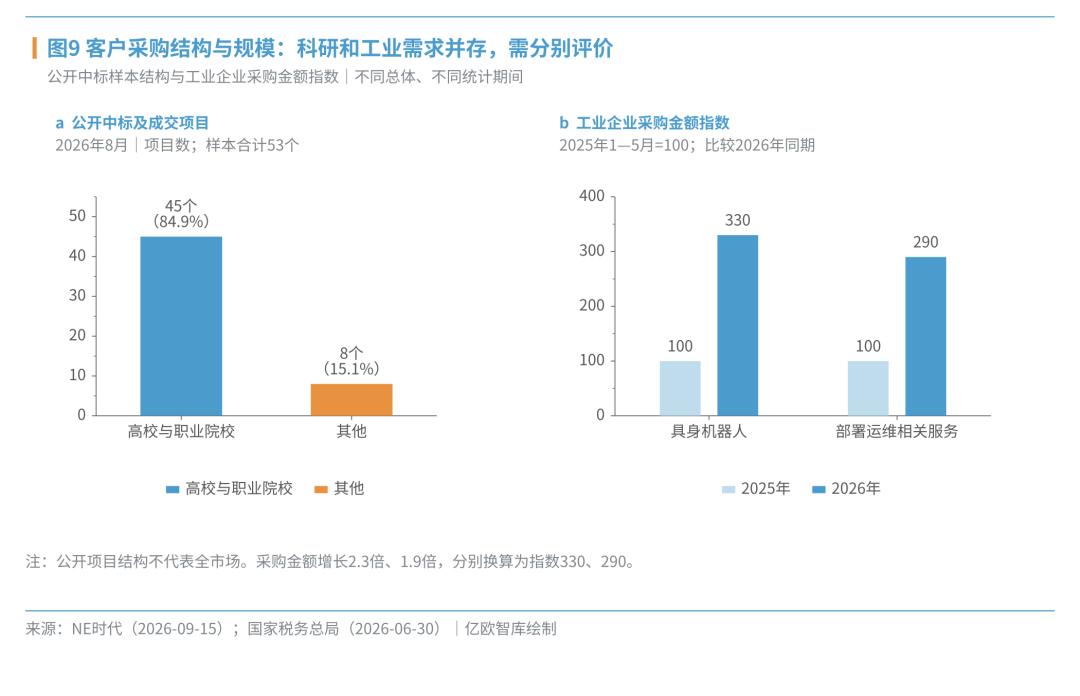
持续付费和复购更能说明赛道前景,科研与工业采购需要分别评价。NE时代收录的8月53个相关中标及成交项目中,高校和职业院校占45个;另一口径下,税务数据表明2026年1—5月工业企业采购具身机器人金额增长2.3倍,部署运维相关服务采购增长1.9倍。两类采购均有真实需求,公开招投标结构不能代表全市场。
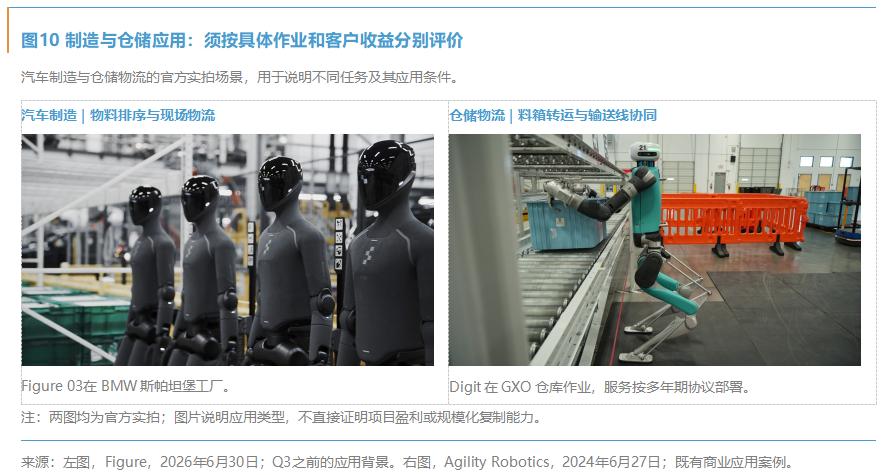
应用的收益逻辑也不同:BMW工厂的物料排序、GXO仓库的料箱转运关注作业效率与协同;长隆的演艺、导览与互动服务更依赖内容和现场运营。需求核验应追踪独立客户付费、设备使用与复购,区分平台建设采购和终端生产经营需求。
商业化进程:收入增长尚未同步转化为利润,企业潜力要看能力积累与经营质量
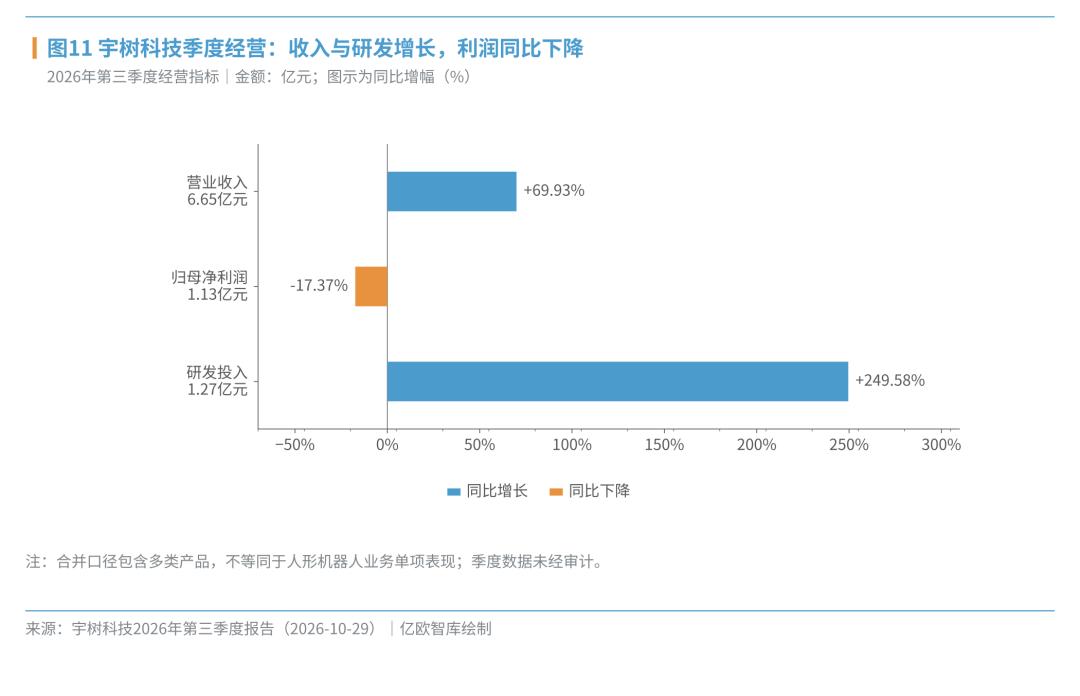
企业成长潜力要同时看能力积累和经营质量,收入增长尚未同步转化为利润。宇树科技季后披露,Q3营收6.65亿元,同比增长69.93%;归母净利润1.13亿元,同比下降17.37%;研发投入1.27亿元,同比增长249.58%。研究既要看研发能否形成可复用产品和差异化能力,也要追踪交付成本、复购与现金回收,检验规模扩大能否改善经营质量。
三、看清赛道前景与企业成长潜力,才能形成有依据的投资与布局决策
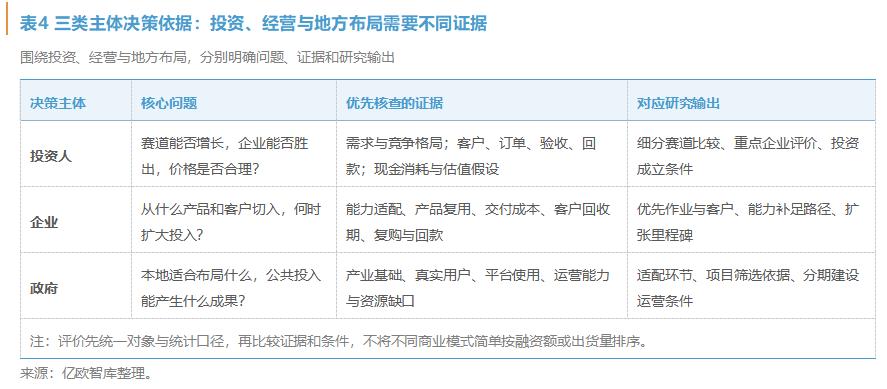
当前的投资与布局,需要把产业前景落实为可验证的决策依据:投资人检验赛道、企业与价格,企业验证产品与客户,政府围绕本地产业基础和运营条件分期投入。
投资人:先比较赛道,再检验企业与价格。按应用任务和价值链划分研究对象,比较真实需求、增长速度、利润来源与进入壁垒;对重点企业核验技术优势、产品复用、交付能力、客户独立性、收入与现金流。结合技术成熟度(TRL)、制造成熟度(MRL)、商业成熟度(CRL)评价成长条件,再检验当前价格隐含的增长和盈利要求。
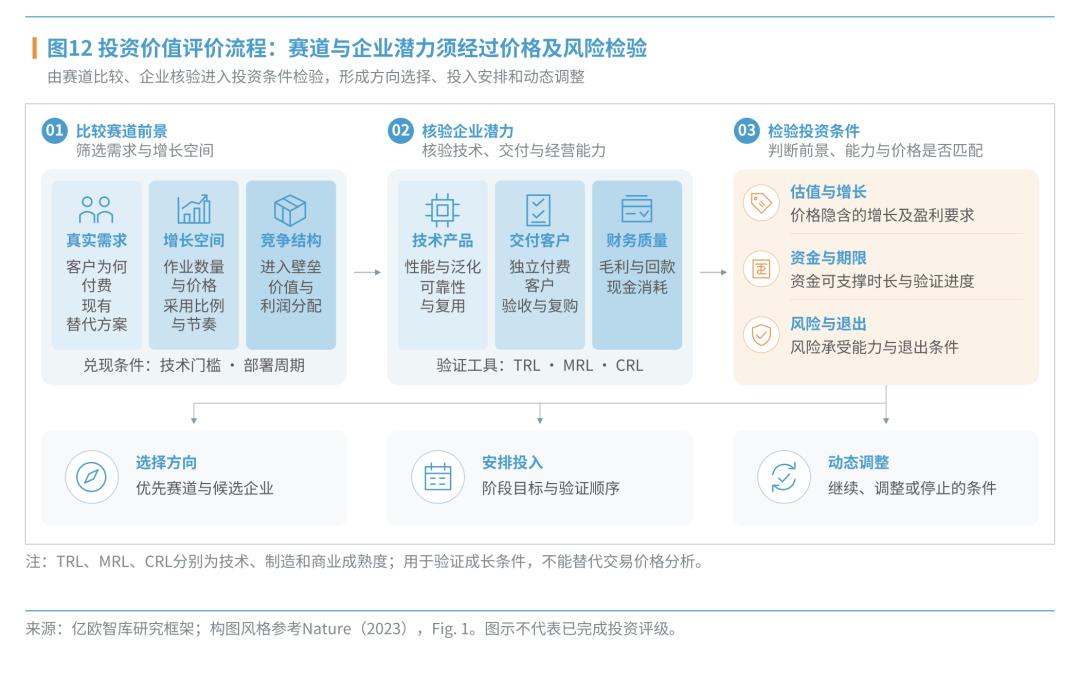
企业:以可复制的客户价值支撑扩张。从技术积累和客户资源出发,选择优势可发挥、能力可补足的作业环节。用成功率、人工接管、部署工时与总使用成本(TCO)检验产品,依据验收、复购和回款逐步扩大投入;比较自主研发、合作和并购的时间、成本与风险。
政府:把因地制宜落实到具体产业和运营条件。先识别本地制造、物流、文旅等需求及零部件、人才和平台基础,再选择整机、配套、应用或数据环节。公共平台应明确服务对象、付费意愿与运营主体,分期投入,以设备使用、外部付费和本地应用成效评价建设成果。不同地区无需复制同一种产业链布局。
 简体中文
 English