


AI抬高学习门槛,并不会消灭学习需求。
10月28日,美国在线教育公司Coursera(NYSE:COUR)发布了2026年第三季度财报。这是该公司完成与Udemy合并后的首个完整季度,营收与调整后EBITDA均超出市场预期,但下季度指引不及预期,导致股价盘后下跌。
Coursera2026年第三季度营收为3.767亿美元,同比增长94%,超出市场预期2.2%。营收的大幅增长主要来自2026年5月11日起并入的Udemy业绩;若剔除并购影响,内生口径下营收实际同比下降约3%。
GAAP净亏损为2560万美元,较上年同期的860万美元亏损明显扩大;GAAP每股亏损为0.10美元,上年同期为0.05美元。调整后每股收益为0.21美元,超出市场预期16.9%。
财报发布后,Coursera股价盘后下跌约8%至4.27美元。市场担忧的核心在于:虽然合并带来了显著的营收增长和利润率改善,但内生增长动力(尤其是消费者业务)仍然疲软,且短期指引未能展示出足够的复苏迹象。
Coursera CEO Greg Hart在电话会中强调,合并整合速度快于原计划,预计到年底将实现超过1.5亿美元的年化总成本节约,远超原定24个月完成1.15亿美元净协同效应的目标。产品层面,公司透露了AI原生的自适应技能平台的进展,计划于2027年上半年向企业客户广泛开放。
此外,财报中披露的运营指标显示,生成式AI相关课程注册速率从2025年的每分钟25次提升至2026年的每分钟40次以上,批判性思维课程注册量同比增长超过100%。
01 财务改善与营收压力并存
CourseraQ3收入3.77亿美元,调整后EBITDA近6200万美元,利润率约16%,同比扩张超800个基点、翻倍。
但标准化收入同比下降约3%,消费者业务尤其疲软。
Greg Hart开篇提到:“我们正在如承诺般强化财务状况。报告的调整后EBITDA利润率同比扩张超过800个基点,翻倍至约16%。与此同时,我们的营收轨迹,尤其是消费者业务,仍低于我们的增长目标。我们继续专注于我们能控制的事情,而这从整合开始。自5月以来,我们精简了合并后的组织,整合了我们的上市团队,并围绕统一的产品愿景和路线图达成一致。”
管理层明确把重点放在“能控制的事”上——整合与成本。Greg Hart说:“整合是基础,而非终点。其目的是创造运营纪律、专注和投资能力,以构建下一步。改善我们的增长轨迹需要纪律性执行和能为客户创造显著更多价值的产品。”
今年5月11日,Coursera与Udemy的合并正式交割,目前公司正推进合并后的生态系统,到年底实现超1.5亿美元年化总成本节约,支撑1.15亿美元年化净协同目标,合并进程也极大提前。
整合动作包括:精简合并组织、消除重叠职能重复、7月整合上市团队、统一全球客户覆盖。
这是本季最硬的执行成果,Greg Hart说:“我们现在预计到年底将实现超过1.5亿美元的年化总成本节约。这些节约支撑了交易1.15亿美元的年化净协同效应目标,我们有望在交易完成后仅八个月就实现该目标,而原计划为24个月。”
02 战略核心:AI原生技能平台Project Helix
Greg Hart把Project Helix定位为“一号优先事项”,他说:“绝对是,Project Helix是业务的未来,也是两个平台的未来。”
Greg Hart介绍了Project Helix的产品逻辑,包括以下功能:
第一,技能智能:把自然语言表达的业务目标转化为所需技能与发展路径;
第二,个性化应用学习:持续适应学习者角色、目标、进度与组织情境,把学习带入工作流;
第三,证明(Proof):评分评估、动手实践、认可证书,提供“能做什么”的证据。
“Project Helix目标是证明一个人能做什么,而不仅仅是完成了什么。”Greg Hart说。
在他看来,在企业规模上连接可信学习、相关情境和可信证明,将是Helix的差异化所在。
今年9月,Coursera合并 Udemy 后开了一个年度旗舰客户大会 FWD Virtual,早期以线上虚拟形式为主,后续延伸至各地举办区域场次。Project Helix在大会上首次向客户预览。
接下来将分阶段推进,与精选设计伙伴共创。目标2027年上半年实现广泛企业可用,消费者随后跟进。
明确不假设2027年有Helix实质性收入贡献:“我们不会在证据支持之前,假设Helix驱动的增长贡献。”
03 需求侧逻辑:AI抬高学习门槛,并不会消灭学习需求
在Greg Hart看来,AI 抬高的是学习的门槛,而不是消灭学习的需求——它让“获取答案”变得廉价,却让“构建可验证的能力”变得稀缺。
他用两组数据构建论证:
(1)投资与人才准备度的鸿沟,“高盛估计,2026年全球AI相关投资将达到约1万亿美元……德勤发现,43%的商业领袖表示其组织在AI技术基础设施方面准备充分,而只有20%的人对人才方面持同样看法,差距超过二比一。”
(2)聊天机器人损害学习的实证,“使用通用聊天式界面使练习题表现提高了48%。但当考试时在没有AI的情况下,这些学生的表现比对照组差了17%。令人鼓舞的消息是,设计有学习防护措施的导师在很大程度上减轻了这种负面影响。”
由此他得出核心判断:“如果在线学习的价值仅仅是获取信息,AI使这种价值更容易被复制。持久价值在于可信的专业知识、有效的练习和反馈,以及可信的证明,证明人们能够完成工作。”
同时,他还引用2026 年《全球技能报告》(第八版,首次基于 Coursera + Udemy 合并生态数据)指出,学习者的行为正在发生可量化的结构性变化,学习者不是在技术 AI 技能和人类技能之间做选择,他们正在同时构建两者。
这表现在:
第一,GenAI 学习需求持续加速。“在我们的平台上,GenAI课程的注册率从 2025 年的每分钟 25 次增加到 2026 年的每分钟 40 次以上。”
一年内注册速率提升约 60%,反映 AI 技能需求仍在快速扩散。
第二,人类技能同步升温,与此同时,批判性思维课程注册人数同比增长超过 100%。增速甚至高于GenAI课程的注册,说明学习者并未因 AI 兴起而放弃“软技能”。
在Greg Hart看来,AI 越强,越需要“会用 AI 的流利度”+“判断 AI 输出、定义问题、推动变革”的人类判断力。
在此背景下,Coursera的合作伙伴持续扩大,如新伙伴包括哈佛商学院在线(领导力与商业战略课程),GitHub(代理式 AI 与现代软件开发相关课程)等,覆盖“技术 AI”与“人类技能”两端。
04 生态系统:3.1亿学习者、近1.2万企业客户、双讲师体系
合并后的生态已覆盖超过3.1亿学习者,服务超160万付费订阅者和近1.2万企业客户。
但真正的护城河不是这些总量数字,而是两套互补的讲师体系:Udemy带来近10万名讲师组成的全球社区,价值在于“响应速度”——工具、角色和技能快速变化时,从业者能迅速把最新实践转化为课程;Coursera则依托425+大学、领先企业和专业机构的深厚关系,提供可信教学与受认可证书。
用Greg的话说,合并后,二者共同构成“更广泛、更响应性的基础”,Udemy解决“快”,Coursera解决”信“,而Helix要做的,是把两者围绕同一学习目标编排起来。
Q3的生态扩展正是这套互补结构开始产生化学反应的证据。FWD大会上,公司一次性宣布16个新大学与行业伙伴、25个新专业证书,且刻意拉开领域跨度:哈佛商学院在线补领导力与商业战略,GitHub补代理式AI与现代软件开发,美国医学会和台北医学大学则伸向医疗健康与生命科学……
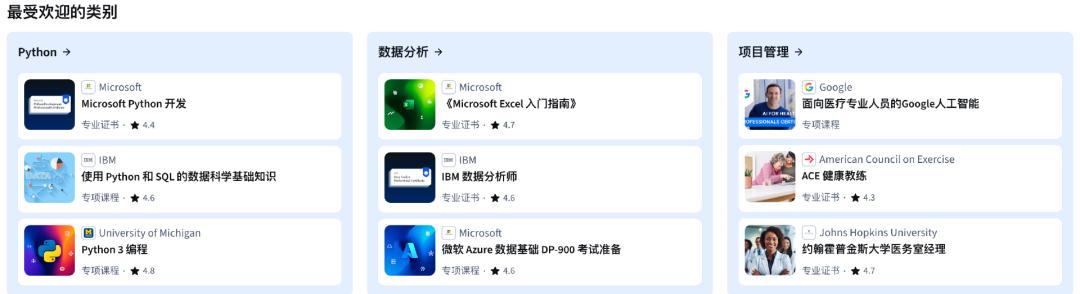
不押注单一赛道,本身就是在为Helix的技能图谱积累跨行业权威供给。
Anthropic本季度将其Coursera目录几乎翻倍,新增10门课程并计划每月更新,把“课程目录”变成了跟随AI演进而滚动更新的动态资产。
两个“跨平台实验”更耐人寻味,如Udemy讲师Ryan Ahmed博士把一系列Claude课程改编为Coursera专项,成为2026年最成功的新发布之一……
这也是Helix正在做的事情,即跨平台利用专业知识,将来自不同专家的内容围绕学习者的需求整合在一起。
供给方本身也在参与设计。马德里首届合作伙伴与讲师论坛上,来自大学、行业和讲师社区的80多位领袖直接与团队协作AI原生学习的未来,数位已加入设计工作。
这背后的逻辑是,Helix若要把专家知识转化为自适应学习、练习、评估与证明,就必须让知识提供者从一开始就参与进来。
串起来看,管理层想表达的是一个“复利”结构:可信的机构专业知识、从业者的响应速度、广泛的分发能力,再加上Helix日益智能的编排能力——四者组合会随时间让生态对每位参与者都更有价值。
05 财务细节与展望
Q3关键数字
本季收入3.77亿美元,报告口径同比+94%;毛利润2.4亿美元,毛利率64%;
运营费用1.86亿美元,占收入49%,同比下降120个基点,反映销售营销效率提升与公司职能重复的减少;净利润5700万美元,占收入15.2%;
调整后EBITDA近6200万美元,利润率16.3%,同比扩张超800个基点、实现翻倍。
需要特别注意的是,2026年调整后EBITDA中包含每季度约1000万美元的购买会计收益,这一收益在未来几年将减弱,因此当前利润率存在一定"虚高"成分,2027年对比时会形成逆风。
现金流与资产负债表
经营现金流1550万美元,同比下降54%。
自由现金流460万美元,较上一季度的-3260万美元转正,但同比大幅下降83%,主要受并购相关成本影响。
本季度回购约1810万股,耗资1.02亿美元。
分业务表现
企业业务(Enterprise)营收2.009亿美元,同比增长214%,是增长最快的板块,得益于Udemy企业业务的并入以及多年期合同的韧性。
消费者业务(Consumer)营收1.758亿美元,同比增长35%。订阅收入保持增长,但一次性购买和交易型产品承压,且漏斗领先指标有所走软。
付费订阅用户达到168.7万,同比增长30%。
Q4指引
公司预计Q4收入3.58–3.66亿美元,调整后EBITDA 5500–5900万美元,对应16%的利润率,正好达成6月设定的Q4目标。分部层面,企业增长预计大致持平,消费者则因漏斗领先指标走软而进一步减速。
全年2026指引
全年收入指引在原有区间内收窄至12.29–12.37亿美元,按标准化基础相当于15.03–15.11亿美元;全年调整后EBITDA利润率维持约14%的目标(上季度已上调)。需注意这一按报告口径的利润率高于标准化等效值,且包含未来将减弱的购买会计收益,股东信中提供了对应的标准化视图与建模参考。




 简体中文
 English