


10 月 26 日,Anthropic终于把招股书摊到了桌面上。翻开第一页就是冰火两重天:
一边是二季度收入 115.6 亿美元、同比暴涨 14 倍,第一次实现 GAAP 经营盈利;
另一边是十个月里签下、加起来接近 1 万亿美元的算力合同,相当于它年化收入的 22 倍。
海豚君在今年 1 月的《深扒 Minimax 与智谱:大模型,算力强度与融资耐力的绝杀?》里问过一个问题:大模型到底是一门什么生意?当时的答案并不乐观——这是一门把资本密集型业务"全部摊在利润表上"的生意,收入跑得再快,也追不上一代比一代凶猛的训练投入。
九个月后,Anthropic 的招股书第一次给出了一个"追上了"的样本。但追上的代价是什么?这次海豚君就结合招股书,认真回答四个问题:
1)Anthropic 卖的是什么,钱从哪里来?
2)推理到底赚不赚钱?和智谱、
3)万亿美元的算力账单,收入要涨到多少才扛得住?
4)亚马逊、谷歌、博通们送来的钱,是投资,还是买订单?
以下是详细分析
01 toB 生意内核:卖 Token"智能",按量收费
Anthropic 的生意模式说穿了很简单:按 token(模型处理文本的计量单位)卖"智能"。2026 上半年 163 亿美元收入里:
a. 用量计费型收入:按调用量计费的消耗型收入(API(应用程序编程接口)、Claude Code 等)131 亿美元,占了八成;
b. 订阅型收入:企业版、Pro/Max 这些订阅只有 32 亿美元,占两成。
这个占比,在海豚君看来,只说明两个问题:a. 定价贵,KA(Key Account,大客户)客户多,KA 用户一般直接以消耗为主;b. 模型使用忠诚度还是问号,用量型消耗不绑定模型,有更好更便宜的模型出来,用户不愿用年费型合同绑死自己到底用哪个模型。
而客户结构确实也是这样反映的:
KA 客户:年付费超过 10 万美元的客户,从 2023 年末的约 20 家,暴涨到 2026 年 9 月末的超过 11900 家,贡献了上半年 74% 的收入;这其中,付费超 100 万美元的客户超过 1900 家,超 1000 万美元的约 250 家。
不过好的是,Opus 推出,客户渗透率拉升,客户集中度在下降,前五大客户的占比从 1Q26 的约 36% 降到 3Q26 的约 21%。
02 “超模” vs“超云”:终有一仗?
渠道博弈:大模型 vs 云平台,到底话语权谁更强?这里看起来云平台的分发能力不容小觑:
Anthropic 今年崛起中,渠道分销越来越重要:
亚马逊 Bedrock、谷歌 Gemini 企业平台、微软 Foundry 这三个"收银台” 给它贡献的收入,从 2023 年的 11% 一路涨到 2026 上半年的 48%,应收账款里更有 58% 挂在云厂商身上。
因 Anthropic 和终端客户直接签约、自己是"主要交付义务的主要责任人",公司收入按毛收入入账,付给云厂商的渠道分成计入销售费用。
这笔"过路费"不小:海豚君推算,渠道费占云市场收入的比例,从 2025 年的约 16–18%,跳到了 2026 上半年的约 35%。
背后是超级云大厂有长期客户积累下的渠道分发力、有大量资本投入下的云算力储备,而大模型作为投资黑洞,有限资源只能用在模型研发上,客户开发精力不足,更没有额外的资金来大量储备算力。
但超模如 Anthropic 资金充裕之后,大概率会尝试自建 AI 云 Token 工厂,增强官网渠道力和后端自建算力。
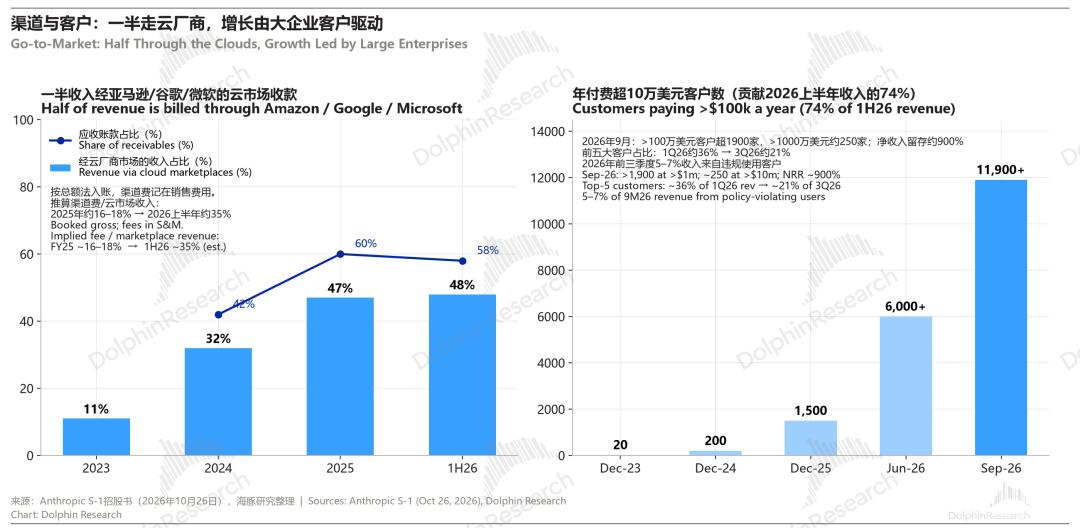
图 1:渠道与客户结构注:渠道费率为推算值。2026 上半年"销售、市场与合作"费用 31.68 亿美元,渠道费同比增加约 27 亿美元(上年同期该项总额仅 1.2 亿),对应云市场收入约 78 亿美元(48%×162.86 亿),比例约 35%;2025 年同口径约 16–18%。
03 推理躺赚、训练吞金:85% vs 45%,两个毛利率背后的真实经济账
招股书最亮眼的一组数字是剪刀差:
2Q26 收入同比 +1368%,同期算力与基础设施费用只 +300%。算力费用占收入的比例,从 1Q25 的 251%,五个季度一路降到 2Q26 的 48%,经营利润率从 −249% 翻成了 +8%,调整后 19%。
在所有大模型上市公司中,终于看到了一家收入增速追上模型训练投入的。
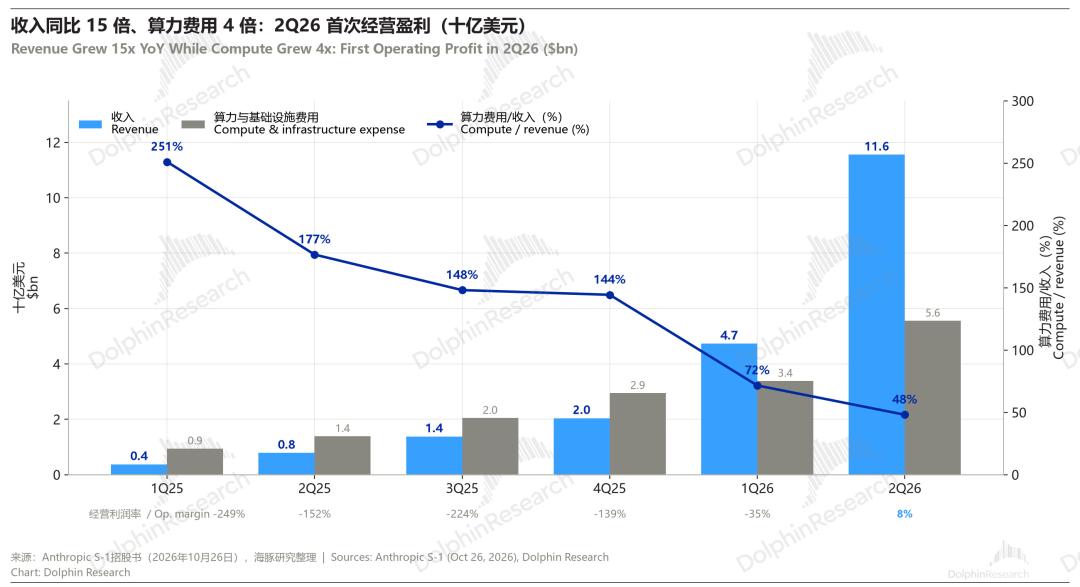
图 2:收入与算力费用的剪刀差
但这里的算力费用要分开看,大头是模型训练的训练费用(研发费用中),小部分是模型投用后,服务用户产生的推理费用,在营业成本中。
推理创收: 2026 上半年,服务付费客户的推理成本(营业成本)只有近 24 亿美元,毛利率 85%,比 2025 年全年的 39.5% 翻了一倍多。
训练吞金:97 亿研发费用中,训练费用就有 66 亿,一口就吞掉了收入的 40%;踢掉训推硬开支后的毛利率是 45%。
渠道瓜分:而除此之外,海豚君上文说过,它的收入含 “渠道水分”,销售费用用掉了 38.1 亿(其中约 27 亿是渠道费);
再考虑上研发的人员投入等,最后 GAAP 经营亏损 6.9 亿美元。剔除 22 亿股权激励等,调整后经营利润才转正到 +16.2 亿。
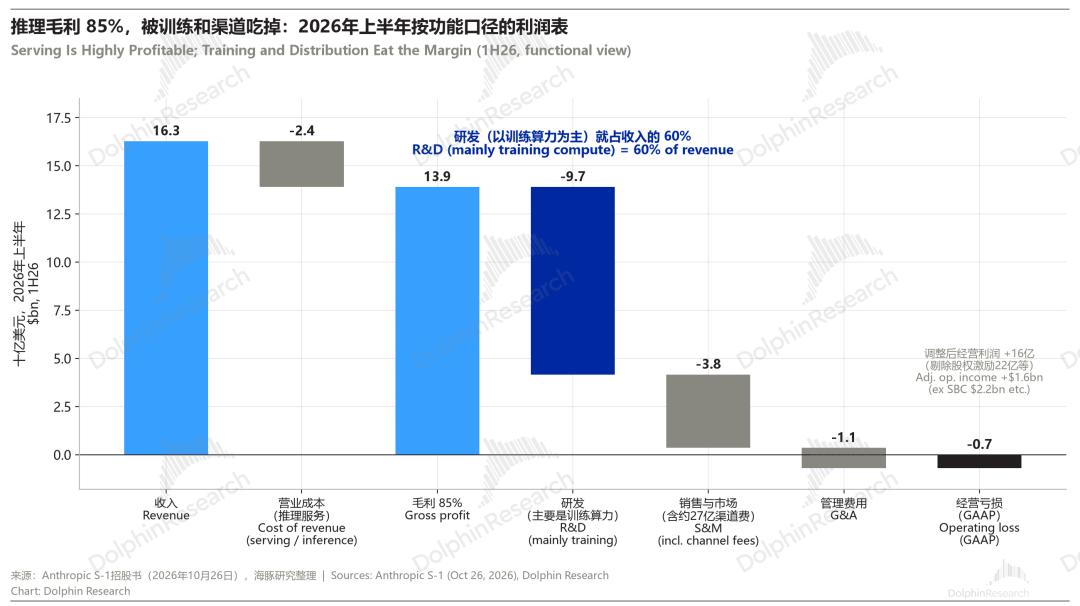
图 3:2026 上半年按功能口径的利润表
这样一道账走下来,生意逻辑也很简单:单看推理毛利率没有意义。公司把训练和推理放进"同一个算力池"统一规划、按总量考核,也是同样的信号。
这等于是说,只要模型进步不收敛、单一模型没有垄断,这两数放到不同科目里记账,几乎自欺欺人。模型生意算账时,简单而暴力——收入增长必须跑超训推投入的刚性增长。要拿高估值,这个数是每个季度都要死死盯着的指标。
四、同样做模型,差距在哪?Anthropic vs 智谱 vs
海豚君把已覆盖的智谱和
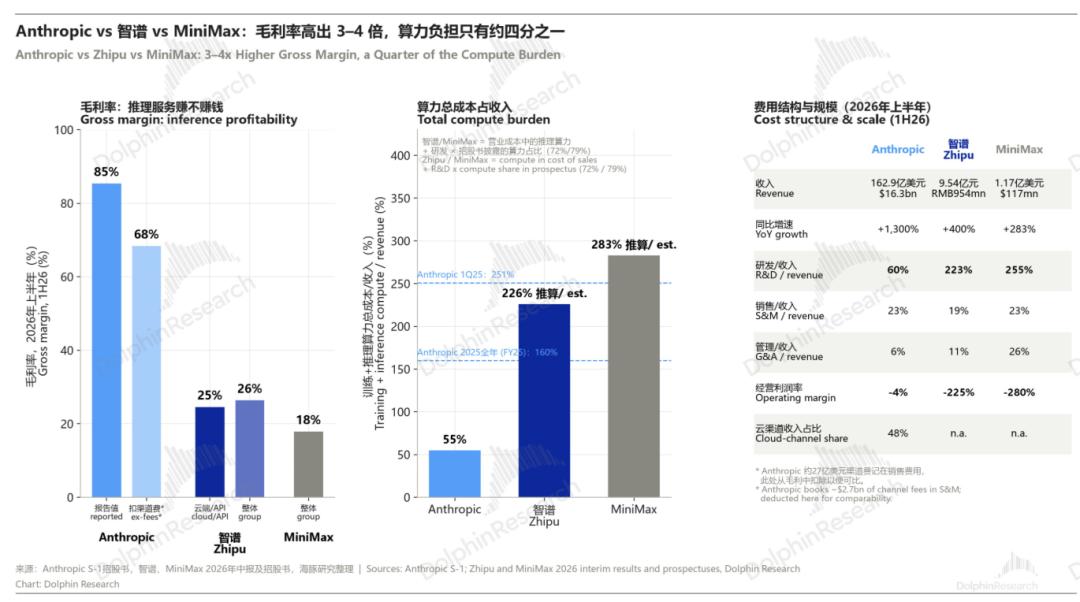
图 4:Anthropic、智谱、
毛利率:一个在天上,两个在地上。 Anthropic 85.4%;但它把约 27 亿美元渠道费和免费用户的算力记在了销售费用里,扣掉渠道费后约 68%(推算),这才是和国内公司可比的口径。
智谱整体 26.4%,其中云端/API 业务 24.6%(上年同期还是 −0.4%,靠涨价 101% 加规模效应才转正);
差距的根源是 SOTA(State of the Art,业界最优)性能 “超模” vs 性价比 “普模” 的定价权区别。
算力负担:国内两家,算力经济账落后一年半。 Anthropic 上半年算力总成本占收入 55%。智谱和
智谱约 226%,
费用结构:差距几乎全在训练。 销售费用率三家都在 19–23%(如果剔渠道费大概 10%+,要比中国模型公司低一些),没什么分别;研发占收入,Anthropic 60%,智谱 223%,
对比之下,Anthropic 证明了,“智能溢价” 能够驯服训练吞金兽。
当然,这里的对比也稍显冤枉——中国模型报表走得好看的应该是
05 灵魂发问:万亿账单,收入要涨到多少才扛得住?
2025 年末,Anthropic 的不可撤销算力承诺只有 546 亿美元。到 2026 年 6 月末,采购承诺变成了 2656 亿,另外还有已签未起租的租约 3214 亿;6 月之后,又新签了 2450 亿长期合同和 210 亿短期合同。
再加上没计入表内的浮动部分——2028–2031 年追加的 TPU(Tensor Processing Unit,谷歌自研张量处理器)1250–1500 亿、AMD 超过 200 亿。简单加总,约 1.01 万亿美元(上限口径,推算)。
十个月,从 546 亿到 1 万亿,翻了近 20 倍。
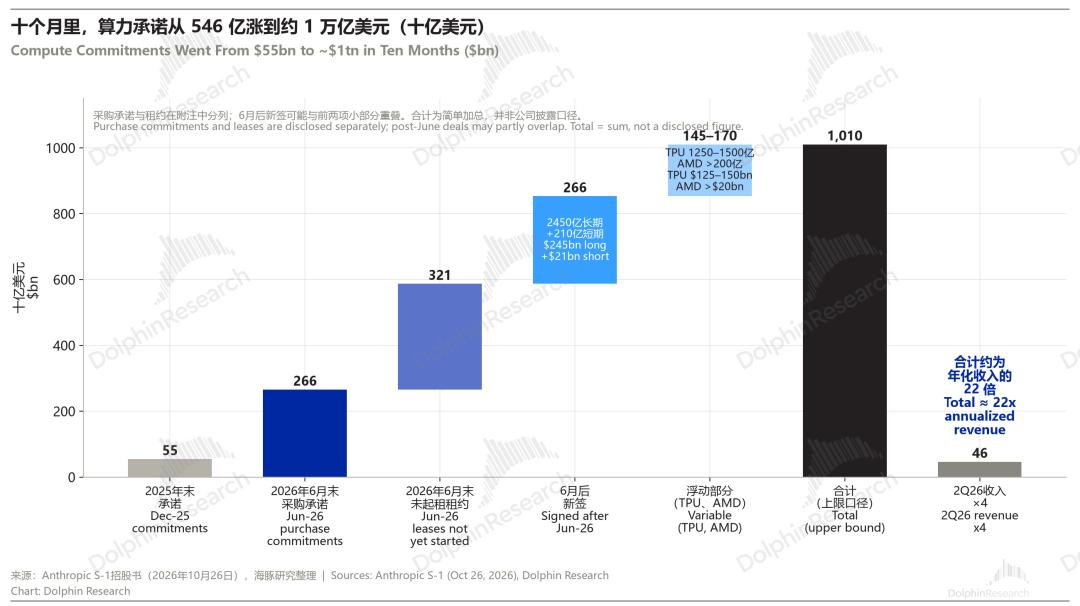
图 5:算力承诺的累积
钱都欠给了谁?
博通: TPU 设备融资租赁约 1612 亿;
谷歌云: 至少 1145 亿(另有追加 TPU);
SpaceX AI: 最多 1205 亿(约每月 31 亿);
亚马逊 AWS : 至少 1100 亿;
微软 Azure : 至少 449 亿,
AMD: 超过 200 亿
新云:Nscale、Lambda 合计约 860 亿。
要命的是合同性质:
谷歌、亚马逊、微软的合同都是"不管用不用,钱都得付"的照付不议;整张账单里,少数有弹性的,是 SpaceX AI——2027 年一季度之后可以提前 90 天取消。
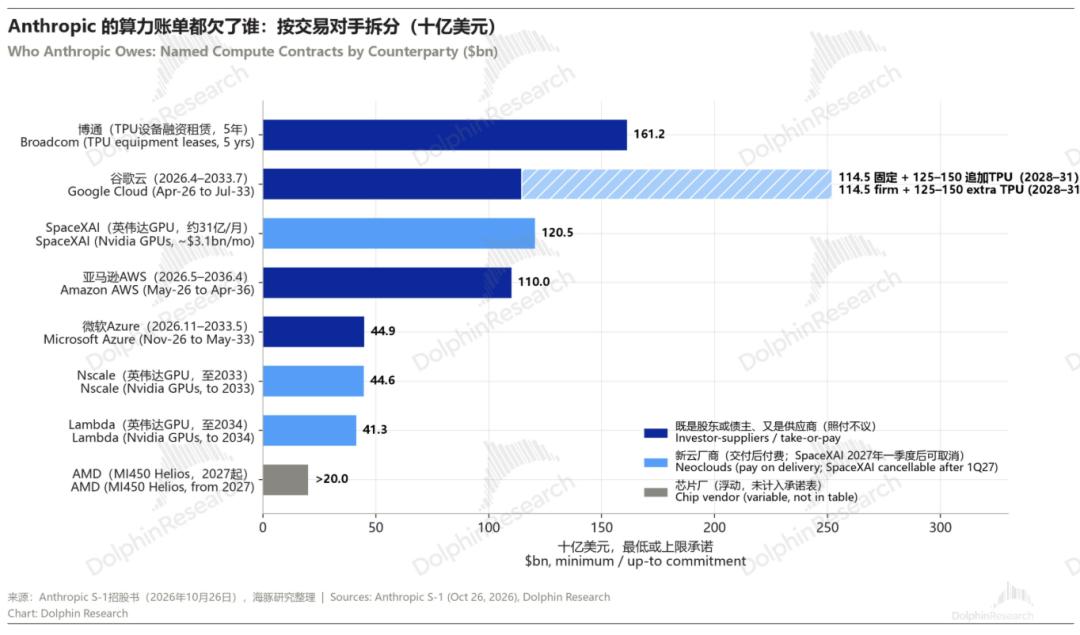
图 6:算力合同按交易对手
关键问题:这张账单,要多大的收入才扛得住?
海豚君把已具名的合同按合同期直线摊开,峰值年化约 1150 亿美元/年(推算,还没算追加 TPU、AMD 和短期合同),是当前算力开支(2Q26 年化约 222 亿)约 5 倍。
如果算力费用率要维持在上半年约 55% 的盈亏平衡线,年收入需要约 2100 亿美元;想回到 2Q26 那样约 45–48% 的水平,需要约 2550 亿。而现在,2Q26 的年化收入是 462 亿。
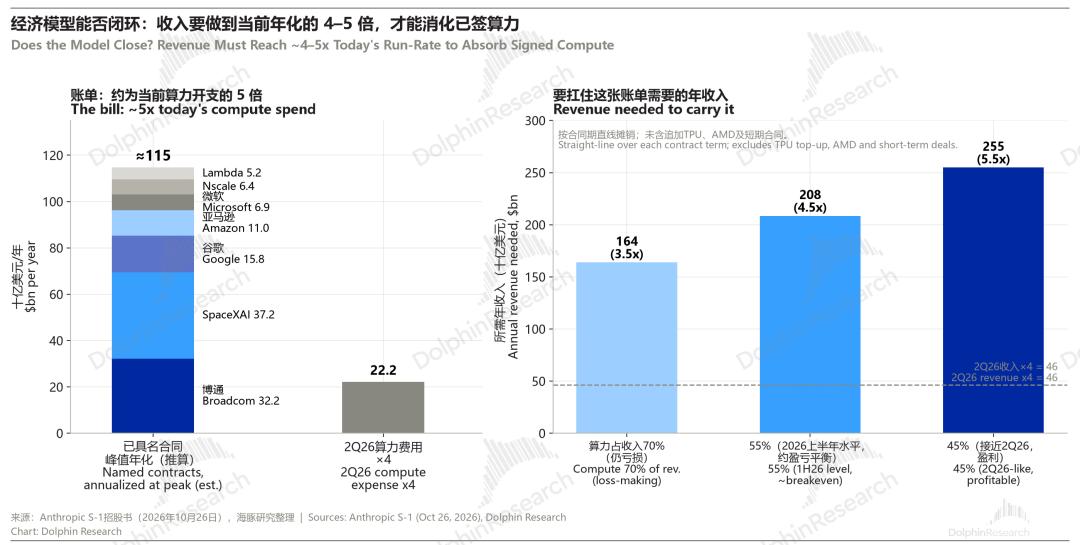
图 7:经济模型的闭环条件
也就是说,收入要再涨 4–5 倍。过去四个季度收入涨了约 15 倍,再涨 4–5 倍并非天方夜谭——但合同是刚性的,收入不是。
管理层自己也没回避:"随着大量新增算力上线,相关费用会先于它最终支撑的收入确认,经营利润率和调整后经营利润率可能会在这些期间被压缩……且短期算力用得越多,单位成本越高。"
翻译一下:2Q26 那 8% 的经营利润率,很可能是新一轮算力集中上线之前的高点。
06 大厂的钱,是投资还是订金?
Anthropic 说了与云大厂的关系:云厂商"同时是我们的投资人、客户、分销伙伴和竞争对手";博通则"同时是供应商和出租方"。
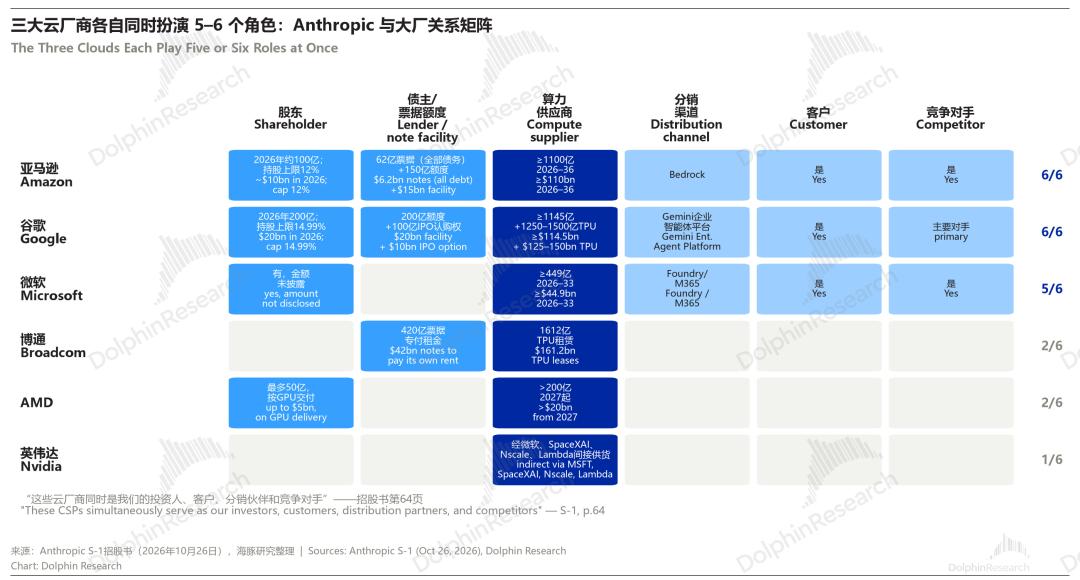
图 8:Anthropic 与大厂关系矩阵
挨个看:
亚马逊: 2023、2024 年两轮各 40 亿美元可转票据,剩下的 62 亿美元票据就是 Anthropic 目前全部的债务。
2026 年又投了约 100 亿美元股权,外加 150 亿美元额度——按"和亚马逊的算力容量里程碑"每次放 50 亿;持股上限 12%。
反方向,Anthropic 承诺 2026 年 5 月到 2036 年 4 月,向 AWS 买至少 1100 亿美元的算力;亚马逊甚至可以用"欠 Anthropic 的钱"抵销对它的票据放贷。
谷歌: 早期约 33 亿美元票据已全部转股;2026 年股权投资 200 亿美元,另有 200 亿额度(提款条件和 Anthropic 签的第三方算力协议、收入目标挂钩),上市时还有最多 100 亿美元的认购权;持股上限 14.99%。
反方向,谷歌云合同至少 1145 亿,2028–2031 年还要从谷歌等 TPU 提供方追加 1250–1500 亿。
微软: 有股权投资但金额没说;Azure 合同至少 449 亿美元;Claude 也通过 Foundry 和 Microsoft 365 卖出去。
博通: 最"精妙"。5 年期 TPU 设备融资租赁,博通收租约 1612 亿美元;同时,博通再借给 Anthropic 最多 420 亿美元的可转票据,"专门用于支付这笔租约的季度租金",9% 实物付息,上市后可以按 30 日均价的 9 折转成股票。
用博通的钱付博通的租金,最后再把债换成 Anthropic 的股票。
AMD: 2027 年起供应 MI450 Helios,初始批次超过 200 亿美元;AMD 则随着 GPU 交付进度,认购最多 50 亿美元的无投票权股票。
英伟达: 没有直接合同,但它的 GPU 通过微软、SpaceXAI、Nscale、Lambda 绕了一圈进来,后三家合同合计约 2060 亿美元。
把账合起来看:亚马逊、谷歌、博通、AMD 四家合计向 Anthropic 提供或承诺了约 1333 亿美元资金,换回了约 4057 亿美元的算力订单,每投进来 1 美元,大约换回 3 美元的订单。
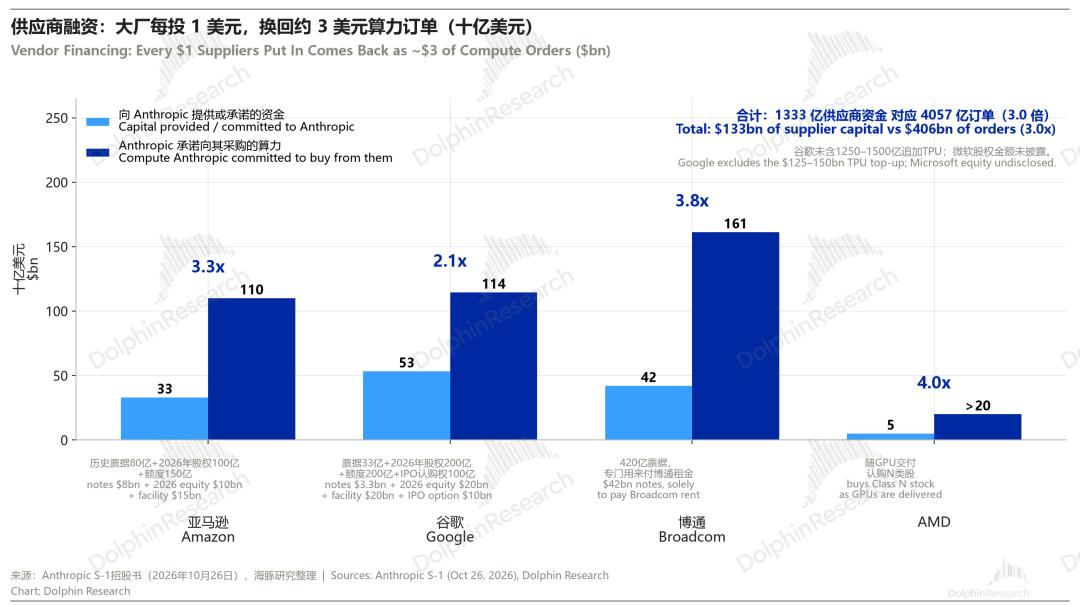
图 9:供应商资金与算力订单
所以,这些钱到底是投资还是订金?海豚君的看法是:都是。
这张网让 Anthropic 用很少的现金,锁住了远超自身体量的算力;也让大厂把对 Anthropic 的投资,变成了自家云和芯片的订单。
这也把超模、超云、超芯拴成了一条绳上的蚂蚱,剪不断理还乱,而最后的出路只有一个——AI 一定要走出。
对 Anthropic 的好处是:钱不缺了, 6 月末现金加短期投资约 1317 亿美元,另有 770 亿美元没提的战略票据额度、150 亿美元循环贷款。
但这样的刚性付款协议,意味着 Anthropic 一旦出现类似三季度的竞争局面恶化,一定会降价:锁定刚付的算力产能一定要物尽其用,用户用不完,降价也得卖;当下有产能锁定,没人会保价格,渗透率才是第一。这种逻辑下性价比模型估值压力山大。
07 几个特别提醒 + 特别股权结构
招股书里,有几处要注意:
2026 年前三季度,5–7% 的收入来自违反使用政策的客户,8–9 月加强执法后,这部分会降。
约 900% 的净收入留存(NRR),是客户从试用到规模化爆发期的数字,不可外推。
2026 上半年净亏损 807 亿美元,主要是可转换票据的公允价值变动(724 亿)——估值涨了,票据跟着涨,属于非现金损失,这类亏损别看。
管理层明说:"收入增速会下降,而且可能明显下降。"
这一版招股书里,三季度收入、9 月末现金、承诺付款的年度表、大厂的持股比例,都空白。
股权安排很特殊:
- 控制权:
两个没有经济收益权的分权股——一股信托 T 股,有权选 4/7 席位;一股创始人 F 股,固定 50.1% 的投票权。
- 大厂没有话语权:
亚马逊、谷歌拿的是 N 类股(无投票权),招股书没有披露任何大厂的董事席位或观察员权利;上市后两家各持股超过 5%。
- 公益安排:
8.47 亿股 N 类股(全面摊薄后的 5%)注入公益基金,股价每涨 50% 最多再增发 2%;创始人承诺捐出 80% 的股权。
八、结论:"利润表吞金兽" vs “负债表房奴",谁笑到最后还很难说
海豚君在跟踪中国两个大模型公司的时候说过,大模型是把一个资本密集型业务"全部摊在利润表上"的生意;只有当一次训练能够长期摊销、模型回归成真正的"资产负债表业务"时,这门生意才算立住。
Anthropic 的招股书恰好展示了这条路的一半:靠收入规模,它让训练这只吞金兽第一次被利润表接住了,单季经营盈利,推理毛利 85%,把国内两家远远甩在身后。
但规模上量的隐形成本也很清晰:它把未来几年的算力,变成了资产负债表上近 1 万亿美元的合同和租约,绝大多数照付不议。
过去是"亏损摊在利润表上",现在是"负担压在资产负债表上"。收入只要再涨 4–5 倍,这就是一家现金牛;涨不到,这张万亿账单下最终谁能胜出,要看 AI 模型 vs 云厂商在竞争中到底谁是牌桌上的话事人。




 简体中文
 English