


10月15日,台积电交出三季度财报,营收1.49万亿新台币,同比增长51%,创历史新高。净利润7631亿新台币,折合每天净赚17亿人民币,同比增长68.7%,连续第六个季度创新高。
唯一往下走的是毛利率。2纳米这个季度开始大规模量产,新产线折旧重,良率还在爬坡,毛利率从 二季度的67.7 %降到了66.4%。这个降幅在公司自己的指引区间内,但低于市场预期。
这一季利润往上,毛利率往下,说明拖累毛利率的是新产线的初期成本,需求端没有出问题。
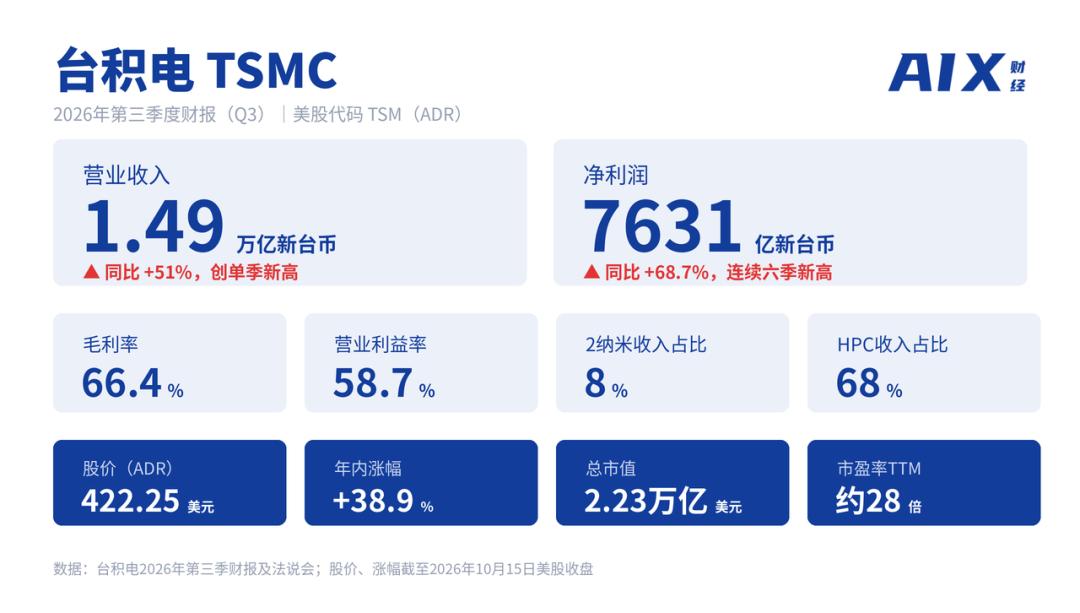
市场并不买账。营收和利润均超预期,台积电美股盘中一度跌了5%,收盘仍跌2%。三个月前,同样超预期的二季报公布后,股价下跌4%。
在这一轮AI浪潮里,台积电被推到了高处,市值2.23万亿美元、排名全球前六。英伟达的GPU、谷歌的TPU、AMD的加速器,市面上叫得出名字的AI芯片,几乎都出自台积电的产线。
但市值涨得越高,市场越紧张。到了十月,OpenAI营收不及预期的消息传来,AI泡沫的声音再起,台积电股价从高点回落了13%。财报发布前,期权市场押注股价波动超过4%。
台积电一边在2纳米和先进封装上加注,一边在美国建厂,今年资本开支超过600亿美元,是它历史上花钱最猛的一年。需要关注的是,赚钱的速度能不能一直跑赢花钱的速度。
01.毛利率降了,赚得更多了
三个月前,台积电在给出下一季预测时提醒市场,2纳米工艺进入量产初期,会影响公司利润率。三季度,毛利率的确比上季度回落了一个多百分点,但收入高于公司预期。
三季度收入超过指引上限,主要靠高性能计算(HPC),AI加速器、服务器处理器这类芯片的收入环比增长22%,占总收入的近七成。手机业务也在恢复,收入环比增长了10%。
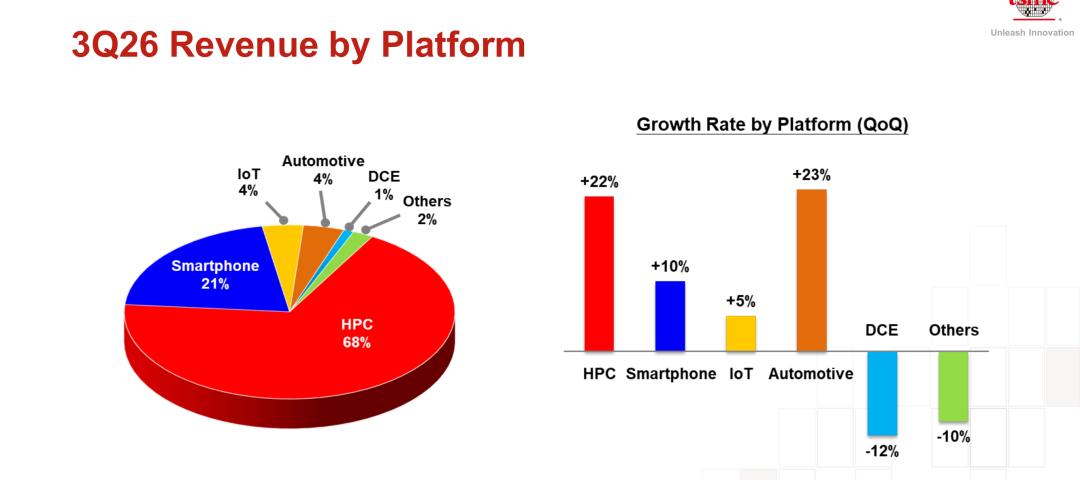
台积电2026年Q3平台收入结构 图源 / 台积电财报
毛利率的下滑在预期之内,更值得注意的是利润。本季营业利润8764亿新台币,环比增长14.3%,同比增长75%,比营收增速还快了二十多个百分点。
营业利润和净利润不一样,它不算利息、汇兑、卖资产这些与主业无关的进出,更能看出公司靠主业赚钱的能力。这季归母净利润环比只涨了8%,是因为上季营业外收益中有九百多亿新台币,其中一大笔是卖世界先进股权的一次性利得,这季回落到三百多亿。上季基数被抬高了,环比自然显得低。剔除这项干扰,营业利益率为58.7%,超过了公司指引的上限。
台积电为什么更赚钱了?因为最先进的产能卖出了最贵的价格。
这季2纳米占晶圆收入的比重从3%上升到8%,是最快的一次爬坡。一片2纳米晶圆卖到三万美元上下,比之前的制程都贵。苹果订走了首批一半以上的产能,英伟达的下一代也排在里面。
3纳米则从30%升至33%,仍是贡献晶圆收入最多的工艺。
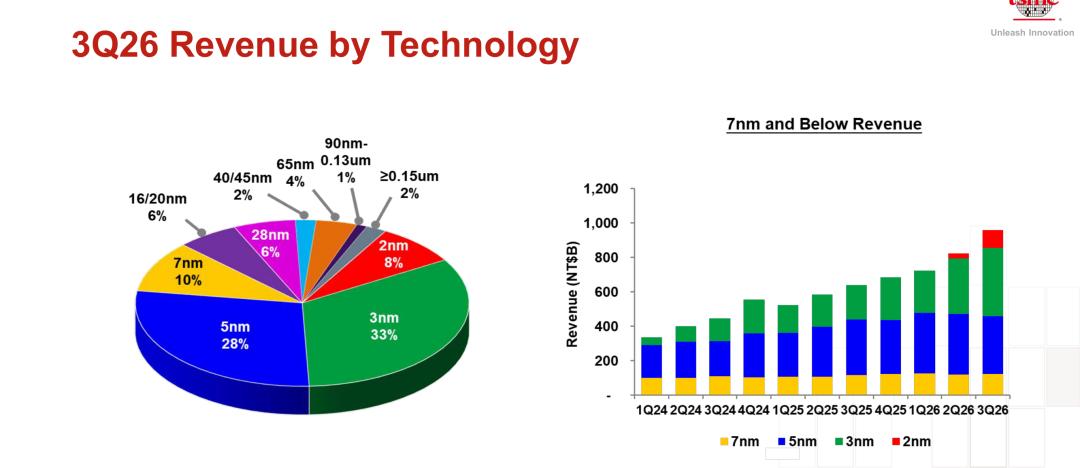
台积电2026年Q3制程收入结构 图源 / 台积电财报
客户为什么愿意付这么高的价格?晶圆代工行业从业者Elio告诉「AIX财经」,成熟工艺的客户对价格更敏感,但到了先进工艺,客户需要在代工厂的产线上完成设计验证,调整设计所需的技术模块,跑通量产流程。这些时间和资源投进去之后,再换一家代工厂,等于重来一遍,迁移成本很高。有这种黏性,台积电才敢连年涨价。
库存也印证了需求。上季库存天数从80天升到87天,公司解释是在给2纳米备料,这季回落到78天上下,说明备料转化成了收入。
那毛利率为什么还降了?因为赚钱的同时,花钱也更猛了。新投产的2纳米产线,设备折旧正卡在最高的阶段,良率也还在往上爬。良率就是一片晶圆上能做出多少片好芯片,良率低,摊到每片好芯片上的成本就高。美国亚利桑那州和日本的厂,运营效率比中国台湾低,成本也高。再赶上夏天电费贵。三个因素叠加,导致这一季毛利率回落。
后续毛利率能不能涨回去?Elio认为是比较乐观的。市场传台积电打算2027年一季度对先进制程再涨5%到10%,大摩据此预测台积电2027年的毛利率接近七成。2纳米卖得贵,良率爬得比当年的3纳米还快,有机构测算,同样处在量产初期,2纳米的缺陷密度比3纳米那时早两季达标,成本降得更快。
台积电对第四季度的毛利率指引维持在65%-67%。公司预计近期能维持较高的盈利水平。
2纳米的初期量产成本,只是这一轮扩产的一部分。正在建设的新工厂,投产之后能否复制现在的利润,需要重点关注。
02.钱花在哪,能赚回来吗?
为了给客户未来几代芯片提前备好产能,台积电进入了“大资本开支时代”。
今年七月,台积电刚把全年资本开支从520-560亿美元上调到600-640亿美元,因为AI订单比预期多。财报电话会上,首席财务官黄仁昭说,未来三年的总额将显著高于过去三年的约1000亿美元。摩根大通预计,2028年台积电一年就会花掉1000亿,一年抵过去三年。台积电一家的建厂投资,已经占了今年全球半导体行业资本开支的四分之一以上,市场普遍认为这还没到天花板。
今年前三季度,台积电在厂房和设备上已经花掉约1.29万亿元新台币。本季经营现金流9198亿新台币,是资本开支的两倍多,扣掉建厂买设备,还剩约4766亿新台币。自由现金流比上季增加,既因为经营现金流在涨,也因为当季资本开支略有减少。账上还躺着4万亿新台币的现金和有价证券,台积电暂时不缺继续扩产的钱。
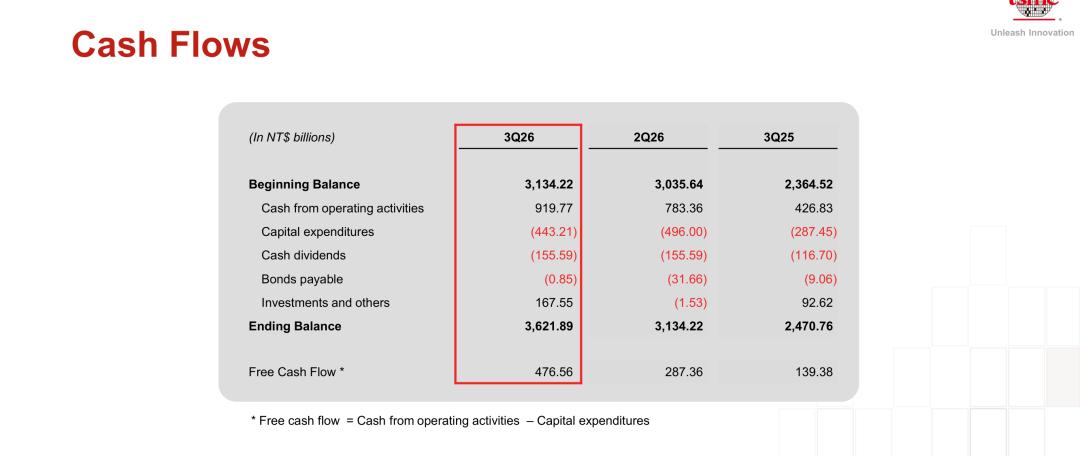
台积电2026年Q3现金流表 图源 / 台积电财报
钱主要花在三件事上。先进制程的新厂和设备,先进封装的扩产,以及海外工厂。三件事的确定性不一样。
第一件事最稳,花得也最多,台积电的资本开支有七成左右投向先进制程。这些厂造价高,但定价权在台积电手里,客户还在排队。
台积电在全球晶圆代工市场的整体份额,二季度到了创纪录的72.5%,越先进的制程份额越高。摩根大通预计,2纳米节点台积电的份额会在95%以上。英特尔的18A只相当于台积电的3纳米加强版,下一代14A要到2028年底量产,追的还是台积电的上一代。三星的2纳米良率至今不稳。没有第二家能抢走这些订单,台积电董事长魏哲家4月判断,供不应求至少持续到2027年。
第二件事是眼下最大的瓶颈,先进封装。AI芯片造出来之后,还要和高带宽内存封装在一起才能工作,这道工序叫CoWoS。前段生产再快,封装跟不上,客户的产品照样无法交付。封装产能从2024年起就一直紧张。
7月有分析师问魏哲家,怎么看英特尔先进封装带来的竞争。他回答,台积电的封装产能已经紧张到限制客户增长,所以欢迎其他厂商提供更多选择,客户完成封装,也能帮台积电增加前段的晶圆生意。8月,台积电把一部分封装订单外包给了日月光等封测厂。一位供应链人士对「AIX财经」解释,台积电要保的是前段制造的份额和交付的主导权,封装利润薄,外包出去换来的是产能调度的空间。高盛预计,CoWoS产能到2027年要扩到2025年的四倍,年均增速超过100%。
第三件事变数最大,是海外工厂。海外工厂是应客户要求建的,客户希望更多芯片在当地生产,亚利桑那的投资已经追加到2650亿美元。
黄仁昭预计,海外工厂今年会摊薄整体毛利率近2个百分点,随着更多美国工厂投产,未来几年可能扩大到3到4个百分点。
听起来不多,但按台积电明年的营收规模算,是每年近千亿新台币的毛利。
魏哲家还确认,公司已派团队到德州评估扩产机会,也在与马斯克的Terafab项目讨论合作。他明确了一项条件,工厂必须由台积电运营。马斯克此前公开说过,Terafab会自己建厂自己运营。两边还在谈。高盛判断,即便建德州新厂,量产也要等到2032年之后。
这些投入值不值,最终要看几年后的需求。魏哲家在电话会上说,公司派了自己的团队去检查美国数据中心的建设进度和供电情况,反馈良好,评估需求时会把云厂商的资本开支、电力和零部件供应一并算进去。按台积电自己的判断,需求仍然高于供应。
台积电有充裕的现金提前建设,难的是节奏。建得太慢,赶不上客户的新产品。建得太快,容易和需求错位。黄仁昭承诺收入会跑在资本开支前面,过去三年台积电做到了,它把自己建成了“AI时代的收费站”。只不过这座收费站,每隔两三年就要再花几百亿美元盖一座新的。 台积电要跑赢的不只是资本开支,还有水涨船高的市场预期。
*题图来源于台积电官网。
 简体中文
 English