


9月15日下午,一份声明把赛力斯与华为的合作推到了一个新的阶段,也让赛力斯迎来了真正的独立大考。
声明的内容是,从即日起,问界的产品定义、产品设计、品牌营销、渠道零售和服务体系由赛力斯主导,华为终端参与赋能。与此同时,问界将进一步走向“专属专营”,除了问界品牌的直营店和加盟店,鸿蒙智行部分店面也将划归赛力斯。
此次调整不涉及智界、享界、尊界、尚界等其他品牌,它们仍维持华为全流程主导的合作模式。
尽管声明在淡化“分手”色彩,明确指出问界仍在鸿蒙智行体系内,但市场选择用脚投票。9月15日,赛力斯A股收45.46元,跌5.09%;港股收34.68港元,跌6.12%,跌破2025年11月港股上市以来的最低点。
华为退居赋能者之后,赛力斯能否把过去的积累真正变成自己的竞争力,这比“赛力斯和华为是不是要分家”更值得关注。
01 一场早已注定的“分家”
赛力斯和华为这次合作模式调整,并不是突然发生的。如果把时间线拉长,过去两年,双方其实一直在重新划分问界的控制权。
2024年7月,赛力斯公告拟以25亿元收购华为及其关联方持有的919项问界系列商标及44项外观设计专利,问界的品牌资产开始回到赛力斯手中。
一个月后,赛力斯又宣布投资115亿元入股引望,获得10%股权及一个董事席位,到2025年9月相关对价完成支付。
问界的销售和服务则早已由双方共同管理。
据《晚点》报道,华为体验中心负责展示、试驾和引流,赛力斯管理的用户中心负责销售、交付和售后。2023 年,双方还成立了销服联合工作组。
2024年起,赛力斯开始主动邀请豪华品牌经销商转卖问界,这个时候,智界、享界等品牌主要依靠华为和中邮组织的销售网络,合作车企不能自行建网。赛力斯主动拉经销商,意味着它开始自己找流量、自己建网络。
2025年夏季,智界、享界、尚界的销售主导权陆续交还合作车企,但产品定义和品牌营销仍由华为主导。问界这次交还的范围更大,华为退到“技术赋能”的位置。
问界的方向盘为什么要换掌控人?
因为,过去几年支撑双方深度绑定的几个条件,都在发生变化。
今年3月的一场技术发布会,恰好把这种变化集中呈现出来。
3月4日,华为发布新一代双光路图像级896线激光雷达,尊界S800和问界M9同步首发搭载。问界M9车主还没来得及高兴,就发现其他鸿蒙智行合作品牌不久就宣布采用相关技术。
早期的问界,享有“华为最新技术的优先落点”的隐性特权,但如今,鸿蒙智行已经从“问界时代”进入“五界”并行阶段。华为与奇瑞、北汽、江淮、上汽等车企的合作不断扩大,技术、渠道和生态能力也不再只服务于一个品牌。
更直接的冲突,发生在问界M7车主身上。
896线激光雷达版本于3月23日官宣下放至M7,这个时候2026款M7刚上市几个月,部分车主刚提车1—2个月。这一消息引发部分车主强烈不满,原因是:此前M9可以付费升级896线,而自己刚提的M7并不支持。随后,问界方面回应称正在积极寻找解决方案。
而到了4月上市的问界M6,896线双光路激光雷达已经成为全系标配。
问题因此从一次普通的产品迭代,变成了用户对产品权益和品牌价值的质疑。
对车企来说,快速迭代本身不是问题,棘手的是,当不同车型在短时间内出现明显的硬件代际差异时,谁来决定产品节奏、谁来承接用户预期,最终又由谁承担品牌关系的维护成本?
这正是旧合作模式的一个结构性问题:华为掌握大量产品和智能化能力,赛力斯则需要面对具体车型销售、交付和用户服务所产生的经营压力。
当产品更新越来越快、合作品牌越来越多,双方对产品节奏、资源分配和用户运营的要求也越来越复杂。旧模式必然走不下去。
02 “分手”为什么是现在?
一方面,问界已经不是当年那个需要华为“扶上马”的新品牌了。
2021年问界刚起步时,赛力斯在合作中的角色更像制造和交付的承接方:华为定义产品,赛力斯负责把车造出来。但到了2026年,问界累计交付已经突破百万辆,M9也已经在50万元以上市场站稳脚跟。
另一方面,赛力斯自己的经营状况也到了必须调整的阶段。
汽车行业越来越卷。乘联会数据显示,2026年上半年乘用车零售销量合计超870万辆,同比下降 20.2%。
上半年,赛力斯销量保住了。新能源汽车销量17.88万辆,同比增长3.87%,其中赛力斯汽车销量16.08万辆,同比增长 5.6%。
但由于M9和M8高价值车型销售比重下降,单车收入下滑,所以2026年上半年,赛力斯营业收入同比下降7.87%,为574.93亿元。
接下来的两个月,赛力斯汽车销量分别为20480辆和20652辆,降幅都在50%左右,新能源汽车整体销量降幅在40%以上。
车市太卷也表现在技术创新方面。随着产业转型持续深化,汽车技术创新正进入多路径并行突破的新阶段,L3 是乘用车自动驾驶大规模商业化的必经之路。在此背景下,部分库存物料、生产设备甚至研发成果可能不再适用于新车型。
因此,2026年上半年,赛力斯计提了18.2亿元的资产减值损失。
再加上成本上涨,赛力斯的利润空间进一步被压缩。
赛力斯董事长张兴海此前公开表示,存储芯片价格从约20元涨至接近100元,碳酸锂价格从8万元/吨涨至18万元/吨,受此影响,问界单车制造成本增加约1.5万至2万元。
上半年,赛力斯综合毛利率23.3%,同比下降5.63个百分点;汽车整车毛利率22.16%,同比下降6.36个百分点。归母净利润由上年同期盈利29.41亿元转为亏损17.17亿元。其中,二季度单季亏损24.71亿元。
这种背景下,赛力斯必须求变。与华为合作模式的调整,也是在改变利润表里的成本费用结构。
赛力斯港股招股书披露,2022年—2025年,赛力斯向最大供应商支付的金额分别为58亿元、72亿元、420亿元和560亿元,占总采购额的比例分别为14.5%、17.4%、30.2%和33.78%。
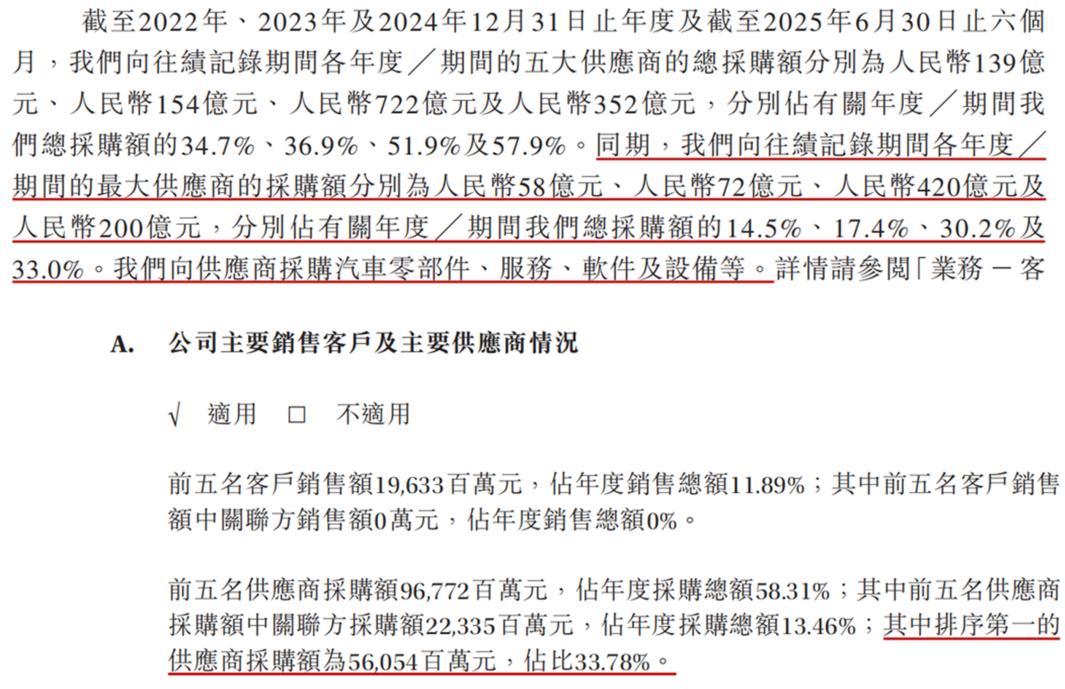
这个最大供应商普遍认为是华为。
四年累计支付的1110亿元,购买到的是智能座舱、自动驾驶辅助系统等软硬件,还有覆盖全国的华为门店渠道服务和品牌营销支持。赛力斯买的不只是硬件,还有“卖车的能力”。
与很多人认为的“利润分成”不同,华为的身份是供应商和渠道服务商。
过去,赛力斯需要借助华为的品牌、渠道和智能化能力快速换取销量,在高速增长阶段,这些投入可以被不断扩大的规模消化。
现在,市场竞争更激烈,产品结构发生变化,成本和研发投入又在上升。继续维持原有模式,赛力斯需要承担越来越多的经营压力。
拿回渠道和经营主导权之后,赛力斯同样需要承担新的渠道建设、用户运营和产品经营成本。省下来的费用能否覆盖新增投入,仍然需要观察。
03 赛力斯能不能接住问界?
那么,赛力斯掌舵之后,能不能让车更赚钱?
首先看,用户买问界,买的是什么?
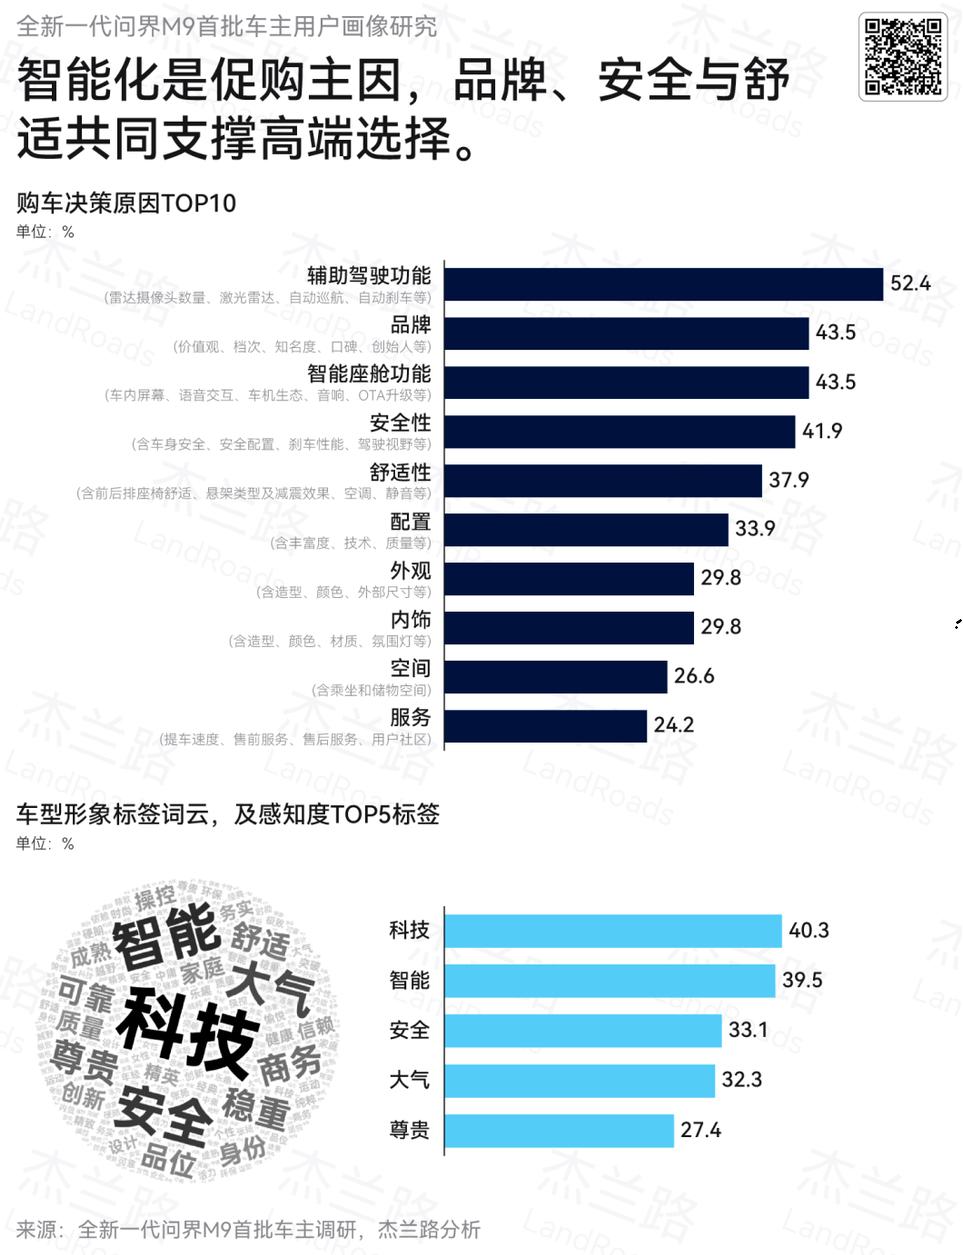
根据杰兰路发布的问界M9首批车主调研报告,用户购买问界M9的促购原因,按提及率从高到低排列:智能辅助驾驶功能以52.4%位居首位,其次是品牌和智能座舱,均为43.5%,安全性41.9%、舒适性37.9%、配置33.9%。
先来看智能化。
赛力斯在智能化方面的策略是“整合”而非“自研”。公司强调,魔方平台已经实现华为智驾、鸿蒙座舱与整车架构“同步仿真、同步标定、同步验证”,其核心能力是把不同技术方案整合进整车。
主导权交接之后,赛力斯对华为智能化技术的需求并不会消失,反而可能因为要独立承担产品定义的责任,而对技术方案的需求更加刚性。
品牌认知方面,情况更复杂。
不能否认,一些车主购买问界是冲着华为去的,甚至认为赛力斯只是负责帮华为生产汽车而已。
赛力斯要扭转这种认知,让用户重新相信“赛力斯的问界”仍然值得买,需要时间,也需要产品来证明。
赛力斯的优势,在动力总成与整车工程。
近年来赛力斯持续加码研发。2025年,赛力斯的研发投入为125.1亿元,同比增长77.4%,占收入的比重为7.6%,2026年上半年研发投入70.07亿元,同比增长34.8%,占收入的比重达12.19%。
这些钱主要投向了魔方技术平台2.0、新一代超级增程体系、整车智能安全架构等量产技术领域,以及具身智能等前沿业务布局。
动力总成方面,赛力斯已完成第五代2.0T超级增程技术开发,实现“车-电-机-充”一体化集成,依托800V及以上高压架构、八合一电驱与全国超充网络,持续优化度电里程表现,大幅提升用户出行效率。2025年赛力斯增程器业务市占率达到37.5%,位居中国市场第一。
在整车工程上,赛力斯以魔方技术平台2.0为核心,完成“中央车控+区域控制”电子电气架构和十一大安全冗余布局,并依托关键工序100%自动化的智慧工厂与万吨级一体压铸工艺,形成平台、安全与制造协同的整车工程能力。
AIVA品牌,是验证这套能力分布的一块试金石。
2026年,赛力斯将长期亏损的自有品牌“蓝电”剥离,引入外部投资方完成约66.71亿元增资扩股,更名为“赛豆科技”,发布新品牌“AIVA”。
AIVA的技术路线与问界完全不同:智驾采用元戎启行方案,智能座舱接入火山引擎和
AIVA的意义在于,它是赛力斯第一次在没有华为技术加持的情况下,用自己的工程能力和制造体系去支撑一个新品牌。
如果AIVA能跑通,说明赛力斯的整车工程能力足够支撑一个独立品牌的落地。如果跑不通,赛力斯在智能化上的技术依赖以及品牌认知上的“华为影子”,都会成为更难解的题。
 简体中文
 English