


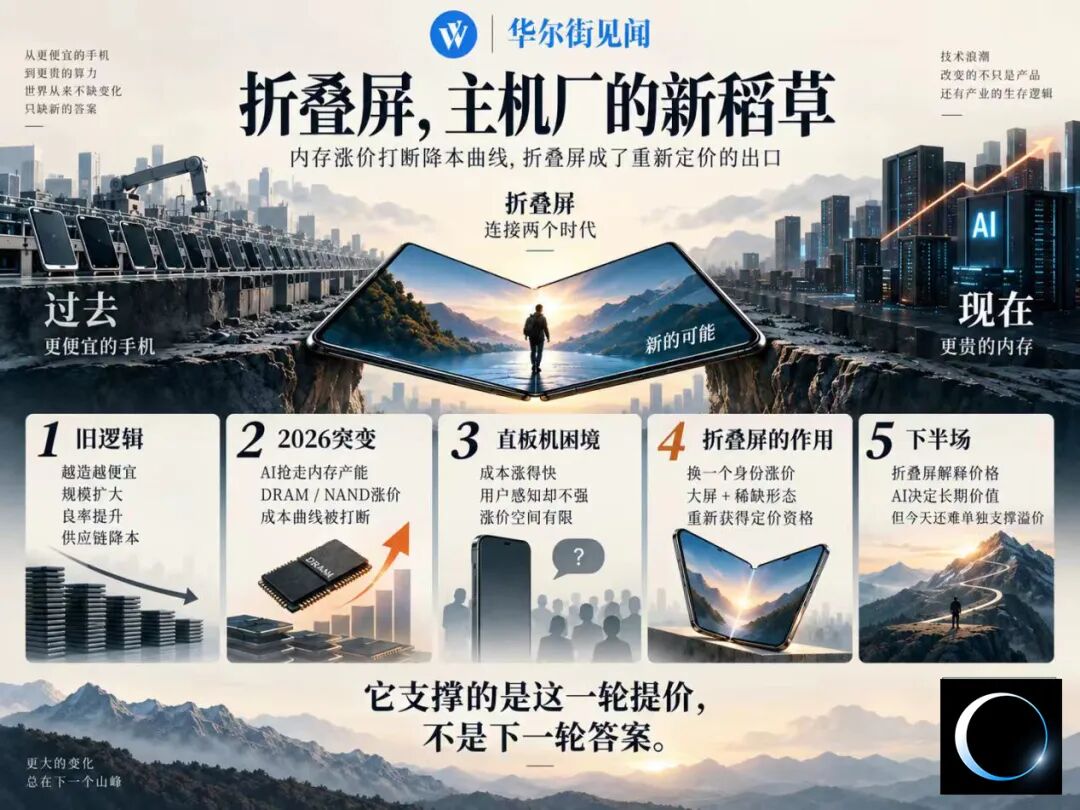
过去20年,手机行业建立在一个简单而可靠的赌注上,时间站在主机厂这边。
屏幕、芯片会越来越便宜,去年的堆料成为今年标配,今年的旗舰配置可能是明年中端机的起步线。一台手机卖出去的那一刻,它的零部件成本就已经开始过时并且变的便宜,随着供应链的降本,多数厂商利润产往往在产线成熟后才开始释放。
这几乎构成了消费电子终端的底层信仰,只要时间足够长,造东西一定会越来越便宜。
2026年,这个赌注开始突变。
手机行业没出问题,但数据中心正在和消费电子争夺同一批内存产能,存储厂商更愿意把产线投向利润更高的HBM和服务器DRAM,留给手机的份额被挤压。
手机行业赖以为生的那条成本下降曲线,被一个完全外生的力量打断。
2026年9月起,华为、小米、荣耀等多家手机厂商在同一天集体上调在售机型价格,单机最高涨幅1000元。此前一个月,小米刚刚单独完成过一轮调价,这在智能手机行业几乎从未有过。
当一个行业不能再靠“越造越便宜”赚钱的时候,它必须找到一种方式,让产品重新“合理地变贵”。
折叠屏成为了2026年手机行业找到的那根续命稻草。
前提不再成立
2026年9月的第一个星期,中国手机市场上演了一幕密集程度前所未有的高价首发。
9月7日,华为率先登场,全新展翼三折叠Mate XT 2非凡大师发布,起售价19999元,最高配置的灵盾防窥屏版售价24999元,首发麒麟9050 Pro芯片。这是华为起售价最高的折叠屏手机。
同一天晚间,小米18 Fold正式发布,起售价10999元,陶瓷特别版15999元。雷军在发布会上称这是“小米迄今为止最贵的手机”,并且指出“目前内存非常非常昂贵,我们的定价确实也不便宜,但绝对物超所值。”
三天后的苹果秋季发布会,压轴产品苹果首款折叠屏手机iPhone Duo。国行256GB版15999元起步,2TB顶配版26499元,是全场价格最高的新品。
iPhone 18 Pro起售价9999元、Pro Max起售价10999元,在内存容量与上一代持平的情况下,起价均上涨1000元。
再往前几周,7月落地的三星Galaxy Z Fold8国行12999元起,这是三星六年来第一次改变折叠屏机身形态,从延续了七代的窄长比例切换到4:3阔折叠。4月的华为Pura X Max10999元起,是全球第一台大阔折叠手机。
4天里3家公司各自发布了自己历史上最贵手机,形态全部是折叠屏。
这不是巧合,因为折叠屏是今年手机行业唯一还能涨价的地方。
因为很久以来,传统消费电子终端的利润模型保持着一条清晰的路径。
完成市场教育之后,出货量扩大,累计产量上升,然后一系列改善同时发生,例如生产良率提高,工艺从实验走向成熟,供应商为争夺订单扩产降价,厂商的采购规模使议价能力持续增强,前期研发投入被更大的出货量摊薄。
这些力量叠加在一起,会推动单位成本持续下降。
1936年,美国的航空工程师西奥多·莱特观察飞机制造时总结出一个规律:
累计产量每翻一倍,单位成本下降一个固定百分比。
莱特定律由此诞生,这个规律后来在半导体、光伏、锂电池等几乎所有制造业中被反复验证。
手机行业在过去20年完美地运行在这条曲线上。
2012年一块5英寸1080p的AMOLED屏幕是旗舰独享的奢侈品,到如今已是被淘汰的组件。高通骁龙8系列处理器在发布当年只有顶配旗舰能用,一两年后同级别性能就下放到中端芯片。
规模越大的主机厂,这套机制尤其舒服。出货量越大,采购成本越低,利润空间就有了,可以把省下来的钱用于降价或继续堆料,构成了一个正向飞轮。
这套飞轮里藏着一个行业默认但很少明说的前提——时间站在厂商这边。
只要持续出货,上游一定会变得更便宜。厂商甚至不需要去发明什么颠覆性的东西,只要继续沿着这条曲线往前走,利润自然会在产品成熟之后释放出来。
但到了2026年,这个行业赖以依附的前提瓦解了。
相反的方向
2026年的手机出货规模其实还在,但关键零部件价格却在暴涨。
AI大模型训练和推理需要的HBM与服务器DRAM利润更高、订单更稳定,存储厂商将产能和资本开支优先向这些方向倾斜。
留给消费电子的传统DRAM和NAND Flash供应被挤压,采购竞争加剧,价格飙升。
据集邦咨询等机构数据,2026年第一季度移动DRAM合约价格环比上涨超过50%,NAND Flash价格环比暴涨超过90%。到第二季度,Counterpoint Research的追踪显示手机内存价格环比涨幅突破80%。
涨价改写了手机的成本结构。
到2026年第二季度,Counterpoint估算典型旗舰手机中DRAM和NAND的BOM占比已经分别升至约23%和18%,合计超过四成。DRAM甚至首次超过SoC,成为旗舰手机中成本最高的单一元器件。
据Counterpoint估算,1TB版iPhone 18 Pro Max相比去年同容量的iPhone 17 Pro Max,仅物料成本就上涨了接近300美元。
涨价是已经发生的事实。
9月1日,华为、小米、荣耀等多家厂商在同一天集体上调在售机型价格。小米17由4799元上调至5099元,小米17 Pro由5399元上调至5699元,小米17 Pro Max由6499元上调至6999元。华为Mate 80系列12+256GB版从4699元涨至5499元,涨幅800元。而小米在8月2日刚完成过一轮每台300到500元的单独调价,一个月内两次上调。
更早的3月,OPPO已经宣布对A系列、K系列和一加部分在售产品调价。
在售机型短时间内由多家厂商集中、反复上调价格,在智能手机行业极为罕见。
Counterpoint的判断是,即便OEM上调售价,2026年旗舰手机的整体毛利率预计仍将略低于2025年同代产品,涨价都涨不过成本涨价。
过去手机行业也经历过内存涨价。2017到2018年那一轮持续了将近2年,但彼时原因在供需错配本身,产能释放之后价格回落。
这一次不同在于,AI对内存产能的争夺可能构成长期趋势。
“时间越久、存储越便宜”的长期假设,目前还看不到自动修复的时间表。
换一个“身份”涨价
成本涨了,手机必须变贵,但“变贵”本身就是一个难题。
内存涨价最令厂商难受的地方,在于它提高成本却几乎不增加消费者感知。一台手机加一颗长焦镜头,消费者看得见;但LPDDR5X提升容量价格翻了一倍,消费者日常几乎感受不到区别。
直板旗舰陷入了这种双向挤压,成本上涨的幅度,大于消费者愿意接受的涨价幅度,中间的差额只能厂商自己消化。
苹果今年的发布会是一个缩影,iPhone 18 Pro在内存容量不变的情况下起价上调1000元,标准版缺席并推迟至2027年春季,全场价格最高的新品是折叠屏Duo。
即便作为最具品牌强度的厂商,苹果直板机的涨价空间也非常局促,甚至18 Pro刚刚发售就在电商渠道出现了破发。
折叠屏无法带来成本结构的优化,但它可以贡献另一套定价参照系。
业内流传过一个调侃:
给一台8英寸的小平板加上折叠功能,仍然卖不到手机的价格;但如果反过来把同样的硬件定义成“手机展开变成平板”,价格空间立刻不一样了。
消费者本来就接受旗舰手机6000到1万元,折叠、大屏、稀缺形态这几个标签叠上去,万元突然就变得可以解释。
硬件变化的定价权不来自“能折叠”这个功能,而源于“手机”的重新定义。
手机是人每天随身携带、使用频率最高、同时具有身份表达作用的设备,这个市场天然能够容纳远高于平板的价格带。
而且并非所有折叠都能商量,目前市场的偏好是追求大于传统直板的尺寸。
Counterpoint预计,2026年大折叠面板出货同比增长107%、份额升至81%,翻盖式面板出货下降59%、份额跌至16%。
消费者用钱投票,愿意为“变大”付钱,但不愿意为“变小”或“不变”买单。
iPhone 18 Pro和Phone Duo的入门起售价差6000元。Pura X Max 和Mate XT 2三折叠起售相差高达9000元。 10999元起售的小米18 Fold被雷军称为“小米迄今为止最贵的手机”。
这些都是同厂、同代、同期发布的公开定价,不需任何BOM拆解就能看到品类溢价的直接观测值。
Counterpoint判断2026年旗舰毛利率仍然会下降,但折叠屏提供的是重新定价的资格。
同样一笔内存涨价,落在一台7000元的直板机和一台14000元的折叠机上,对整个利润模型的破坏程度完全不同。
稻草只能撑住一截
折叠屏的定价逻辑在2026年已得到了市场验证。
4月25日开售的全球首款大阔折叠手机华为Pura X Max,标准版10999元起。
截至8月下旬,博主RD统计的Pura X Max零售激活累计78.11万台,典藏版销量持续高于标准版;9月上旬苹果折叠屏发布后,该机型迎来一波短期销量增长。华为官方披露上市4个月工厂发货突破120万台,发货口径包含渠道库存,高于零售激活量。
消费者开始尝试接受了新的价格带,并在这个价格带内选择更高配置,这恰恰是品类溢价最直接的证据。
三星Galaxy Z Fold8阔折叠同样收获超预期市场反馈,8月三星因预售火爆追加零部件订单,把年度产能从280万台提升至380万台;阔折叠形态拉动订单,该机型占Z8系列预售订单七成。
小米18 Fold也已经进入首销验证。第三方监测数据显示,9月10日开售当天零售约3.6万台;小米官方披露,其首销较上一代大折叠增长310%,这至少说明万元以上的新价格带并没有阻断首批需求。
但到此为止,就把折叠屏说成手机行业的救星,证据还远远不足。
9月11日,Counterpoint发布的面板出货数据揭示了另一个关键反常,2026年上半年全球折叠屏手机面板出货量同比下降了13%。
在成本冲击最猛烈的半年里,折叠屏并没有放量,全年预计增长23%,但这个增长几乎全部来自苹果下半年的入场。
Counterpoint预计苹果将贡献全年折叠屏面板出货量的27%,且全部集中在下半年。
粗略推算,剔除苹果后其余厂商的合计出货量大约只有2025年全年的9成。
这意味着假如没有苹果入场,2026年的折叠屏市场反而是收缩的。
在产品层面,折叠屏也没有跑赢成本。
例如三星阔折叠Z Fold8国行12999元起,相比上一代约涨了500到1000元,但标准版取消了长焦镜头。
有分析认为,这既是为了把机身控制在200克以内,也是为了与定价更高的Ultra版拉开产品分级,同时客观上也有助于控制成本。
在更极端的三折叠形态上,韩媒The Bell援引供应链信息测算,三星Galaxy Z TriFold的BOM成本加上需要摊销的研发、产线、开模和宣发费用,大概率高于韩版零售价。
卖一台亏一台的说法虽然刺眼,但供应链数据指向的确实是这个方向。
折叠屏目前解决的是定价自由度,它让涨价变得可以解释,但它自己并没有跑赢成本。
新的白热化
折叠屏做了7年,各种形态都被试过,Z型三折、竖向翻盖、横向窄长大折叠。
这些不同的答案在2026年突然收敛到了同一个形态。
华为Pura X Max是内屏7.7英寸“大阔折”,三星Galaxy Z Fold8,是内屏7.6英寸4:3比例的“阔折叠”。小米18 Fold,内屏7.58英寸被官方称为“中折叠”。苹果iPhone Duo内屏7.6英寸,内外屏比例约1:1.4,苹果自己形容“护照大小”。
4家公司虽然用了4个不同名字,但大多落地为同一块7-8英寸、接近纸张比例的可折叠屏幕。
收敛的背后是一段不短的试错史,华为从2019年的Mate X外折做到2024年的Mate XT三折叠,再到2026年的Pura X Max阔折叠,中间每一步都付出了真金白银的研发和良率代价。
三星从2019年的Galaxy Fold做到2026年的Z Fold8,7年之后才承认窄长形态不是终点。这些代价没有专利可以保护,形态一旦被验证,后来者直接从终点起跑。
小米砍掉了用了5年的MIX Fold系列名称,以全新的“小米18 Fold”命名切入阔折叠,首发自研芯片,技术起点低于华为当年的从零开始。
形态收敛的同时,价格带正在发生更显著分裂。
例如2026年上半年的传统横向大折叠中,6月26日发布的vivo X Fold6,12+256GB版定价7999元,把横向折叠屏的入门价拉到了八千元以内。
荣耀Magic V6在更早的3月10日发布,8999元起。不久后OPPO Find N6在3月17日发布,8月起全渠道立减1000元后到手也在8999元。
“老形态”的价格带,已经被压到了8000到10000元区间。
阔折叠们代表的新形态,正在10999到15999元这个区间重建价格带。
同一个品类里,一条线在跌,一条线在涨,区别只是形态新不新。
折叠屏的溢价来源是稀缺性,来自“另一种手机”这个身份。
一旦某种形态被所有主流厂商采用,它就不再稀缺。消费者面前同时摆着4台一万多元的阔折叠,他们的比较方式会立刻退回参数、影像、芯片、续航,也就是直板机那套比价逻辑。
品类溢价也会在某个瞬间蒸发。
还有个比以往更难受的地方。
这一轮竞争还要扛住成本上升的压力,内存还在涨,上游不帮忙了,降价空间正被多家公司的同质化产品挤掉。
小米18 Fold和华为Pura X Max起售价同为10999元,形态接近、价格贴身,三星高出2000元但配置做了取舍,苹果在更高的15999元位置切入,但它是第一代产品,没有迭代积累。
价格战还没正式开打,牌桌上已经坐满了人。
下半场的赛程
vivo副总裁黄韬在6月26日X Fold6发布会上说:折叠屏的第一次进化,是展开一块大屏幕;第二次进化,是展开一个AI工作台,完成一个复杂大任务。
可见,一个折叠屏厂商自己已经在把叙事从硬件往AI推了。
手机的差异化重心迁移过一次。
最初十年比的是硬件参数,谁的屏幕大、谁的摄像头多、谁的处理器快,后来苹果用App Store把竞争从堆料变成了生态。硬件可以追平,生态没法复制,于是软件生态成了iPhone最深的护城河,也是它维持高ASP最持久的武器。
2026年这一轮,几家主机厂又把资本开支押在了硬件上:铰链、柔性屏、良率、屏幕比例。当所有厂商同时涌入同一个形态,这些东西的竞争窗口可能只有一两代产品的时间差。
同时,另一条线在安静地推进。
2026年9月16日,字节跳动与中兴努比亚联合打造的努比亚NaviX Ultra,即
但这件事的信号意义远大于销量,它说明AI对手机操作系统层面的控制权,已经重要到有人要争,而且争夺者可以不是手机厂商的地步。
但AI在今天还撑不起一个价格带,苹果、华为、小米、vivo、三星等多数主机厂均参与了手机端侧AI的备案,而人人参与就很难构成差异化;
毕竟AI作为一项平权技术,大概率会让每一台手机都变好,但很难让某一台手机因此变贵。
这和折叠屏恰好相反,折叠屏能被看见、被摸到、被拿在手里向别人展示,所以它能解释价格,但AI看不见。
至少在2026年,没有消费者会因为AI多付5000元买一台手机。
市场常说汽车行业的上半场是电动化,它改变了产品形态;而下半场是智能驾驶,它会重新定义产品价值。
折叠屏在手机行业里扮演的,可能就是电动化那个角色,它改变了产品怎么做,也改变了价格能定到多少,但它没有改变这台设备能为用户多做什么事。
AI有可能是那个改变“能做什么”的变量,但它目前仍然是一个成本项,不是一个溢价项:端侧模型越大越吃内存,厂商想用AI做差异化,第一件事是先买更贵的内存。
手机行业今天同时缺两样东西。
它找到了一个能解释价格的形态,但那不是下半场的答案;它可能已经看到了下半场,但那个东西暂时解释不了价格。
折叠屏支撑的是这一轮提价,不是下一轮竞争,当所有人同时涌入同一个涨价出口,那这个出口注定会开始变得更加拥挤。
 简体中文
 English